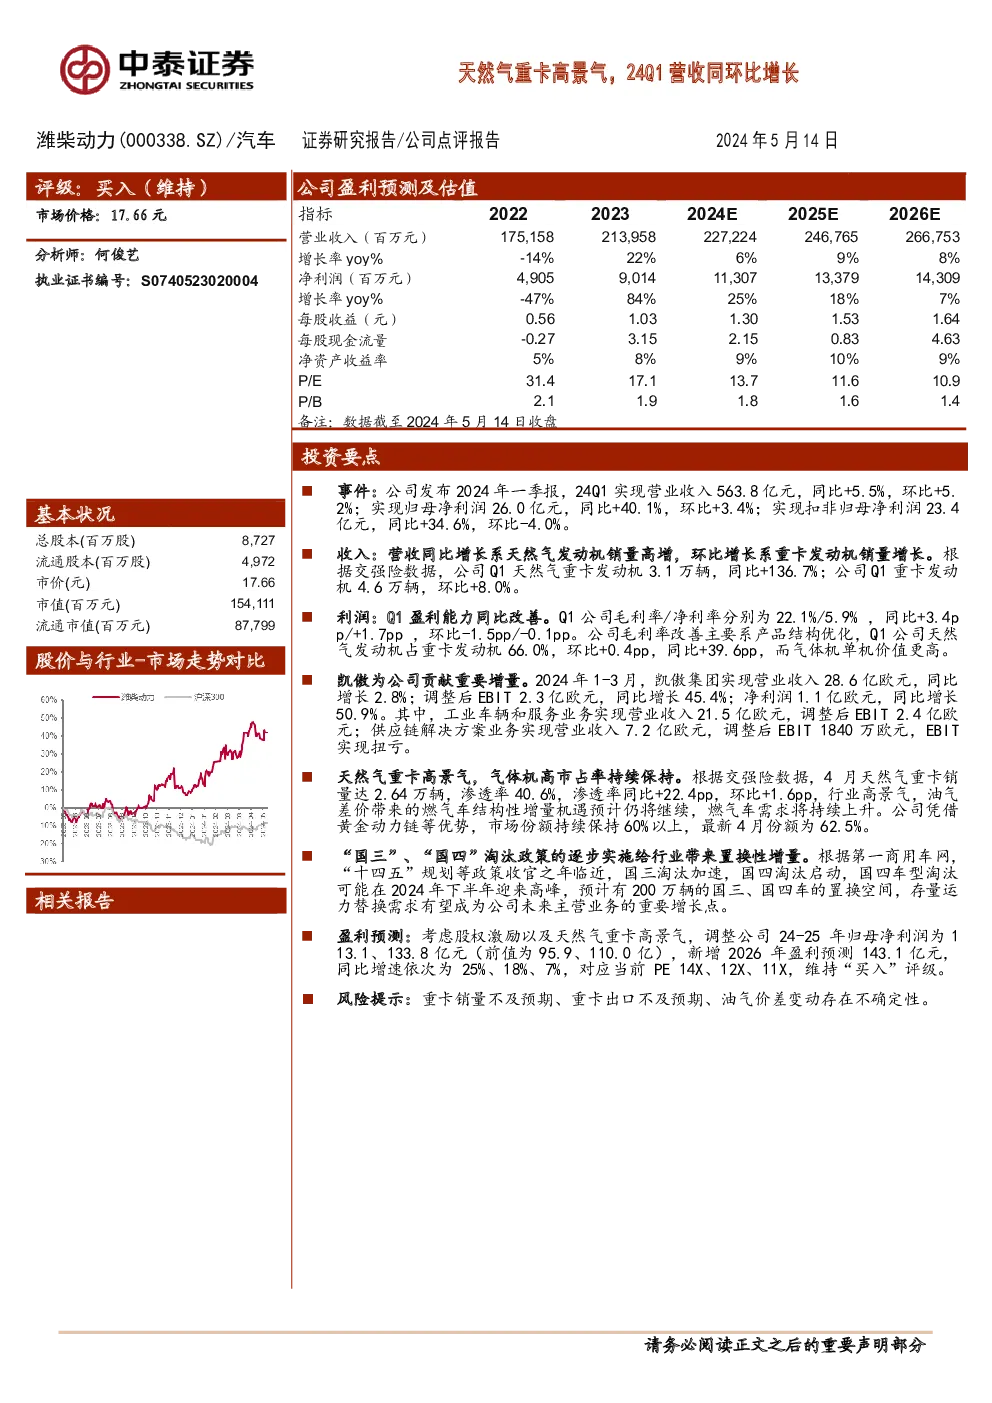
公司2024年一季度业绩总结
主要财务表现:
- 营业收入:2024年一季度,公司实现营业收入563.8亿元人民币,同比增长5.5%,环比增长5.2%。
- 净利润:同期,公司实现归母净利润26.0亿元人民币,同比增长40.1%,环比增长3.4%。
- 扣非归母净利润:扣除非经常性损益后的归母净利润为23.4亿元人民币,同比增长34.6%,环比下降4.0%。
收入增长分析:
- 天然气发动机:收入增长主要得益于天然气发动机销量的大幅增加,特别是在天然气重卡发动机领域,销量同比增长136.7%。
- 重卡发动机:重卡发动机销量也有所增长,环比增加8.0%,显示出市场对重型卡车的需求持续稳定。
利润能力:
- 盈利能力:一季度,公司的毛利率和净利率分别达到22.1%和5.9%,相比去年同期分别增长了3.4个百分点和1.7个百分点,显示出盈利能力的提升。
- 产品结构调整:这一增长得益于产品结构的优化,尤其是天然气发动机占比的提升,从上一年度的26.4%增长至66.0%,进一步提高了整体产品的单机价值。
凯傲集团贡献:
- 凯傲集团在2024年前三个月实现了营业收入28.6亿欧元,同比增长2.8%,调整后EBIT达到了2.3亿欧元,同比增长45.4%,净利润为1.1亿欧元,同比增长50.9%,表明其对公司的业绩贡献显著。
行业趋势与展望:
- 天然气重卡市场:4月天然气重卡销量达2.64万辆,渗透率达到40.6%,同比增长22.4个百分点,环比增长1.6个百分点,显示出行业高景气度。
- “国三”、“国四”淘汰:随着相关政策的实施,预计将带来约200万辆的存量运力替换需求,成为公司未来业务增长的重要驱动因素。
盈利预测与评级:
- 根据新的盈利预测,预计2024-2026年的归母净利润分别为113.1亿元、133.8亿元、143.1亿元,对应当前市盈率为14X、12X、11X,维持“买入”评级。
风险提示:
- 市场风险:包括重卡销量不及预期和重卡出口市场表现不佳的风险。
- 经济波动:油气价格波动可能影响行业成本和市场预期,带来不确定性。
这份总结基于提供的文字内容,详细阐述了公司在2024年一季度的业绩亮点、增长驱动因素、盈利能力变化以及行业发展趋势,并提供了对未来盈利的预测和评级,同时指出了潜在的风险点。