找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
华润三九业绩分析与投资建议
一、业绩概述
-
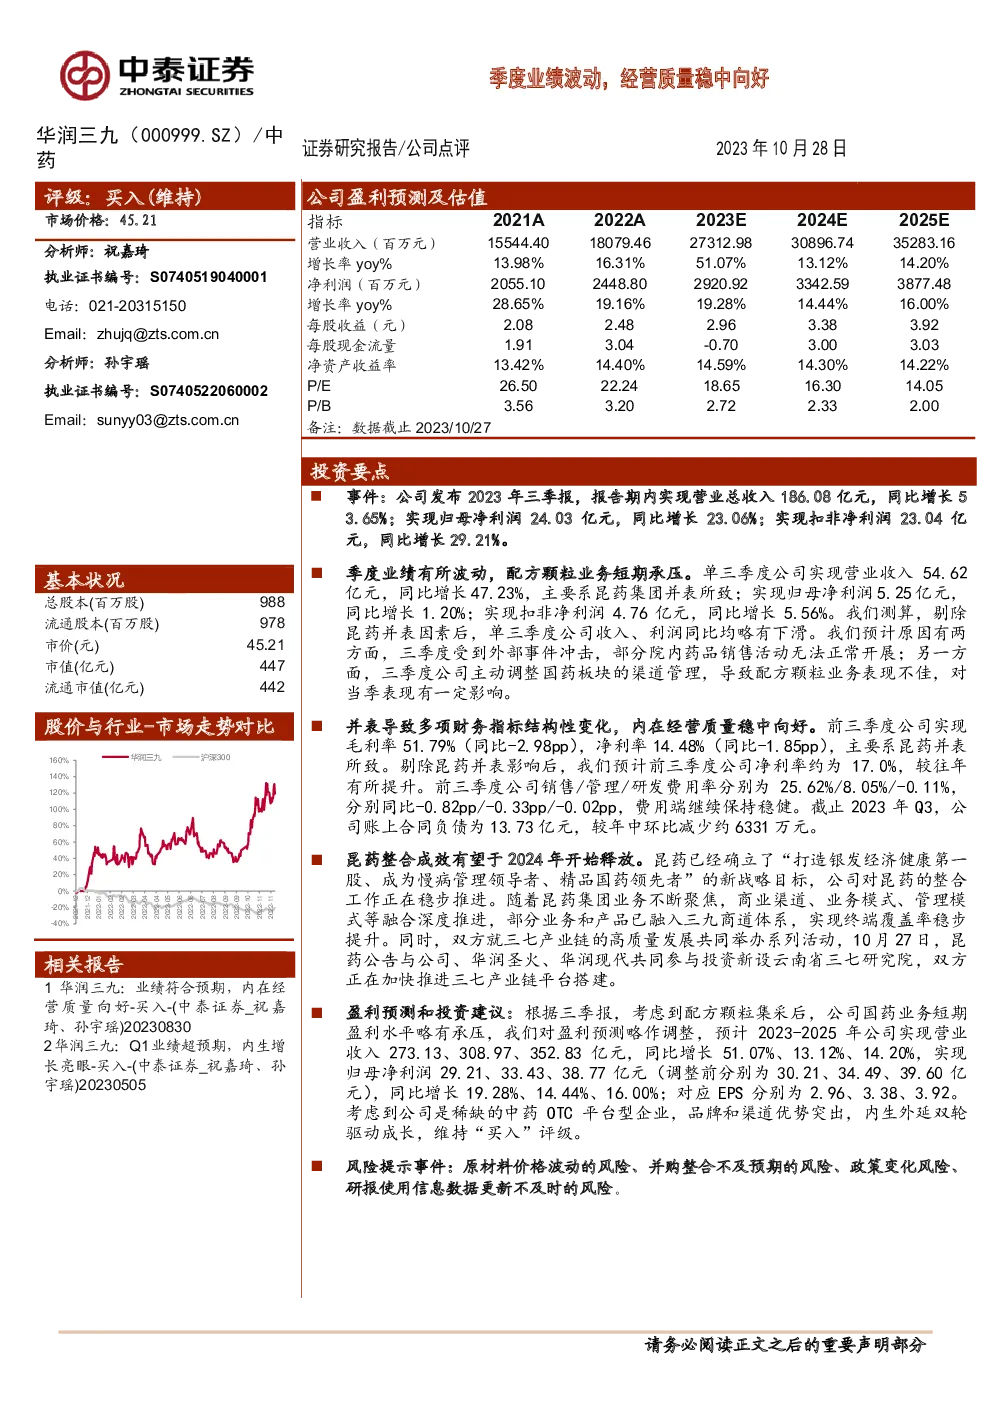
季度业绩波动:华润三九在2023年第三季度实现了营业收入54.62亿元,同比增长47.23%,主要得益于昆药集团的并表。然而,单季度归母净利润仅为5.25亿元,同比增长1.20%,扣除昆药并表影响后,收入与利润同比略有下滑。
-
经营质量稳定:尽管季度业绩有所波动,但整体经营质量保持稳定向好趋势。净利率由17.0%提升至14.48%,剔除昆药并表因素后,净利率达到19.0%。
-
费用控制:销售、管理、研发费用率分别同比减少0.82pp、0.33pp、0.02pp,费用控制得当。
-
财务指标:截至2023年Q3,公司账面合同负债为13.73亿元,较年中环比减少约6331万元。
二、业务整合与战略规划
三、盈利预测与投资建议
-
调整盈利预测:考虑到配方颗粒集采对国药业务的影响,对盈利预测进行了调整,预计2023-2025年营业收入分别为273.13亿、308.97亿、352.83亿元,同比增长51.07%、13.12%、14.20%;归母净利润分别为29.21亿、33.43亿、38.77亿元,同比增长19.28%、14.44%、16.00%。
-
投资建议:作为稀缺的中药OTC平台型企业,华润三九拥有显著的品牌和渠道优势,内生外延双轮驱动成长。鉴于公司稳定的盈利能力、良好的成长潜力和整合昆药集团的潜力,维持“买入”评级。
四、风险提示
- 原材料价格波动:原材料价格的不确定性可能影响生产成本和利润空间。
- 并购整合风险:并购活动的成功依赖于整合过程中的执行效率和协同效应。
- 政策变化风险:政策环境的变化可能对公司的业务策略和市场定位产生影响。
- 信息更新风险:研报使用的数据可能存在延迟或更新不及时的问题。
综上所述,华润三九在业绩波动中展现出稳健的经营能力和整合潜力,同时面临一定的市场挑战。长期来看,其作为中药OTC平台的领先地位和持续增长潜力支持了“买入”评级。投资者应关注上述风险点,合理评估投资决策。