找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
大元泵业公司点评报告
公司业绩亮点:
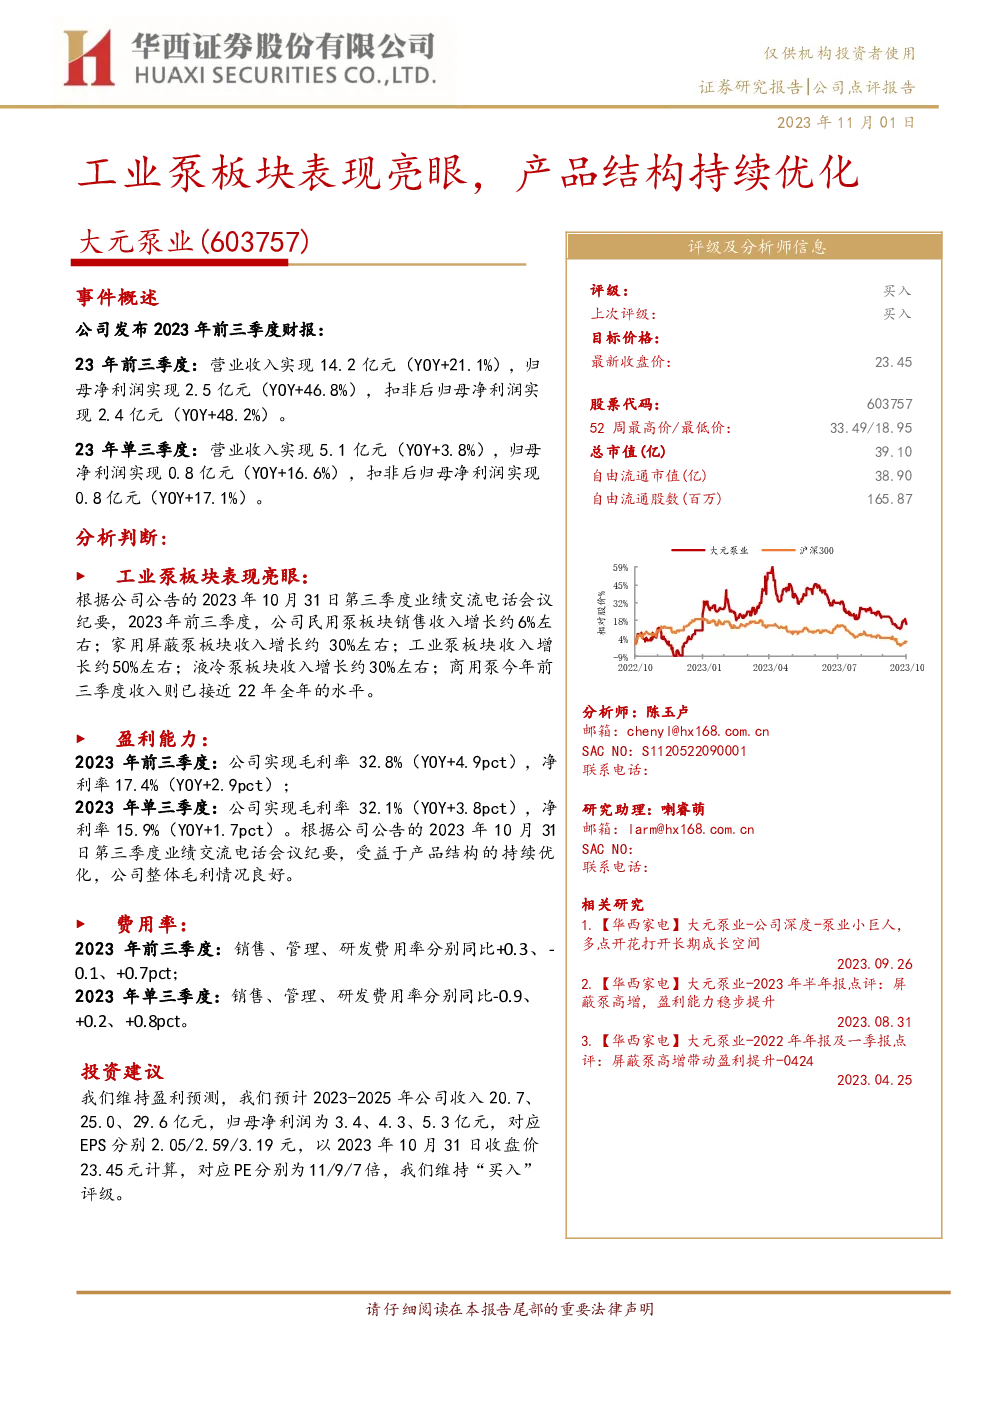
- 2023年前三季度:营业收入同比增长21.1%,至14.2亿元;归母净利润同比增长46.8%,至2.5亿元;扣非后归母净利润增长48.2%,至2.4亿元。
- 单三季度表现:营业收入同比增长3.8%,至5.1亿元;归母净利润同比增长16.6%,至0.8亿元;扣非后归母净利润增长17.1%,至0.8亿元。
主要增长驱动:
- 工业泵板块:收入增长约50%,成为业绩增长的主要动力。
- 家用屏蔽泵板块:收入增长约30%。
- 液冷泵板块:收入增长约30%。
- 商用泵:前三季度收入接近去年全年水平。
盈利能力分析:
- 毛利率:2023年前三季度为32.8%,相比去年增加4.9个百分点;单三季度为32.1%,增加3.8个百分点。
- 净利率:2023年前三季度为17.4%,相比去年增加2.9个百分点;单三季度为15.9%,增加1.7个百分点。
费用控制:
- 销售、管理、研发费用率:有所波动,总体趋势为销售费用率上升、管理费用率下降、研发费用率上升。
投资建议:
- 维持“买入”评级,预计未来三年收入分别达到20.7、25.0、29.6亿元,归母净利润为3.4、4.3、5.3亿元,对应EPS分别为2.05、2.59、3.19元,当前PE分别为11、9、7倍。
风险提示:
- 下游行业景气度不及预期。
- 行业竞争加剧。
- 订单获取低于预期。
- 上游原材料成本波动。
- 新技术迭代风险。
- 行业空间测算偏差。
- 第三方数据失真风险。
- 报告使用的公开资料可能存在信息滞后或更新不及时。
财务预测与估值:
- 营收、净利润、毛利率、每股收益等数据详细列于报告内。
结论:
大元泵业在2023年实现了稳健的增长,特别是在工业泵板块表现出色。随着产品结构持续优化,盈利能力增强,公司展现了良好的成长性和投资潜力。然而,市场环境的不确定性仍需关注,投资者应综合考虑各项风险因素。