专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
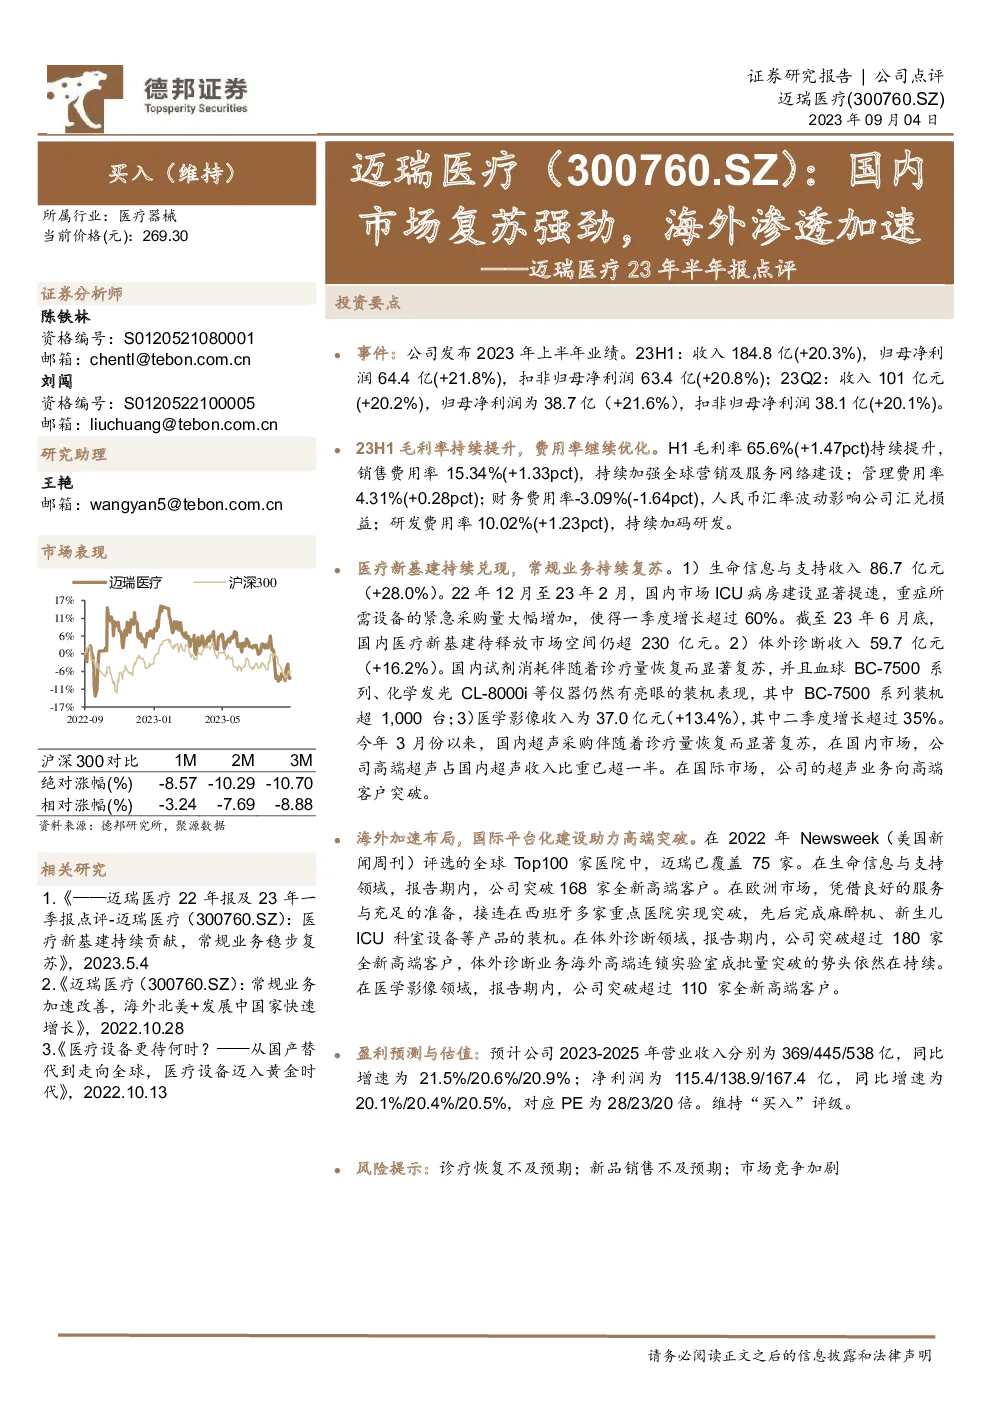
公司2023年上半年业绩报告显示,总收入为184.8亿元,同比增长20.3%,归母净利润为64.4亿元,同比增长21.8%,扣非归母净利润为63.4亿元,同比增长20.8%。第二季度,收入达到101亿元,同比增长20.2%,归母净利润为38.7亿元,同比增长21.6%,扣非归母净利润为38.1亿元,同比增长20.1%。
整体来看,公司2023年上半年的毛利率持续提升至65.6%,较去年同期提高了1.47个百分点。费用率也有所优化,其中销售费用率为15.34%,同比增长1.33个百分点;管理费用率为4.31%,同比增长0.28个百分点;财务费用率为-3.09%,同比下降1.64个百分点。研发费用率则升至10.02%,同比增长1.23个百分点,显示出公司在研发方面的持续投入。
在业务层面,医疗新基建持续推动增长,常规业务亦呈现复苏态势。生命信息与支持业务收入达86.7亿元,同比增长28.0%。受益于22年12月至23年2月间国内ICU病房建设提速,重症相关设备需求激增,一季度增长超过60%。截至6月底,国内医疗新基建市场仍有约230亿元的待释放空间。体外诊断业务收入为59.7亿元,同比增长16.2%,其中试剂消耗随诊疗量恢复显著复苏。医学影像业务收入为37.0亿元,同比增长13.4%,二季度增长超过35%。
超声业务在国内市场复苏显著,占国内超声收入比重超过一半。在海外市场,公司通过优质服务和充分准备,在多个重点医院实现突破,尤其是在西班牙的多家重点医院。体外诊断业务在海外的高端连锁实验室成批量突破的趋势仍在持续。医学影像业务亦突破了超过110家全新高端客户。
对于未来展望,预计2023-2025年的营业收入分别为369亿元、445亿元、538亿元,分别同比增长21.5%、20.6%、20.9%。净利润预计分别为115.4亿元、138.9亿元、167.4亿元,分别同比增长20.1%、20.4%、20.5%。基于此,PE分别为28倍、23倍、20倍。鉴于公司的稳健增长和市场地位,维持“买入”评级。
然而,需要注意的风险包括:诊疗恢复进度低于预期、新品销售不及预期以及市场竞争加剧。