核心观点与关键数据
主营业务结构与收入构成
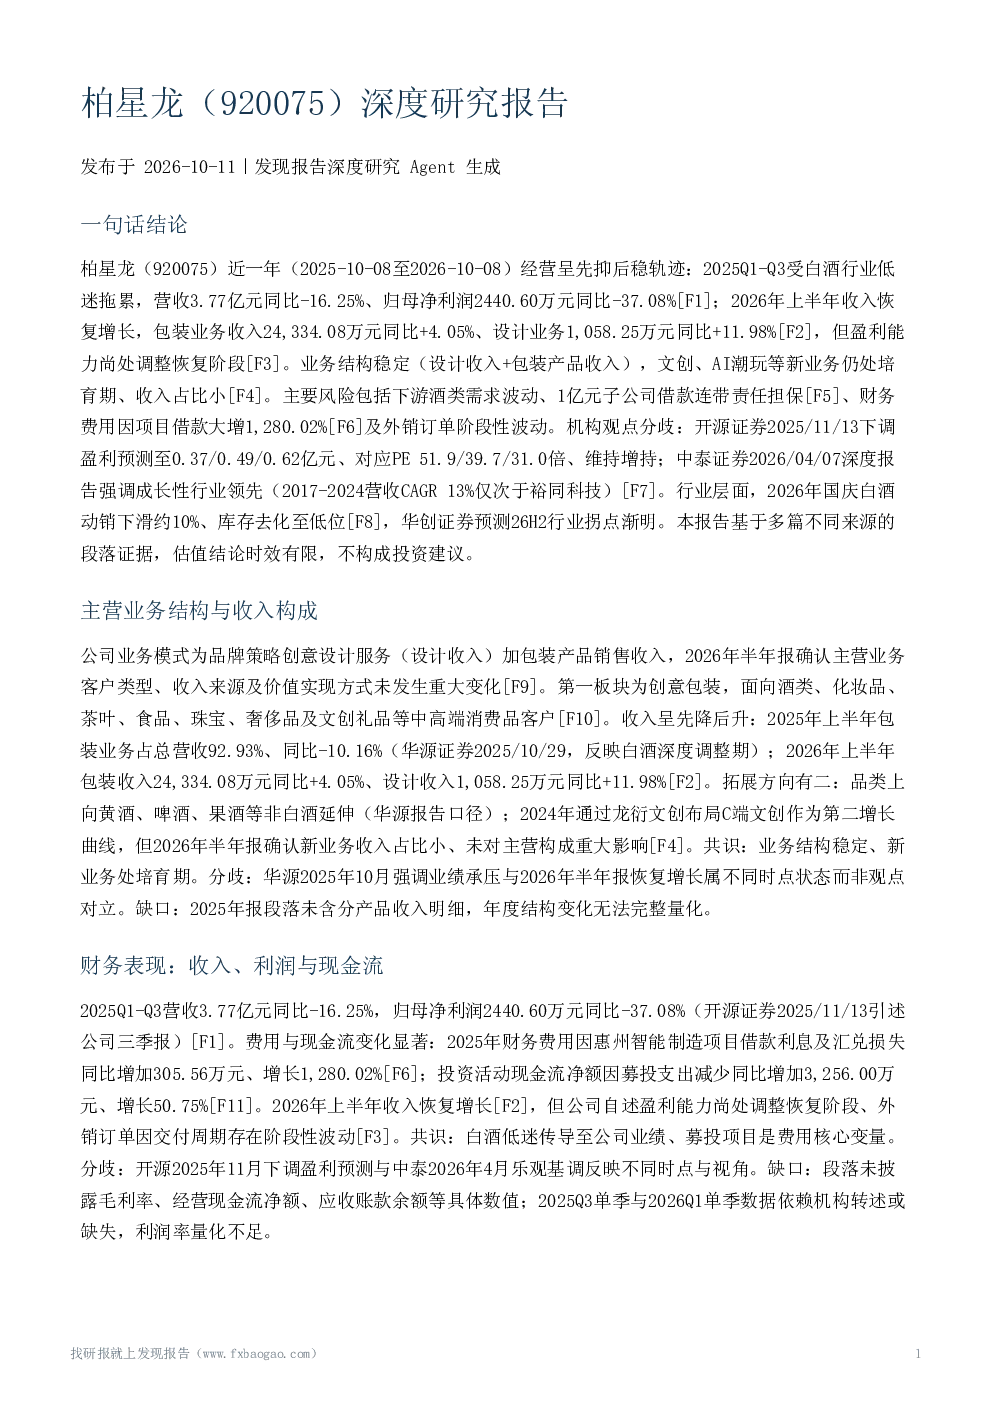
公司业务模式为品牌策略创意设计服务(设计收入)加包装产品销售收入,2026年半年报确认主营业务客户类型、收入来源及价值实现方式未发生重大变化。第一板块为创意包装,面向酒类、化妆品、茶叶、食品、珠宝、奢侈品及文创礼品等中高端消费品客户。2025年上半年包装业务占总营收92.93%、同比-10.16%;2026年上半年包装收入24,334.08万元同比+4.05%、设计收入1,058.25万元同比+11.98%。拓展方向有二:品类上向黄酒、啤酒、果酒等非白酒延伸;2024年通过龙衍文创布局C端文创作为第二增长曲线,但2026年半年报确认新业务收入占比小、未对主营构成重大影响。共识:业务结构稳定、新业务处培育期。分歧:华源2025年10月强调业绩承压与2026年半年报恢复增长属不同时点状态而非观点对立。缺口:2025年报段落未含分产品收入明细,年度结构变化无法完整量化。
财务表现:收入、利润与现金流
2025Q1-Q3营收3.77亿元同比-16.25%,归母净利润2440.60万元同比-37.08%。费用与现金流变化显著:2025年财务费用因惠州智能制造项目借款利息及汇兑损失同比增加305.56万元、增长1,280.02%;投资活动现金流净额因募投支出减少同比增加3,256.00万元、增长50.75%。2026年上半年收入恢复增长,但公司自述盈利能力尚处调整恢复阶段、外销订单因交付周期存在阶段性波动。共识:白酒低迷传导至公司业绩、募投项目是费用核心变量。分歧:开源2025年11月下调盈利预测与中泰2026年4月乐观基调反映不同时点与视角。缺口:段落未披露毛利率、经营现金流净额、应收账款余额等具体数值;2025Q3单季与2026Q1单季数据依赖机构转述或缺失,利润率量化不足。
下游行业景气度与传导
行业层面证据显示白酒处于周期底部出清与结构分化并行:2026年国庆白酒总体动销下滑10%左右,宴席场次持平微降,次高端商务宴席偏弱;终端烟酒店持续出清、库存已降至低位,量的出清先于价企稳;茅台批价约1730元相对稳定且库存偏低。华创证券预测26H2行业拐点渐明。传导验证:开源证券明确因内销白酒持续低迷与竞争加剧下调公司盈利预测。结构性机会:酒类消费向即饮化、低度化、多元化演变,即饮包装供应链完善是RTD放量前提之一。注意:华创两篇报告为行业研究、未提及柏星龙,行业趋势不能直接等同于公司业务成效;26H2拐点为机构预测,存在不确定性。
客户结构、竞争地位与核心竞争力
公司2008年成立、2015年挂牌新三板、2022年北交所上市,提供品牌策略、创意设计、技术研发、产品交付四位一体服务,客户包括贵州茅台、洋河股份、八马茶叶、欧莱雅、古驰、宝格丽等。核心竞争力为创意设计溢价:中泰认为其高毛利率源于设计溢价与下游客户高毛利属性,2017-2024年营收CAGR 13%、仅次于裕同科技;公司布局AI数字人星博士、自研多模态AI大模型及自有IP《柏叔聊品牌》,并已通过哈尔滨AR冰箱贴等实现C端销售。信用风险管理方面,公司按客户、地理区域和行业管理信用风险集中,内部不存在重大信用风险集中,应收账款无担保物。
估值水平与机构观点
估值证据有限且时效性受限。开源证券2025/11/13维持增持评级,下调2025-2027年归母净利润预测至0.37/0.49/0.62亿元,对应发布时股价PE为51.9/39.7/31.0倍——此为历史时点数据,不代表当前价格或确定收益。中泰证券2026/04/07深度报告定性看好其一站式创意包装服务商地位与文创、AI新赛道,但段落摘录未含具体目标价或估值倍数,无法交叉验证。华源证券2025/10/29维持增持,看好自有IP孵化与第三方IP合作运营能力。共识:三家机构均认可文创/潮玩为潜在增长点。分歧:开源强调白酒低迷下的业绩压力并下调预测,中泰强调成长性与政策利好,基调差异明显。缺口:2026年4月后至研究截止日无新机构研报覆盖,北交所流动性折价程度与可比估值数据缺失。
主要风险因素
风险可归纳四类。一是下游与经营波动:外销订单因交付周期存在阶段性波动,新业务处投入培育期,盈利能力尚处调整恢复阶段;华源报告亦提示原材料价格波动、下游需求波动、市场竞争加剧风险。二是财务与杠杆:2025年财务费用同比+1,280.02%;公司为全资子公司惠州柏星龙1亿元固定资产借款提供连带责任担保,公司称风险可控、报告期内无清偿责任或违规担保,但此为公司自身表述,缺乏独立第三方评估。三是信用风险:公司按客户、地理区域和行业管理信用风险集中,内部不存在重大信用风险集中,应收账款未持有担保物或信用增级。四是扩张执行风险:新设新加坡、香港、意大利子公司纳入合并范围,管理半径扩大;关联方厂房出租预计不超过2,450.00万元。
综合评估与不确定性
公司近一年经历白酒行业深度调整冲击后于2026年上半年恢复收入增长,业务结构稳定,创意设计能力构成差异化壁垒,长期成长性获中泰证券认可(CAGR 13%行业领先)。但需明确不确定性与分歧:其一,盈利恢复力度仅半年报初步验证,利润率、毛利率数据缺失;其二,机构对景气恢复节奏判断存在时点分歧,拐点兑现存在不确定性;其三,高PE与盈利下滑并存,估值判断缺乏最新数据支撑;其四,文创、AI潮玩新业务收入贡献尚小,第二曲线能否兑现待观察;其五,1亿元担保与财务费用激增对利润的持续影响需跟踪。
观点分歧与对比
共识:白酒行业低迷传导至公司业绩、业务结构稳定、文创新业务处培育期、募投项目推高财务费用,公司定期报告与多家机构口径一致。分歧:一是机构基调差异,开源证券2025/11/13因白酒低迷下调盈利预测,中泰证券强调成长性领先与设计溢价,华源2025/10/29侧重下游压力但看好IP孵化;二是时间维度差异,2025年报告的业绩承压描述已被2026年半年报恢复增长部分修正,属不同时点状态而非观点对立;三是行业拐点判断,华创2026/10/08预测26H2拐点渐明,与2025年11月时点的持续低迷判断方向不同。口径提示:开源PE为2025/11/13发布时点数据;美国RTD数据为IWSR口径报告转引;华创行业报告未提及柏星龙,不能将行业趋势直接归因于公司。
关键风险与不确定性
下游酒类需求持续低迷或恢复不及预期,直接拖累包装订单;外销订单因交付周期存在阶段性波动,收入稳定性受影响;1亿元子公司借款连带责任担保及财务费用同比+1,280.02%的财务负担上升;原材料价格波动与市场竞争加剧;应收账款无担保物或信用增级,信用风险管理依赖公司自身披露;文创、AI潮玩新业务处培育期,第二增长曲线兑现存在不确定性;北交所流动性有限,估值参考数据时效不足;段落未披露毛利率、经营活动现金流净额、应收账款余额、坏账计提比例及前五大客户占比等量化数据;2025年三季报与2026年一季报段落未含核心财务数字,单季数据依赖开源证券转述;2026年4月后至研究截止日无新机构研报覆盖,最新估值观点存在约半年缺口;华创证券行业报告未提及柏星龙,行业趋势不能直接归因于公司;美国RTD数据为转引口径无法独立核验;担保风险可控等表述为公司自身观点,缺乏独立第三方评估;未获取审计意见、诉讼信息;段落为截取证据,可能遗漏报告其他相关内容;本报告基于有限预算的研报资料,不宣称穷尽市场资料。