猜你想问
盐湖股份2025年报核心内容是什么?
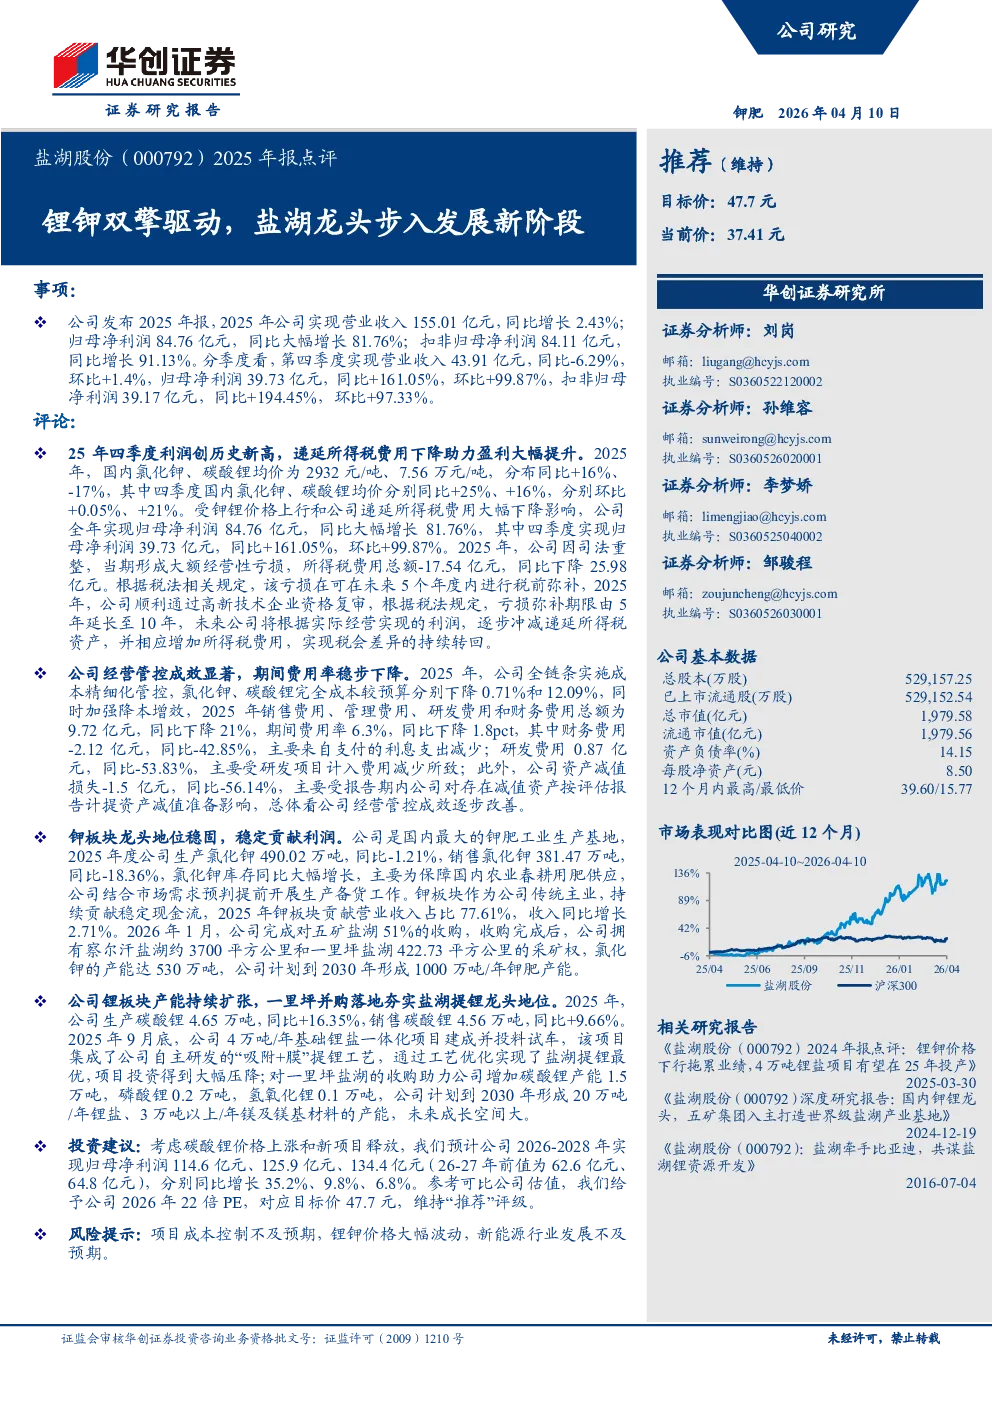
盐湖股份2025年业绩显著提升,锂钾双擎驱动公司进入发展新阶段。钾肥业务稳固龙头地位,锂业务产能持续扩张,一里坪并购强化提锂优势。公司2025年实现营业收入155.01亿元,同比增长2.43%;归母净利润84.76亿元,同比大幅增长81.76%。四季度利润创历史新高,主要受钾锂价格上涨和递延所得税费用下降影响。
钾锂赛道行业发展趋势如何?
钾锂赛道中,钾肥板块作为农业基础需求稳定,盐湖股份氯化钾产能达530万吨,计划2030年达1000万吨/年,稳固行业龙头地位。锂业务方面,碳酸锂产能4.65万吨,同比增长16.35%,4万吨/年基础锂盐一体化项目投产,计划2030年形成20万吨/年锂盐产能,受益于新能源汽车和储能需求增长,锂资源价值持续提升。
报告重点分析了哪些方面?
报告重点分析了盐湖股份钾锂双业务板块。钾板块方面,分析了公司稳固的产能优势和市场份额,以及未来产能扩张计划。锂板块方面,分析了产能扩张进度、一体化项目投产情况及未来产能规划,同时关注了一里坪并购对提锂能力的强化作用。此外,报告还分析了公司成本管控成效和递延所得税费用变化对公司盈利的影响。
当前市场对盐湖股份的判断是什么?
当前市场对盐湖股份的判断是公司凭借锂钾双业务优势进入发展新阶段。钾肥业务稳定增长,锂业务产能扩张加速,公司整体盈利能力显著提升。市场关注公司产能扩张进度、成本控制能力以及锂钾价格波动风险。公司维持行业龙头地位,未来发展潜力受锂钾市场需求和公司执行能力双重影响。
研报提示了哪些风险?
研报提示了项目成本控制不及预期、锂钾价格大幅波动以及新能源行业发展不及预期等风险。项目成本控制不及预期可能导致公司盈利能力下降;锂钾价格大幅波动会直接影响公司业绩稳定性;新能源行业发展不及预期则可能削弱锂资源需求,间接影响公司锂业务发展。这些风险需持续关注,但报告未涉及具体风险应对措施。
你可能感兴趣
公司首次覆盖报告:钾锂双擎驱动,五矿入主打造世界级盐湖产业基地
基础化工开源证券2025-02-12
天风金属盐湖股份重大推荐依托中国盐湖集团钾锂双龙头再出发20251
未知机构2025-12-18
盐湖股份(000792):2024年报点评:锂钾价格下行拖累业绩,4万吨锂盐项目有望在25年投产
华创证券2025-03-30
2022年半年度业绩预告点评:Q2业绩大超预期,钾锂双主业驱动盐湖航母启航
民生证券2022-07-14
年报点评稳定钾、扩大锂,扎实推进盐湖资源保障
基础化工国信证券2024-04-01
年报点评:钾锂行业景气度提升,持续加码盐湖资源开发项目
国信证券2026-04-02
国内钾锂龙头,兼具稳健性与成长性——盐湖股份首次覆盖报告
诚通证券2026-08-20
钾锂双主业景气回升,看好公司盐湖产业链深化整合
长城证券2026-05-15
锂钾双轮驱动,背靠五矿打造世界一流盐湖平台
基础化工国盛证券2026-05-17
国内盐湖产业龙头企业,钾锂业务双轮驱动
基础化工国联证券2024-08-06