猜你想问
中航西飞2026年半年报核心内容是什么?
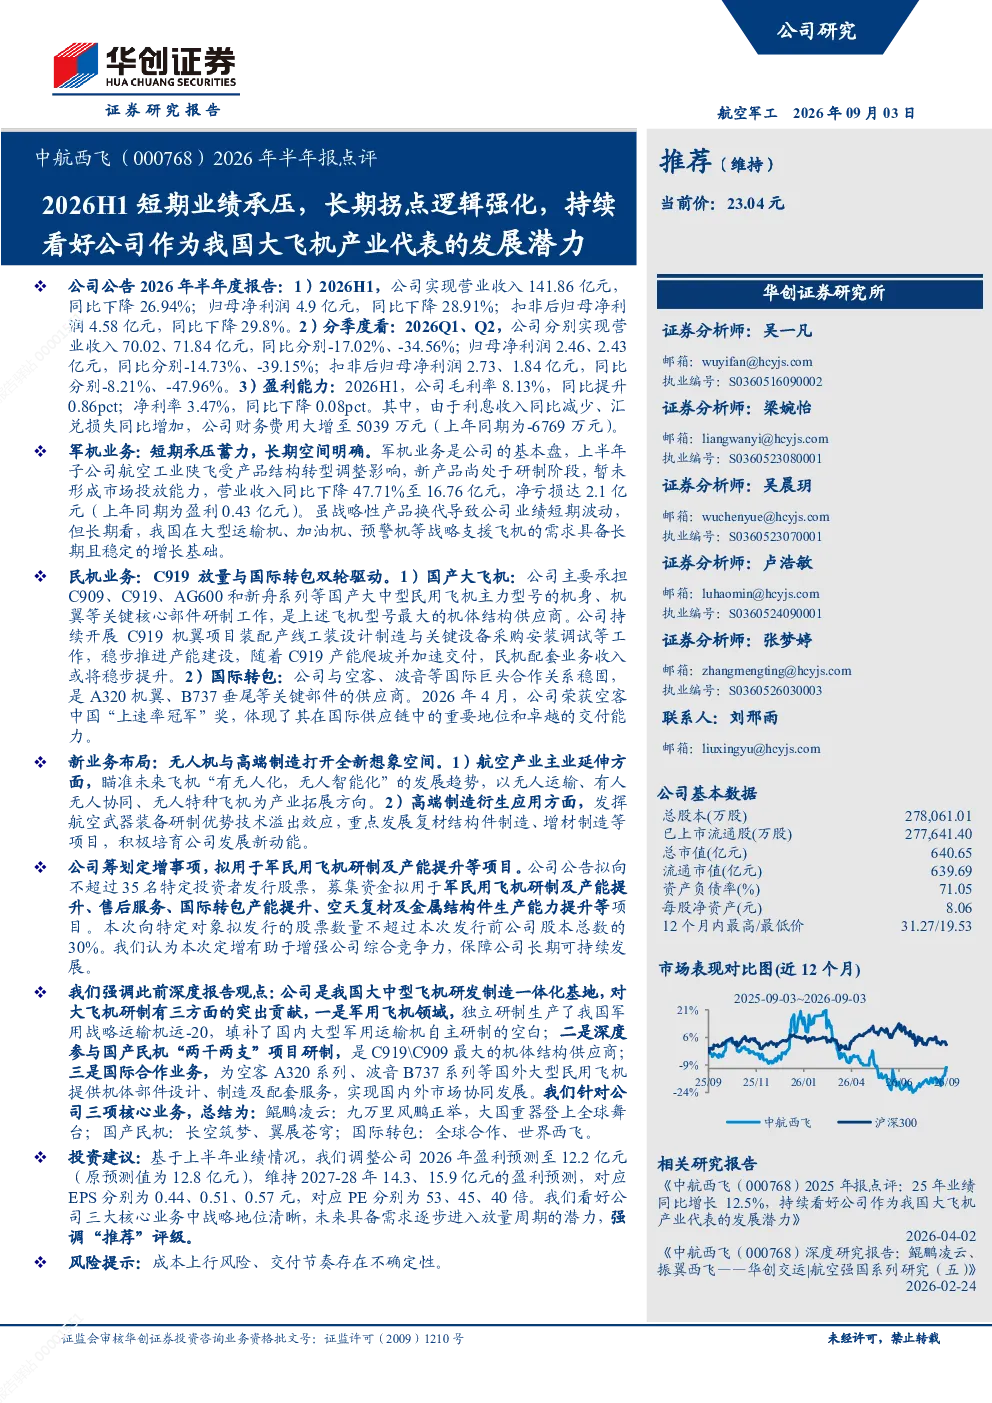
中航西飞2026年半年报显示公司短期业绩承压,营业收入141.86亿元同比下降26.94%,归母净利润4.9亿元同比下降28.91%。毛利率提升0.86个百分点至8.13%,但净利率下降0.08个百分点至3.47%。财务费用大幅增加至5039万元,主要由于利息收入减少和汇兑损失增加。军机业务受产品结构转型调整影响,子公司航空工业陕飞上半年营业收入同比下降47.71%至16.76亿元,净亏损达2.1亿元。民机业务方面,公司持续推进C919机翼项目产能建设,与国际巨头合作关系稳固。公司瞄准未来飞机发展趋势,拓展无人运输等领域,并筹划定增募集资金用于多个项目。
大飞机产业未来发展趋势如何?
大飞机产业未来发展趋势聚焦于飞机“有无人化,无人智能化”。中航西飞瞄准这一趋势,拓展无人运输、有人无人协同、无人特种飞机等领域,并发展复材结构件制造、增材制造等项目。同时,公司深度参与国产民机“两干两支”项目研制,为空客A320系列、波音B737系列等国外大型民用飞机提供机体部件设计、制造及配套服务。我国在大型运输机、加油机、预警机等战略支援飞机的需求具备长期且稳定的增长基础。
中航西飞报告重点分析了哪些方向?
报告重点分析了中航西飞的三大核心业务战略地位。公司作为我国大飞机产业代表,对大飞机研制有三方面突出贡献:独立研制生产运-20,深度参与国产民机“两干两支”项目研制,为空客A320系列、波音B737系列等国外大型民用飞机提供机体部件设计、制造及配套服务。公司持续推进C919机翼项目产能建设,与国际巨头合作关系稳固。此外,公司还拓展无人运输、有人无人协同、无人特种飞机等领域,发展复材结构件制造、增材制造等项目。
当前大飞机市场现状如何?
当前大飞机市场现状显示,中航西飞短期业绩承压,但长期发展潜力增强。公司是C909、C919、AG600和新舟系列等国产大中型民用飞机的主力型号机体结构供应商,同时与空客、波音等国际巨头合作关系稳固,是A320机翼、B737垂尾等关键部件的供应商。公司通过C919放量与国际转包双轮驱动,持续推进产能建设。但子公司航空工业陕飞受产品结构转型调整影响,上半年业绩下滑。公司还瞄准未来飞机发展趋势,拓展无人运输等领域。
中航西飞报告提示了哪些风险?
中航西飞报告提示了成本上行风险和交付节奏存在不确定性。财务费用大幅增加主要由于利息收入减少和汇兑损失增加。军机业务受产品结构转型调整影响,子公司航空工业陕飞上半年业绩下滑。虽然公司通过C919放量与国际转包双轮驱动,持续推进产能建设,并拓展无人运输等领域,但仍需关注成本控制和项目交付节奏的稳定性。