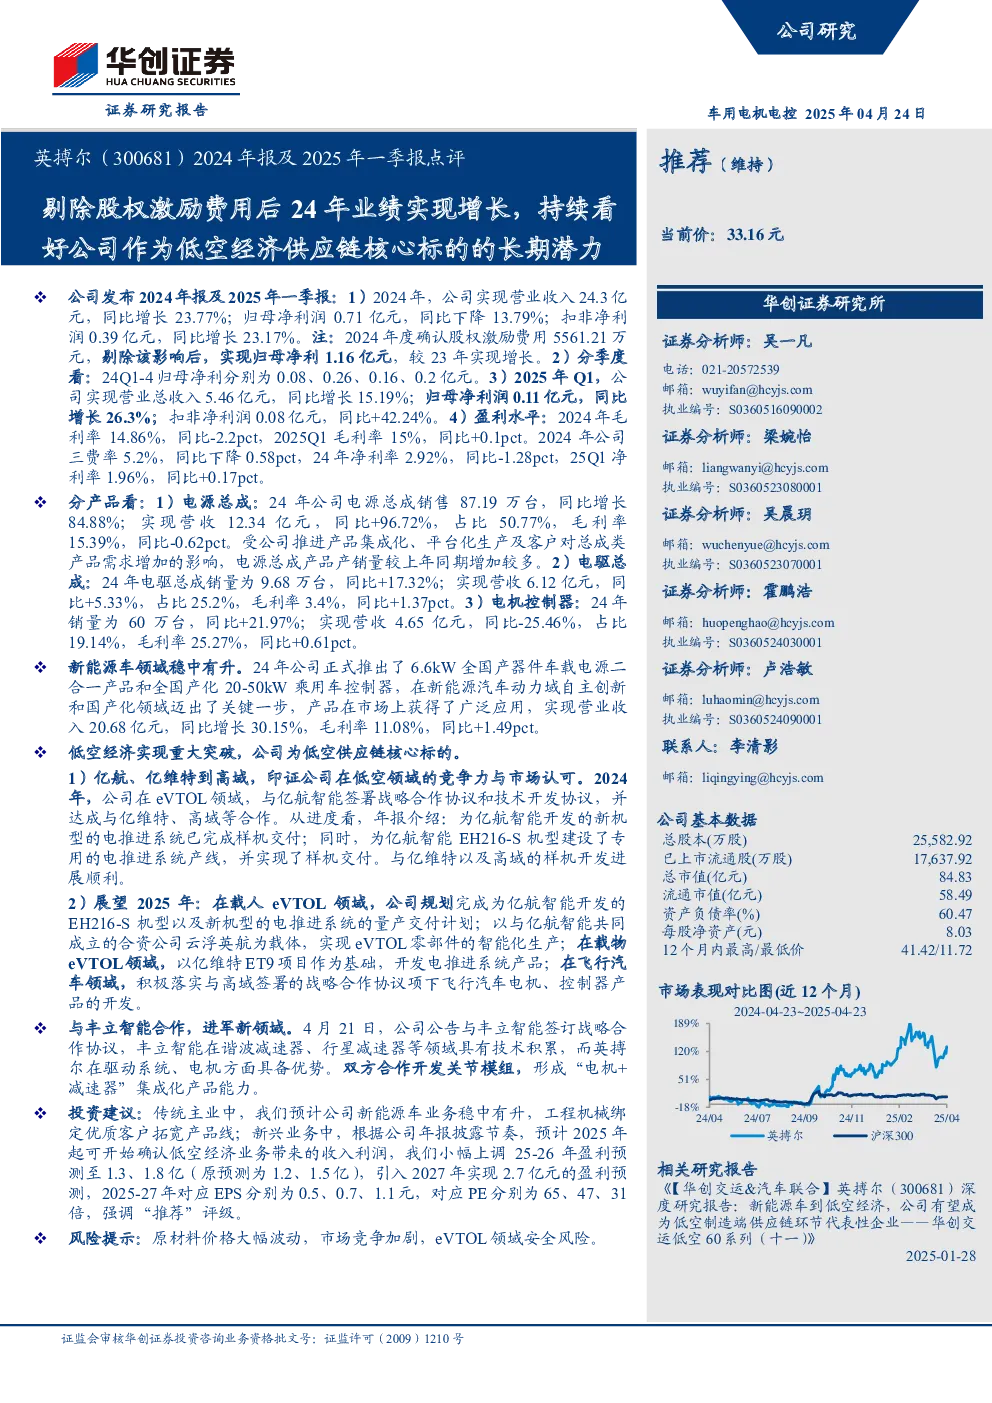
英搏尔(300681)2024年报及2025年一季报点评
核心观点
英搏尔2024年业绩受股权激励费用影响,剔除后归母净利润实现增长,公司作为低空经济供应链核心标的的长期潜力获持续看好。报告维持“推荐”评级。
关键数据
- 2024年业绩:营业收入24.3亿元(同比增长23.77%),归母净利润0.71亿元(同比下降13.79%),扣非净利润0.39亿元(同比增长23.17%),剔除股权激励费用后归母净利润1.16亿元(同比增长)。
- 分季度看:24Q1-4归母净利润分别为0.08、0.26、0.16、0.2亿元。
- 2025年Q1:营业收入5.46亿元(同比增长15.19%),归母净利润0.11亿元(同比增长26.3%),扣非净利润0.08亿元(同比增长42.24%)。
- 盈利水平:2024年毛利率14.86%(同比下降2.2pct),2025Q1毛利率15%(同比+0.1pct);2024年三费率5.2%(同比下降0.58pct),净利率2.92%(同比下降1.28pct),2025Q1净利率1.96%(同比+0.17pct)。
分产品看
- 电源总成:销量87.19万台(同比增长84.88%),营收12.34亿元(同比增长96.72%),占比50.77%,毛利率15.39%(同比下降0.62pct)。
- 电驱总成:销量9.68万台(同比增长17.32%),营收6.12亿元(同比增长5.33%),占比25.2%,毛利率3.4%(同比+1.37pct)。
- 电机控制器:销量60万台(同比增长21.97%),营收4.65亿元(同比下降25.46%),占比19.14%,毛利率25.27%(同比+0.61pct)。
新能源车领域
- 2024年新能源车业务营收20.68亿元(同比增长30.15%),毛利率11.08%(同比+1.49pct)。
- 公司推出全国产器件车载电源二合一产品和全国产化乘用车控制器,实现关键领域自主创新和国产化。
低空经济突破
- 与亿航智能、亿维特、高域等合作,为亿航EH216-S机型开发电推进系统并完成样机交付。
- 2025年规划:为亿航智能新机型量产交付电推进系统,通过云浮英航实现零部件智能化生产;开发亿维特ET9项目电推进系统;推进高域飞行汽车电机、控制器产品开发。
新领域合作
- 与丰立智能合作开发关节模组,形成“电机+减速器”集成化产品能力。
投资建议
- 预计新能源车业务稳中有升,工程机械业务绑定优质客户拓宽产品线。
- 低空经济业务2025年起确认收入利润,小幅上调2025-26年盈利预测至1.3、1.8亿元(原1.2、1.5亿元),引入2027年2.7亿元盈利预测。
- 2025-27年EPS分别为0.5、0.7、1.1元,对应PE分别为65、47、31倍,维持“推荐”评级。
风险提示
原材料价格波动、市场竞争加剧、eVTOL领域安全风险。