猜你想问
这份研报的核心内容是什么?
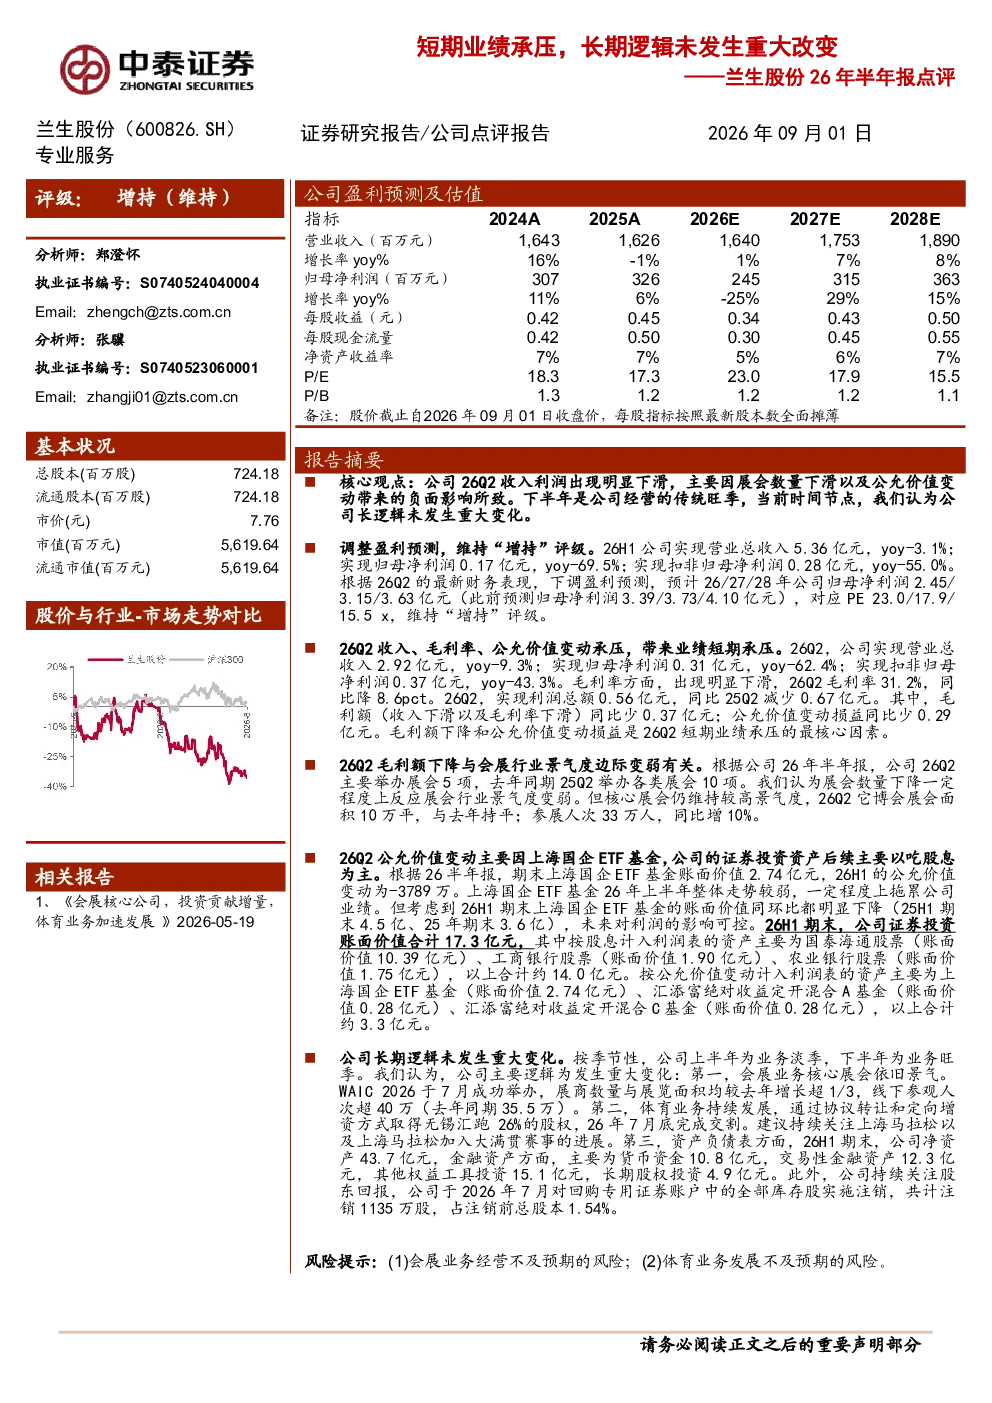
这份研报指出,公司2026年第二季度收入和利润出现明显下滑,主要原因是展会数量减少以及公允价值变动带来的负面影响。但下半年是公司经营的传统旺季,当前时间节点,公司长期逻辑未发生重大变化。具体数据显示,2026年上半年公司营业总收入5.36亿元,同比下降3.1%;归母净利润0.17亿元,同比下降69.5%。尽管短期业绩承压,但核心展会如WAIC2026仍保持较高景气度,体育业务也持续发展,通过协议转让和定向增资方式取得无锡汇跑26%的股权。
会展行业的发展趋势如何?
根据研报,2026年第二季度公司举办展会5项(去年同期10项),反映会展行业景气度边际变弱。但核心展会如WAIC2026展商数量与展览面积增长超三分之一,线下参观人次超40万,显示出行业核心领域仍保持较高景气度。公允价值变动主要受上海国企ETF基金影响,2026年上半年该基金账面价值2.74亿元,公允价值变动为-3789万元。公司证券投资资产后续主要以股息收入为主,表明公司在行业调整期仍具备一定韧性。
研报重点分析了哪些方面?
研报重点分析了公司短期业绩下滑的原因及长期发展逻辑。短期来看,公司2026年第二季度实现营业总收入2.92亿元,同比下降9.3%;归母净利润0.31亿元,同比下降62.4%。主要影响因素包括展会数量减少和公允价值变动。长期方面,核心展会WAIC2026保持较高景气度,体育业务持续发展,通过协议转让和定向增资方式取得无锡汇跑26%的股权。公司资产负债表稳健,金融资产主要为货币资金、交易性金融资产和其他权益工具投资,且持续关注股东回报,于2026年7月注销1135万股库存股。
当前市场对公司的判断是什么?
当前市场对公司的判断显示短期业绩承压,但长期逻辑未发生重大变化。2026年上半年公司营业总收入5.36亿元,同比下降3.1%;归母净利润0.17亿元,同比下降69.5%。公允价值变动导致净利润大幅下滑,但核心业务如会展和体育领域仍保持增长趋势。例如,WAIC2026展商数量与展览面积增长超三分之一,线下参观人次超40万。公司证券投资资产后续主要以股息收入为主,表明公司在行业调整期仍具备一定韧性。
研报提示了哪些风险?
研报提示了公司面临的主要风险,包括会展业务经营不及预期的风险和体育业务发展不及预期的风险。会展行业景气度边际变弱,虽然核心展会如WAIC2026保持较高景气度,但整体行业面临挑战。体育业务方面,公司通过协议转让和定向增资方式取得无锡汇跑26%的股权,但新业务的发展仍存在不确定性。此外,公允价值变动对短期业绩造成较大影响,2026年上半年该基金账面价值2.74亿元,公允价值变动为-3789万元,未来可能继续影响公司盈利表现。