猜你想问
中国巨石2026年Q2盈利表现如何?
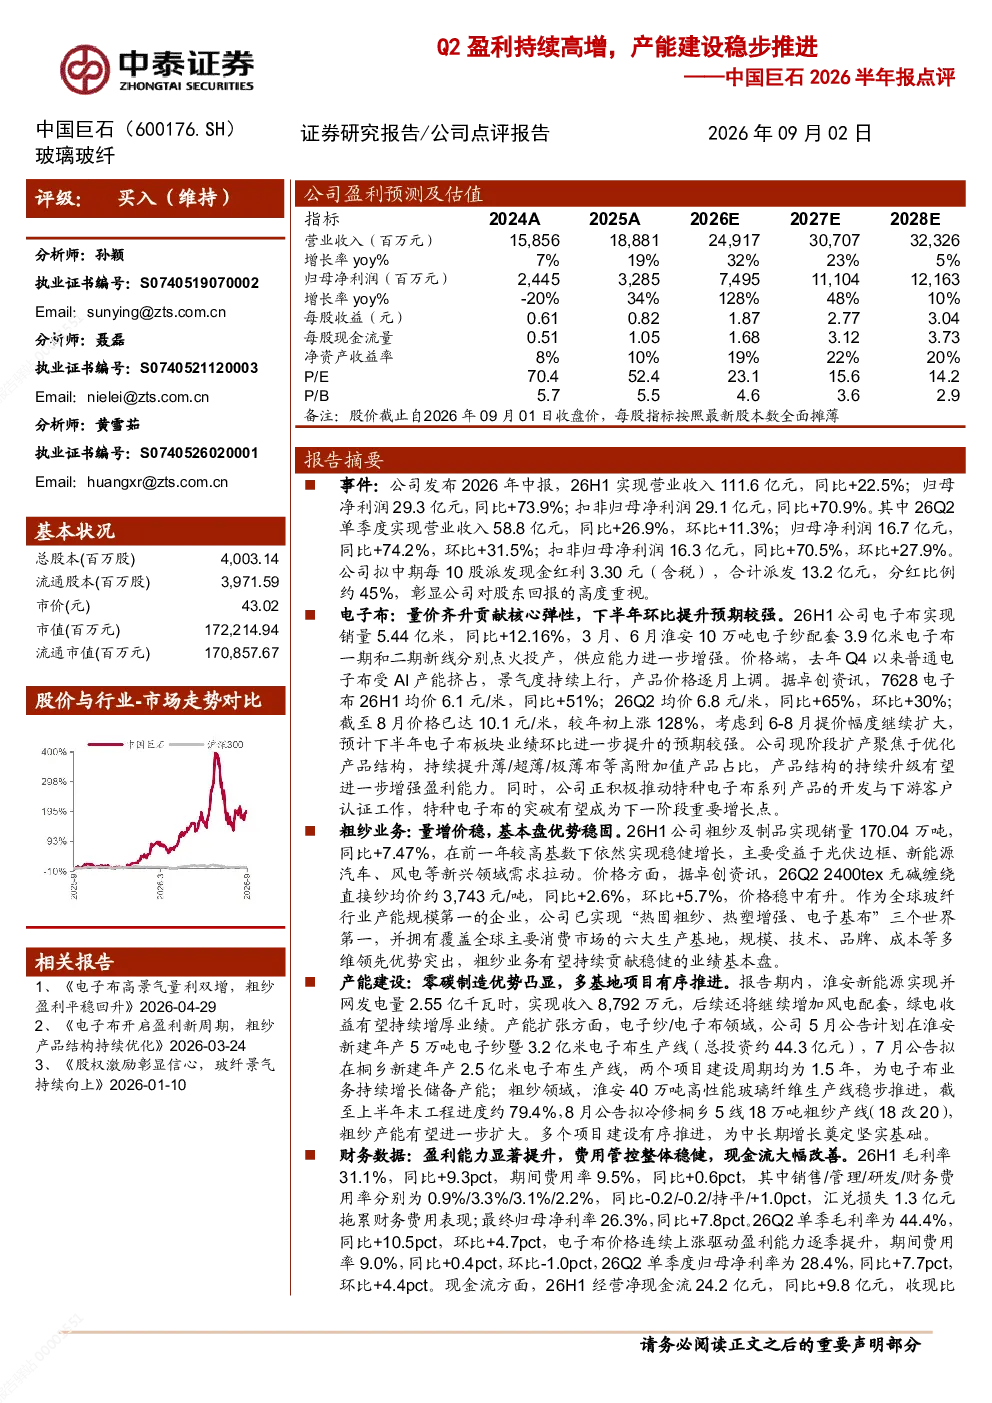
2026年Q2,中国巨石实现营业收入58.8亿元,同比增长26.9%;归母净利润16.7亿元,同比增长74.2%。上半年累计营业收入111.6亿元,同比增长22.5%;归母净利润29.3亿元,同比增长73.9%。扣非归母净利润29.1亿元,同比增长70.9%,显示盈利能力持续增强。电子布业务表现突出,26H1销量5.44亿米,同比增长12.16%,价格端7628电子布均价同比大幅提升51%,量价齐升推动业绩高增。粗纱业务稳健,销量170.04万吨,同比增长7.47%,价格稳中有升。公司整体盈利水平显著改善,经营净现金流达24.2亿元,同比增加9.8亿元。
中国巨石电子布业务发展情况如何?
中国巨石电子布业务呈现强劲增长态势。26H1销量达5.44亿米,同比增长12.16%,价格端7628电子布均价6.1元/米,同比提升51%,26Q2均价6.8元/米,同比提升65%,环比增长30%。公司通过优化产品结构,提升薄/超薄/极薄布占比,并积极开发特种电子布,推动业务高质量发展。下半年业绩环比提升预期较强,电子纱/电子布领域计划在淮安和桐乡新建生产线,为业务增长储备产能。公司电子布业务量价齐升,市场竞争力持续增强。
中国巨石产能建设进展如何?
中国巨石产能建设稳步推进。淮安新能源已实现并网发电量2.55亿千瓦时,绿电收益增厚业绩。电子纱/电子布领域,公司在淮安和桐乡规划新建生产线,为业务增长提供产能支撑。粗纱领域,淮安40万吨高性能玻璃纤维生产线建设顺利,桐乡产线计划冷修扩能。这些举措将有效提升公司产能规模和产品结构优化,为未来业绩持续增长奠定基础。公司通过产能扩张和结构升级,强化行业领先地位。
中国巨石当前市场表现如何?
中国巨石当前市场表现稳健。作为全球玻纤行业产能规模第一的企业,公司粗纱业务销量170.04万吨,同比增长7.47%,价格稳中有升。电子布业务销量5.44亿米,同比增长12.16%,价格端7628电子布均价同比提升51%。公司毛利率达31.1%,同比提升9.3个百分点;归母净利率26.3%,同比提升7.8个百分点。经营净现金流24.2亿元,同比增加9.8亿元。整体财务数据表现优异,市场竞争力持续巩固。
中国巨石研报提示哪些风险?
中国巨石研报提示的主要风险包括:下游需求不及预期可能影响产品销售;新项目进度不及预期可能导致产能扩张目标无法达成;原料价格涨幅超预期将增加生产成本压力。此外,行业竞争加剧、政策变化等因素也可能对业绩产生不利影响。公司需密切关注市场动态,加强风险管控,确保经营稳健。投资者应关注这些潜在风险,结合公司发展战略进行综合判断。