猜你想问
这份研报的核心内容是什么?
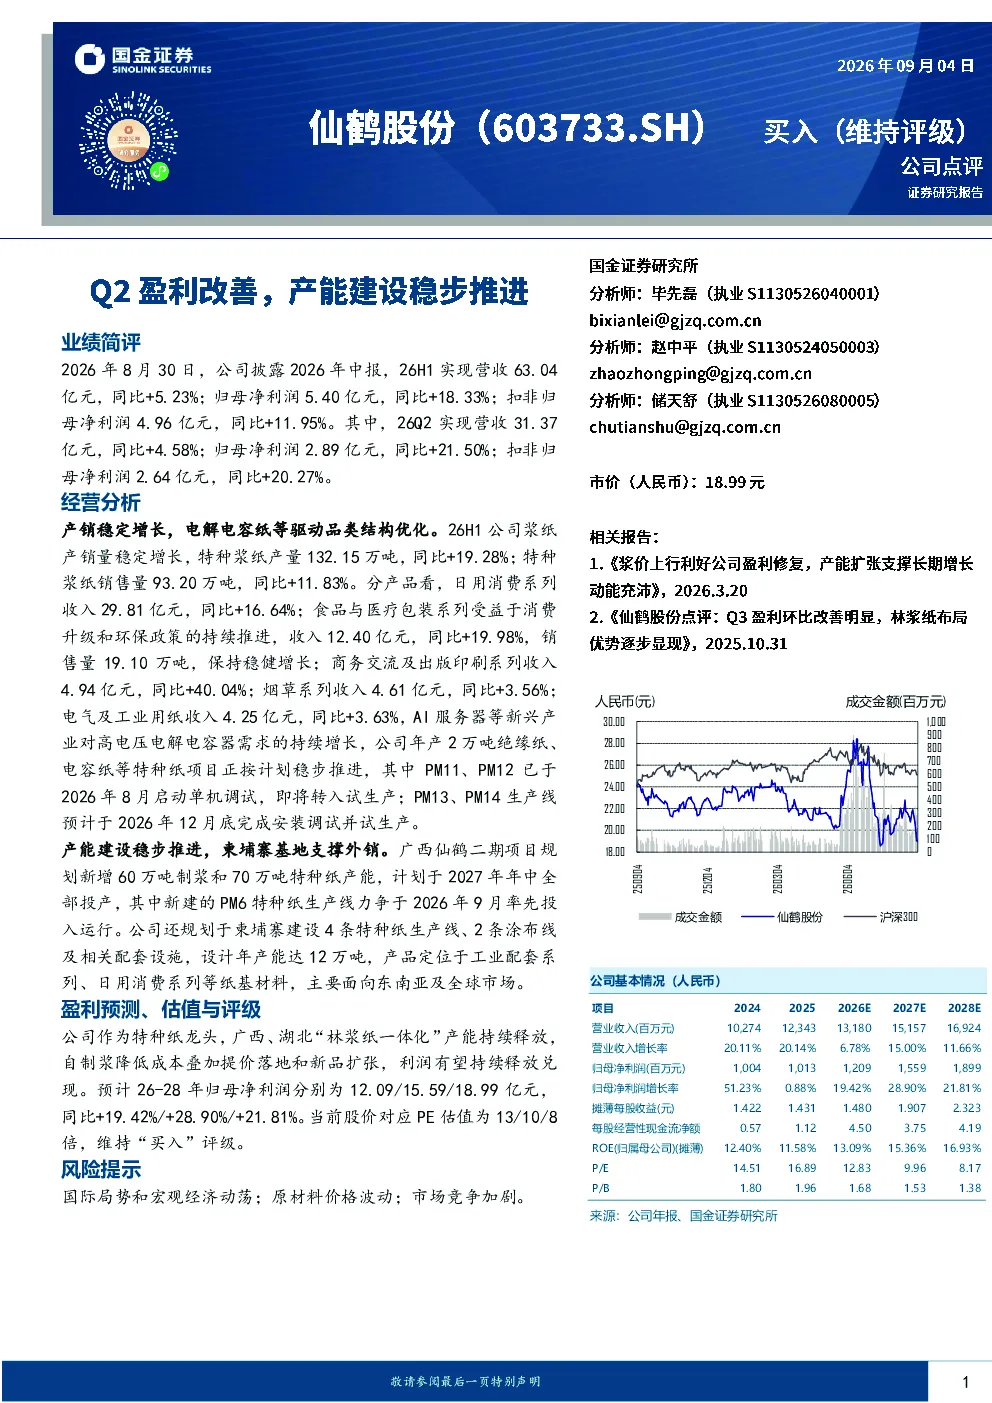
该研报分析了仙鹤股份2026年中报数据,显示公司26H1营收63.04亿元同比增长5.23%,归母净利润5.40亿元同比增长18.33%。其中Q2营收31.37亿元同比增长4.58%,归母净利润2.89亿元同比增长21.50%。报告重点指出公司特种浆纸产量同比+19.28%,销售量同比+11.83%,产品结构持续优化,新兴产业的绝缘纸、电容纸项目稳步推进。
轻工制造行业发展趋势如何?
轻工制造行业正经历结构性调整,特种纸作为细分赛道呈现高增长态势。仙鹤股份的案例显示,公司通过“林浆纸一体化”降低成本,提价落地和新品扩张驱动利润增长。AI服务器等新兴产业带动高电压电解电容器需求,为绝缘纸、电容纸等特种纸带来发展机遇。广西、湖北基地产能持续释放,进一步巩固行业龙头地位。
研报重点分析了哪些方向?
研报重点分析了仙鹤股份的产销增长与品类结构优化,特种浆纸产量和销售量均实现显著提升,各产品系列收入均实现同比增长。报告还关注公司产能建设进展,广西二期项目计划2027年年中投产,柬埔寨基地面向东南亚及全球市场,展现公司全球化布局战略。
当前市场对轻工制造行业的现状如何?
当前轻工制造行业,特别是特种纸领域,展现出良好的发展前景。以仙鹤股份为例,公司通过技术创新和产能扩张,有效应对市场变化。行业龙头企业凭借规模优势和产品差异化,能够实现盈利持续改善。同时,国际局势和宏观经济波动、原材料价格波动、市场竞争加剧等因素,对行业整体存在一定的不确定性。
研报提到了哪些风险提示?
研报提示了国际局势和宏观经济动荡可能带来的不确定性,原材料价格波动直接影响生产成本,市场竞争加剧可能压缩利润空间。这些风险因素需要投资者关注,特别是在全球供应链重构和需求变化背景下,企业需加强风险管理能力,以应对外部环境变化带来的挑战。
你可能感兴趣
2026半年报点评Q2盈利持续高增,产能建设稳步推进
中泰证券2026-09-02
因IRA政策盈利大幅改善,美国产能建设稳步推进
国信证券2024-03-05
Q2业绩环比改善,先进封测产能扩张稳步推进
长城证券2023-09-10
Q2盈利底部回升,新产能稳步推进
国盛证券2023-08-31
矿价刚性自营冶炼业务盈利收窄,一体化产能建设稳步推进
基础化工国盛证券2023-09-02
盈利能力持续提升,产能建设稳步推进
机械设备长城证券2023-04-25
产能建设稳步推进,盈利能力环比提升
国信证券2022-11-07
中报点评:Q2盈利环比改善,产能稳步释放巩固行业领先地位
建筑建材中原证券2022-09-09
盈利能力显著改善,半导体材料建设稳步推进中
建筑建材国联证券2021-11-05
九华旅游2026年半年报点评:Q2经营提速,项目建设稳步推进
国联民生证券2026-08-21