猜你想问
这份锡产业周报的核心内容是什么?
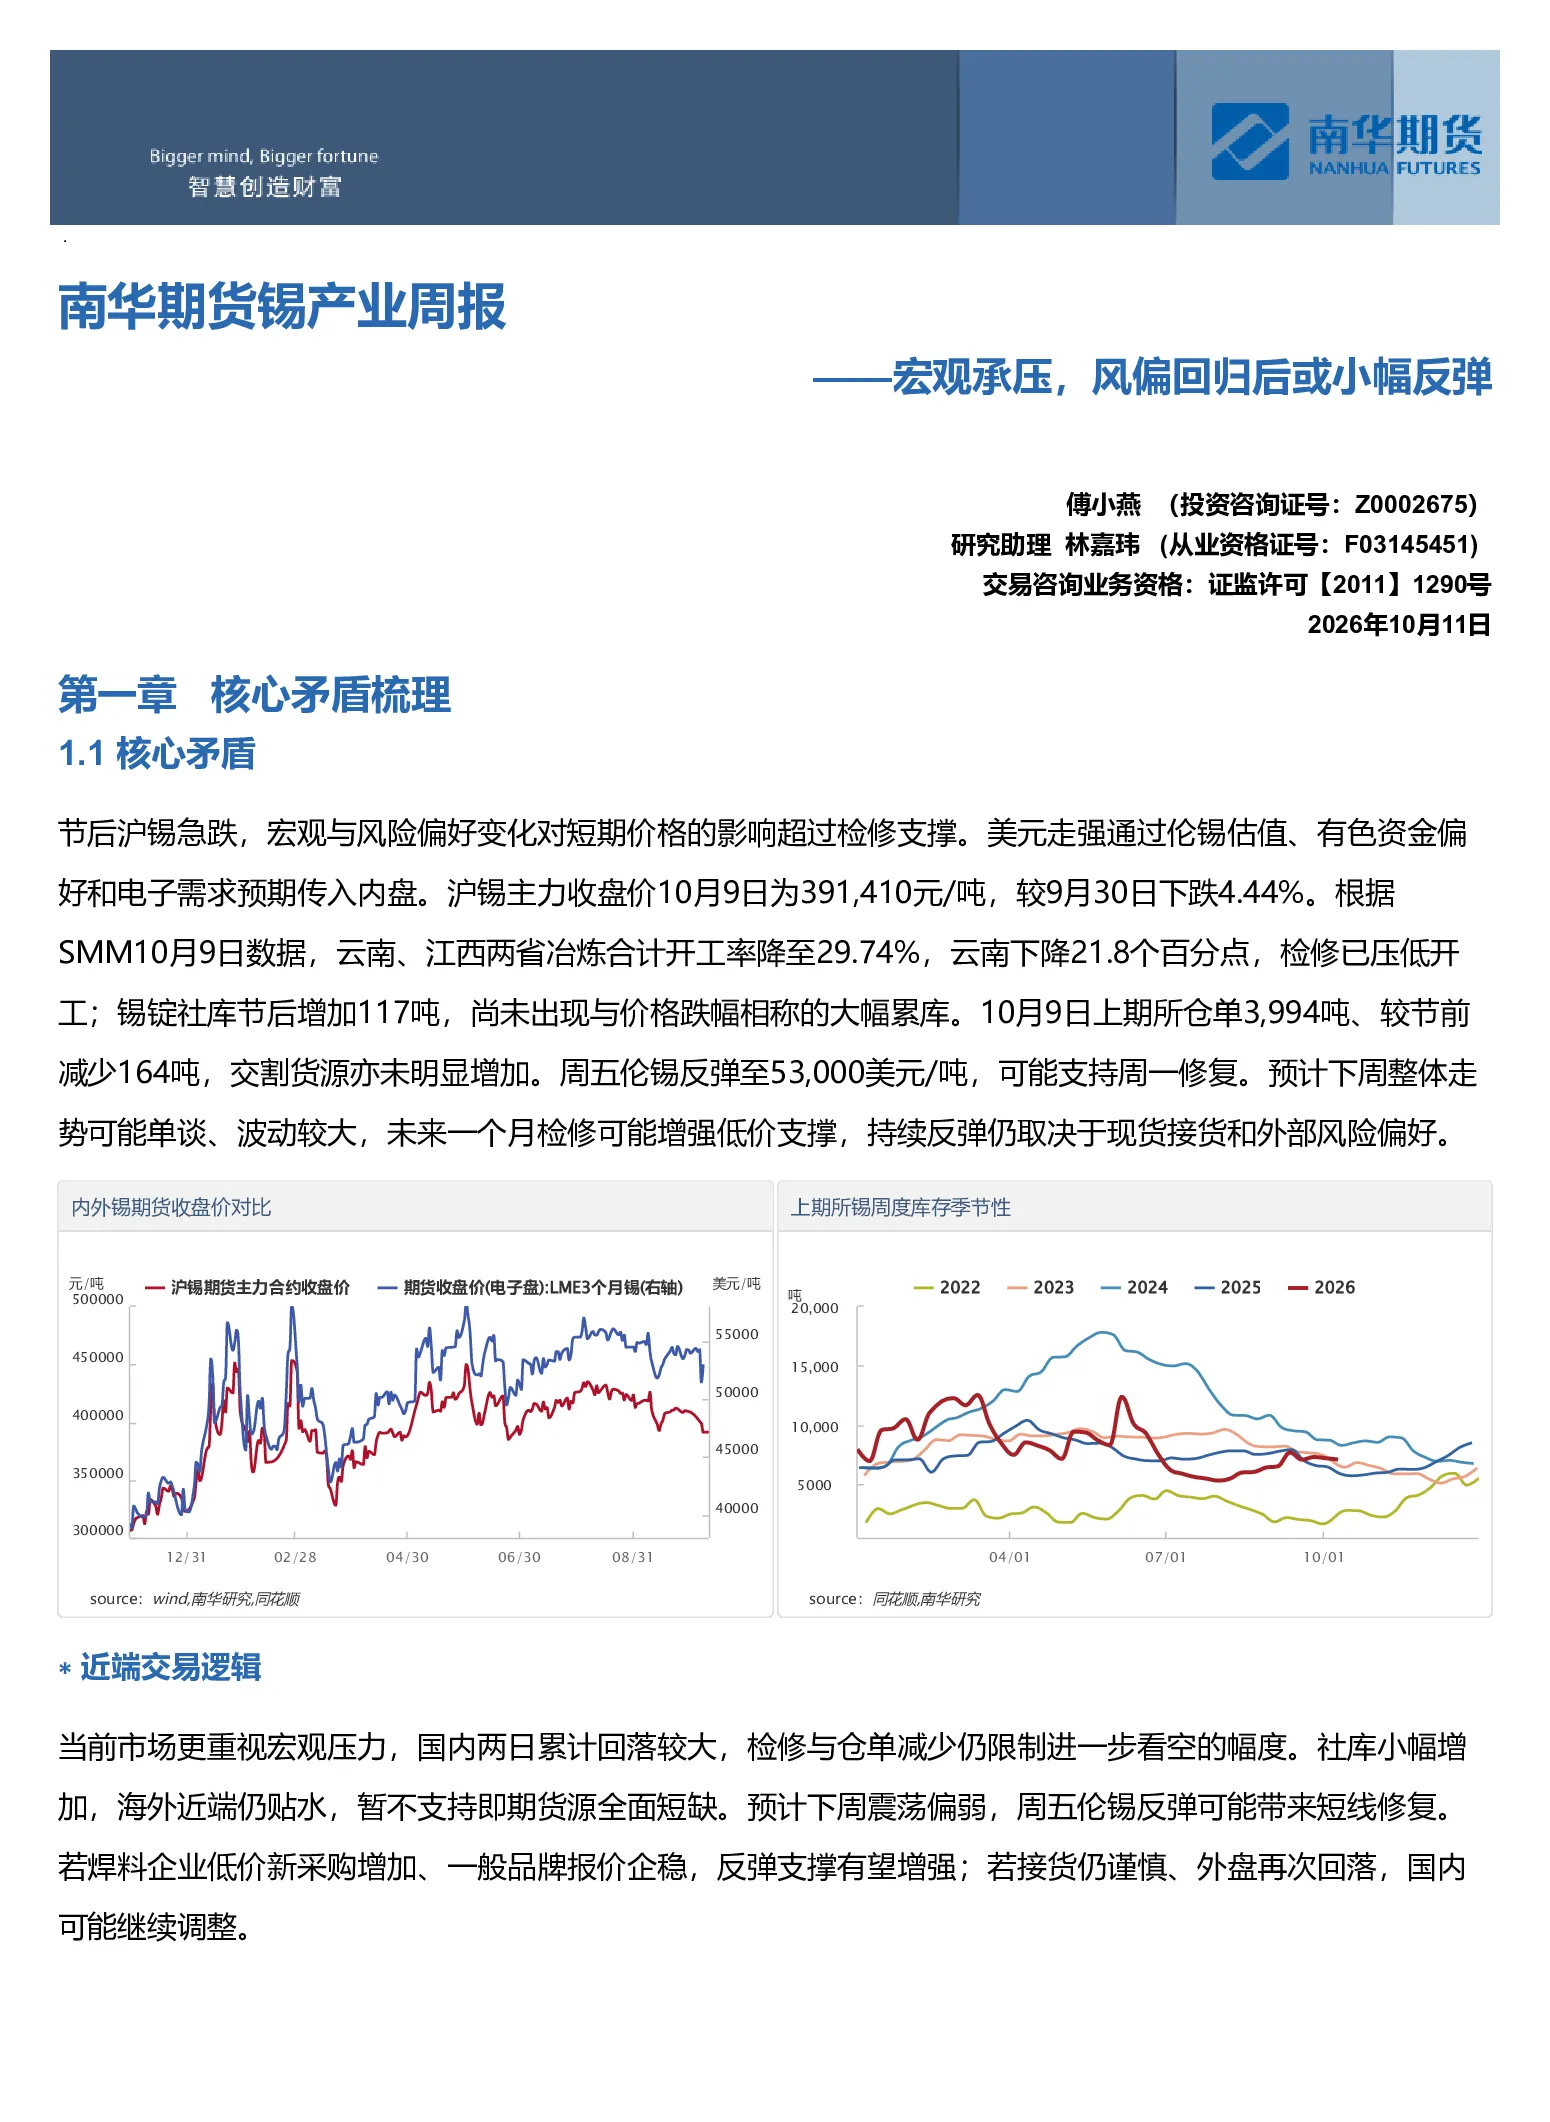
这份周报分析了节后沪锡急跌的原因,主要受宏观压力和风险偏好变化影响,美元走强传导至内盘。报告指出云南、江西检修压低开工率,锡锭社库增加但未大幅累库,上期所仓单减少,伦锡反弹可能支持短线修复。未来一个月检修增强低价支撑,持续反弹取决于现货接货和外部风险偏好。
锡行业的发展趋势如何?
锡行业长期供给恢复缓慢与电子焊料需求结构升级不匹配,AI服务器和先进封装提供增量但无法替代传统电子、光伏需求。矿紧不必然压低锡锭供应,年内趋势取决于矿端约束能否穿透冶炼和进口补充,最终表现为持续去库。
报告重点分析了哪些方向?
报告重点分析了宏观压力对锡价的影响、检修与仓单变化对市场情绪的作用、现货接货与外部风险偏好的关系,以及锡价与伦锡的联动性。此外,还探讨了AI服务器和先进封装对锡需求的增量贡献,以及传统电子、光伏需求的增速分化。
当前锡市场的现状如何判断?
当前锡市场受宏观压力影响较大,国内两日累计回落较大,检修与仓单减少限制进一步看空,社库小幅增加,海外近端仍贴水,暂不支持即期货源全面短缺。预计下周震荡偏弱,伦锡反弹可能带来短线修复。若焊料企业低价新采购增加、一般品牌报价企稳,反弹支撑增强。
这份研报有哪些风险提示?
这份研报提示了AI发展不及预期、海外矿端扰动、印尼政策等风险因素。AI服务器和先进封装的增量贡献可能不及预期,海外矿端扰动可能影响锡供应,印尼政策变化可能对锡价产生不确定性影响。
你可能感兴趣
锡产业周报:宏观承压,风偏回归后或小幅反弹
南华期货2026-10-11
南华期货锌产业周报:宏观承压,本周或有反弹20261012
南华期货2026-10-12
南华期货铅产业周报:节后基本面承压20261012
南华期货2026-10-12
南华期货锌产业周报:风偏回归后或可重新计价供损20260706
南华期货2026-07-06
南华期货锌产业周报:风偏回归后或可重新计价供损
南华期货2026-07-06
镍周报:宏观风偏承压,镍价反弹后回落
铜冠金源期货2026-09-28
南华期货锌产业周报:风偏承压,底部支撑尚存20260720
南华期货2026-07-20
南华期货锌产业周报:风偏承压,底部支撑尚存
南华期货2026-07-20
南华期货钢材产业周报:钢厂盈利承压下滑,减产预期逐渐加强,短期或反弹20251026
南华期货2025-10-26
南华期货钢材产业周报:钢厂盈利承压下滑,减产预期逐渐加强,短期或反弹
南华期货2025-10-26