研报总结
第一章核心矛盾梳理
1.1 核心矛盾
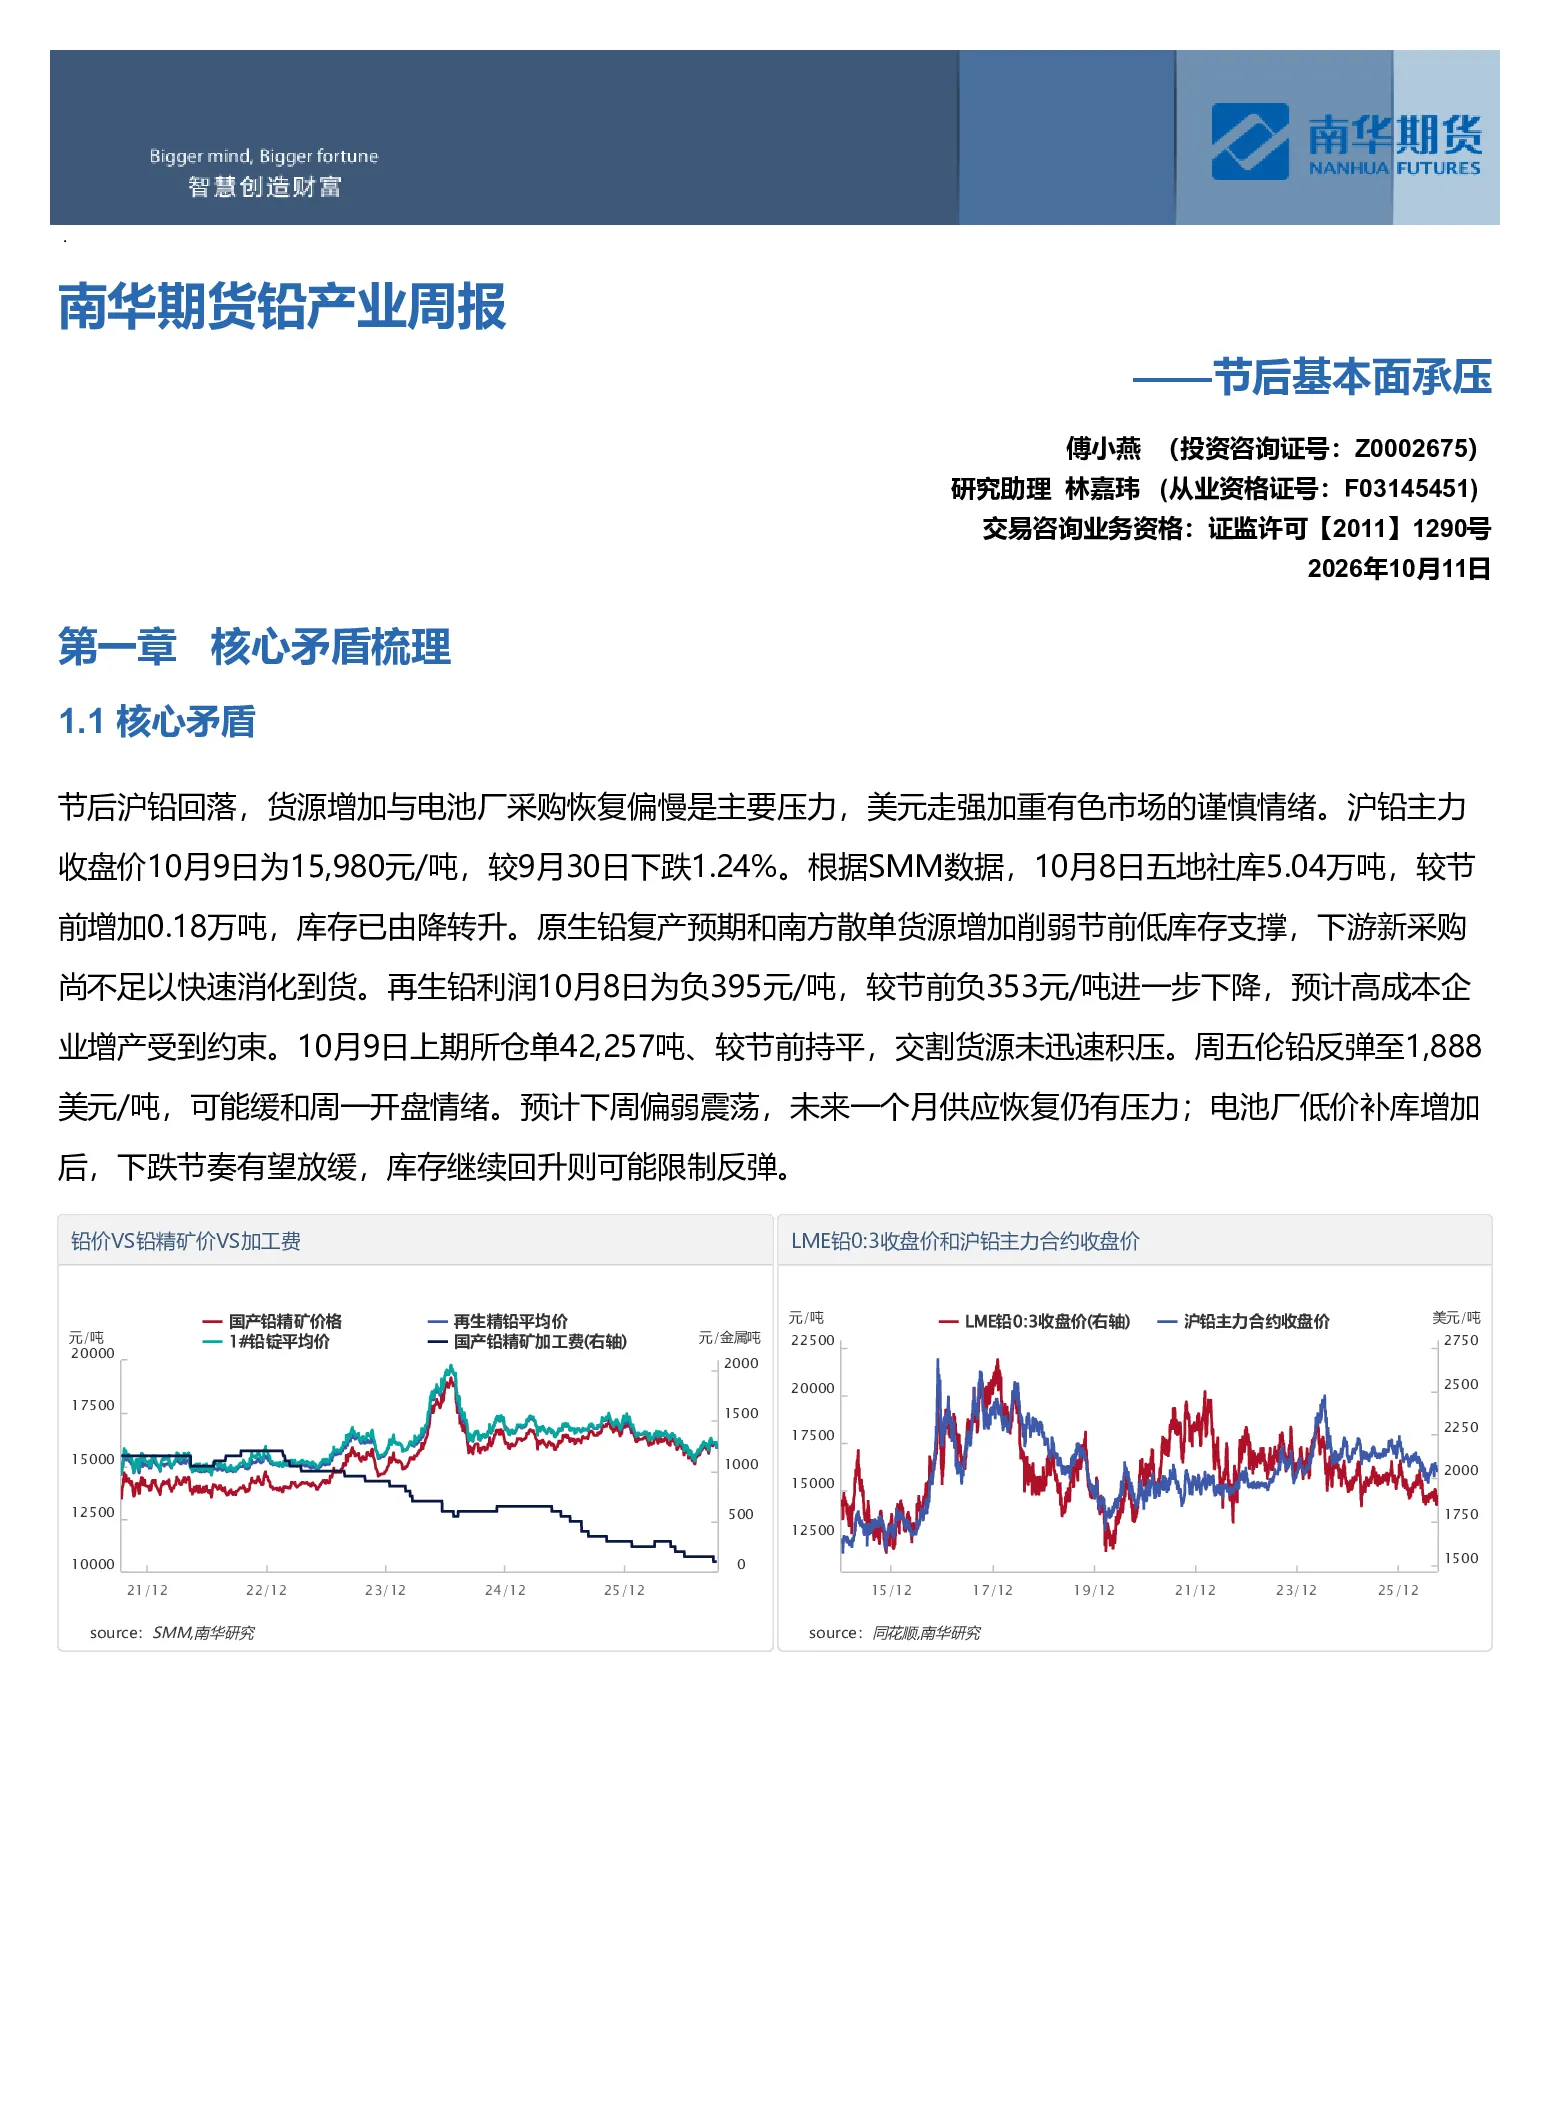
节后沪铅价格回落,主要压力来自货源增加与电池厂采购恢复偏慢,美元走强加重市场谨慎情绪。10月9日沪铅主力收盘价为15,980元/吨,较9月30日下跌1.24%。五地社库从节前的4.86万吨增至5.04万吨,库存由降转升。原生铅复产预期和南方散单货源增加削弱了节前低库存的支撑,下游新采购尚不足以快速消化到货。再生铅利润10月8日降至负395元/吨,较节前进一步下降,预计高成本企业增产受限。10月9日上期所仓单为42,257吨,较节前持平,交割货源未迅速积压。伦铅周五反弹至1,888美元/吨,可能缓和周一开盘情绪。预计下周沪铅偏弱震荡,未来一个月供应恢复仍有压力;电池厂低价补库增加后,下跌节奏有望放缓,库存继续回升则可能限制反弹。
近端交易逻辑
当前市场交易节后累库和供应恢复,沪铅收盘已降至16,000元/吨以下。社库小幅增加,仓单持平,再生利润恶化,暂不支持供应快速过剩的强判断。预计下周偏弱震荡,周五海外反弹可能带来开盘修复。电池厂复工后的新采购若增加,现货报价有望企稳;若炼厂出货和进口到货增加、下游仍以消化旧库存为主,反弹可能承压。
远端交易预期
2026年铅的结构矛盾在于废电瓶回收约束与再生冶炼产能弹性并存。铅价上涨会修复回收和冶炼收益,诱发供给回补,限制单靠旺季预期推动的趋势;原料紧张又会延缓复产,形成成本支撑。白银、锑锡等副产品收益使不同炼厂盈亏分化,不能用统一成本线判断全部产能退出。年内方向仍取决于电池终端消化能否快于再生供应恢复。
1.2 价格与价差研判
价格走势研判
预计10月12—16日沪铅偏弱震荡,短线存在海外反弹带来的修复可能。10月9日主力收盘15,980元/吨,较节前下跌200元/吨,累库与采购偏慢已影响价格。再生利润下降、仓单持平限制进一步看空的幅度。未来一个月若电池厂低价补库增加、库存回升放缓,价格有望企稳;原生铅复产及进口到货快于采购恢复,可能继续压低价格重心。
现货与月差走势研判
预计现货表现仍有地区和品牌差异,南方流通货源增加可能限制升水,北方局部货源偏紧可能使报价相对坚挺。
价差研判
预计原生与再生铅替代关系仍受含税口径和可售货源影响,再生利润恶化可能减弱其降价出货意愿。
1.3 风险提示
环保政策,矿端扰动,新国标需求不及预期
第二章本周重要信息及下周关注事件
2.1 本周重要信息
【利多驱动】
- 再生铅利润下降:10月8日为负395元/吨,9月30日为负353元/吨。影响:铅价回落压缩供应端利润,可能抑制高成本企业复产。
- 海外价格周五回升:LME三个月铅10月9日收盘1,888美元/吨,前日1,860美元/吨。影响:可能缓和下周开盘压力,晚于国内日盘收盘,仅用于后市展望,尚不改变国内累库与采购偏慢的主线。
【利空驱动】
- 国内社库转为增加:10月8日五地社库5.04万吨,9月30日为4.86万吨,增加1,800吨。影响:假期后到货暂时超过出库,节前去库对价格的支撑减弱;南华数据显示10月9日仓单42,257吨、较节前持平,社库变化主要反映更广的流通库存口径。
- 电解铅货源增加、采购尚慢:金源期货10月9日反馈南方厂提货源较节前增多,北方仍偏紧,电池厂陆续复工。影响:南方散单供应增加对报价形成压力,复工采购可能缓解累库,实际新增订单与进口到货吨数尚未公布。
- 美元较节前走强:美元指数10月9日为102.2322,9月30日为101.4538。影响:假期及节后美元走强限制海外金属估值和有色风险偏好,铅价仍主要由国内货源与采购决定。
- 海外近端仍贴水:10月9日LME铅现货对三个月贴水38.70美元/吨。影响:海外即期货源没有出现全面紧张,伦铅反弹的产业支撑有限,海外货源向国内转移仍需结合实际订单判断。
【现货成交信息】
(无具体信息)
2.2 下周重要事件关注
国内
- 10月12—16日电池厂复工后的新采购与炼厂出货:区分节前订单提货和新增采购,重点比较南方厂提货源、北方品牌报价及实际成交。
- 10月12—16日五地社库更新与每日上期所仓单:以10月8日社库5.04万吨、10月9日仓单42,257吨为各自基准,分别观察到货与出库。
- 10月14日09:30中国9月CPI、PPI:重点看工业价格和制造业利润预期,对铅消费的影响预计弱于电池厂实际采购。
国际
- 10月12日开盘至16日伦铅价格和现货对三个月结构:观察周五反弹能否延续,区分开盘情绪改善与海外货源收紧。
- 10月14日20:30美国9月CPI、10月15日20:30美国9月PPI:通胀变化可能调整利率与美元预期,进而影响伦铅及国内风险偏好。
第三章盘面解读
(无具体信息)
第四章估值和利润分析
(无具体信息)
第五章供需及库存推演
(无具体信息)