猜你想问
这份研报的核心内容是什么?
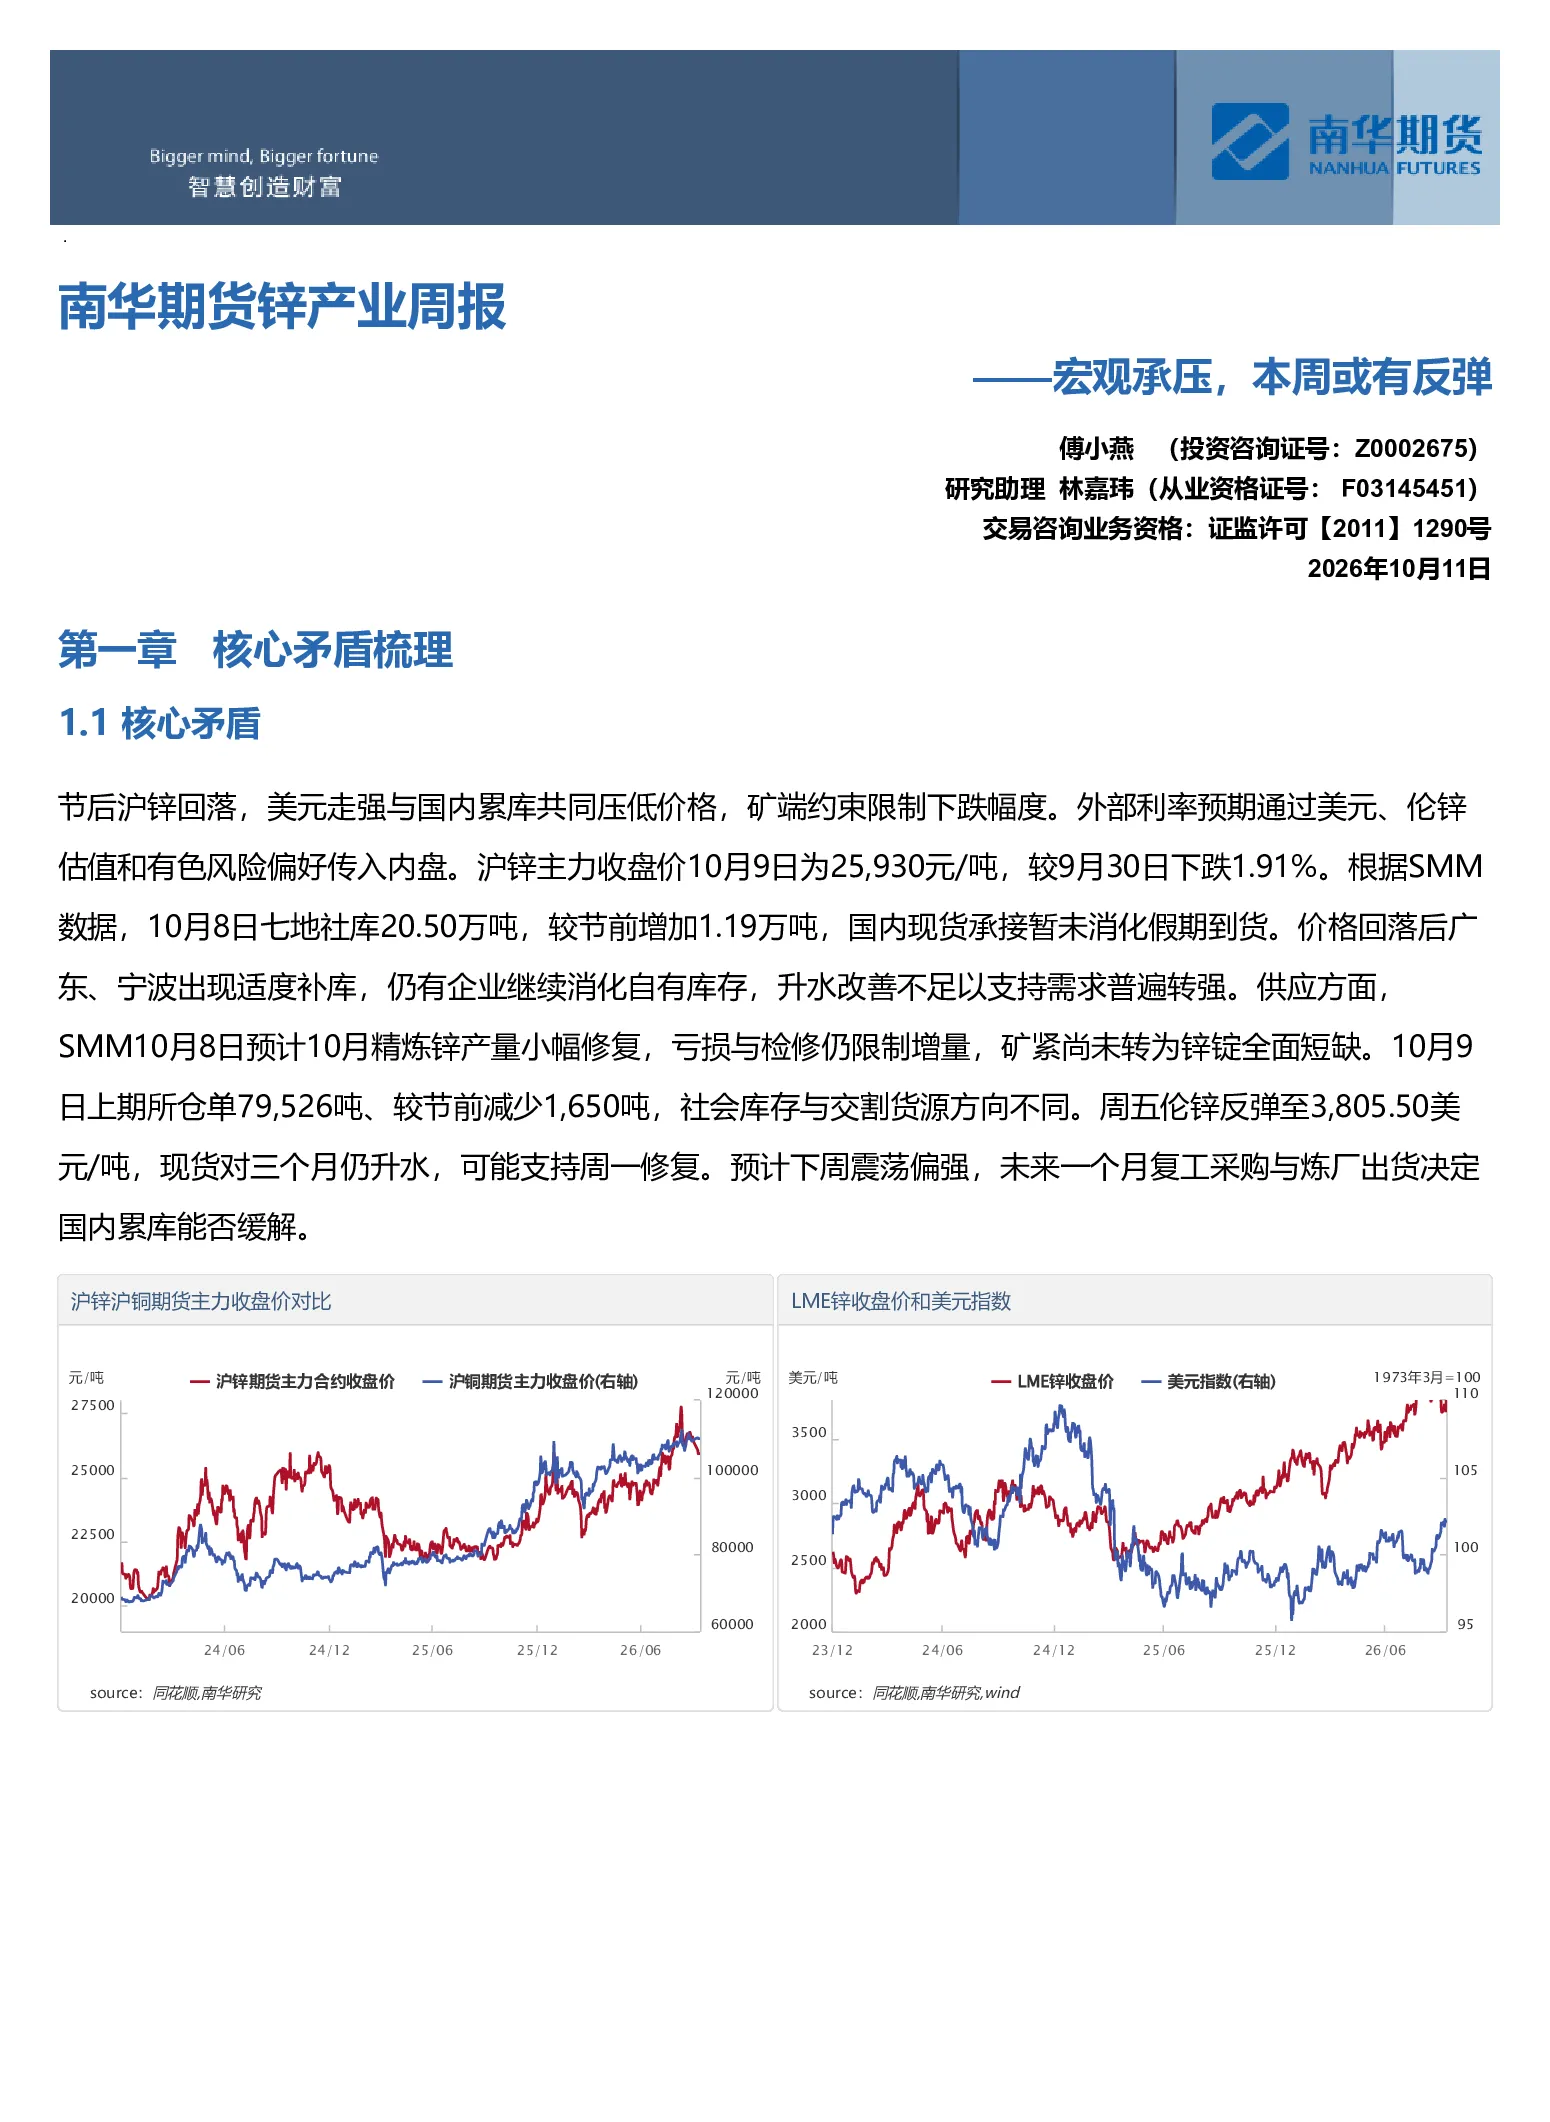
这份研报分析了节后沪锌价格回落的成因,主要受美元走强和国内累库压制,但矿端约束限制了下跌幅度。报告指出外部利率预期通过美元、伦锌估值和有色风险偏好传导至内盘。国内库存回升和高价采购不足是当前价格的主要反映,低加工费仍提供供应支撑。预计下周震荡偏强,未来一个月复工采购与炼厂出货决定国内累库能否缓解。
锌产业未来发展趋势如何?
2026年锌产业的矛盾在于精矿紧张向精炼减产传导的速度,以及全球金属库存重新分布。负加工费压缩冶炼收益,但副产品收入、原料库存和大厂复产使减产并非同步发生。海外溢价吸引国内出口可阶段性改善内盘平衡,后续又可能通过交仓缓和外盘短缺。年内趋势需由实际产量收缩或终端需求扩张确认。
研报重点分析了哪些方向?
研报重点分析了沪锌价格回落的近端交易逻辑,包括国内库存回升和高价采购不足,以及低加工费对供应的支撑。同时,报告研判了价格走势、现货与月差走势,以及内外盘价差走势。此外,还关注了矿端扰动、冶炼端检修和宏观利率等风险因素。
当前锌市场现状如何判断?
当前锌市场现状表现为国内库存回升、高价采购不足,以及价格回落后局部补库。报告指出七地社库增加显示国内供需尚不紧张,仓单下降、局部补库和伦锌近端升水又限制跌幅。但美元走强、紧缩预期仍存,以及供应存在有限恢复预期等因素也制约市场。
研报提到了哪些风险提示?
研报提示了矿端扰动、冶炼端检修和宏观利率等风险因素。矿端扰动可能导致供应不稳定,冶炼端检修可能影响产量,而宏观利率变化可能影响市场估值。这些因素都可能对锌市场产生影响。
你可能感兴趣
南华期货锌产业周报:宏观承压,本周或有反弹
南华期货2026-10-11
南华期货锡产业周报:宏观承压,风偏回归后或小幅反弹20261012
南华期货2026-10-12
锌产业周报:宏观承压,本周或有反弹
南华期货2026-10-11
南华期货铅产业周报:节后基本面承压20261012
南华期货2026-10-12
南华期货锌产业周报:风偏承压,底部支撑尚存
南华期货2026-07-20
南华期货锌产业周报:风偏承压,底部支撑尚存20260720
南华期货2026-07-20
有色金属周报:宏观因素影响,锌价或有承压
宏源期货2025-10-13
南华期货锌产业周报:宏观数据增加降息不确定性,美元指数反弹金属弱势运行
南华期货2025-09-29
南华期货锌产业周报:宏观数据增加降息不确定性,美元指数反弹金属弱势运行20250928
南华期货2025-09-28
南华期货煤焦产业周报:承压运行,估值偏低待反弹20260412
南华期货2026-04-12