猜你想问
这份钢铁周报的核心内容是什么?
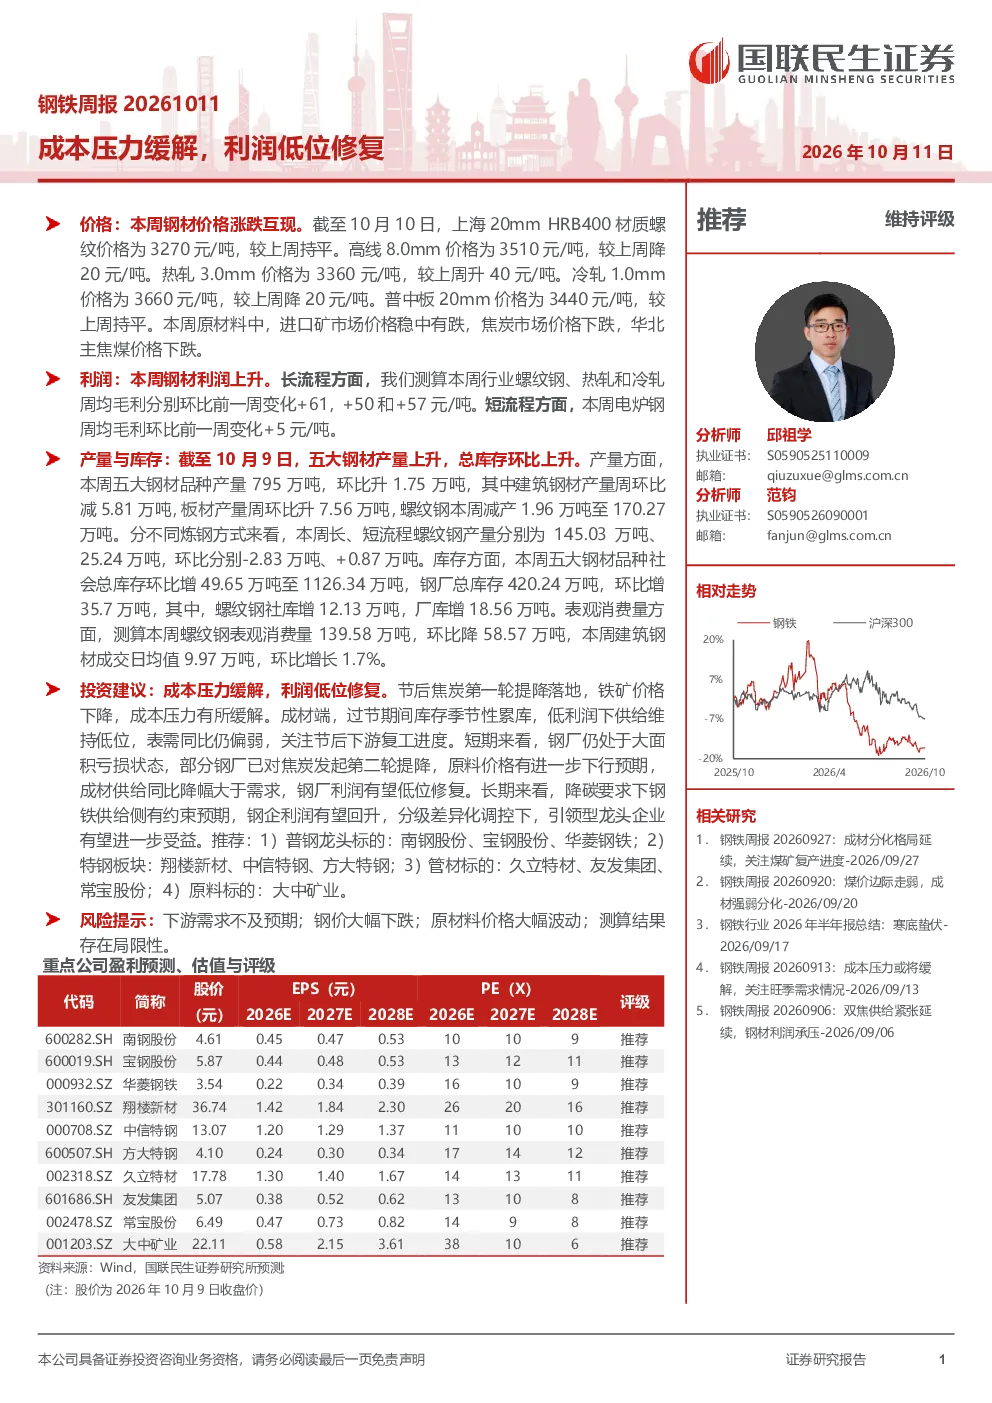
报告指出,受成本压力缓解和供需关系改善影响,钢材行业利润低位修复,但钢厂仍大面积亏损,原料价格下行预期增强。短期钢厂利润有望改善,长期看降碳政策利好龙头企业。报告分析了钢材价格涨跌互现、原材料价格稳中有跌、长流程和短流程钢厂毛利环比提升等关键数据,并关注了产量、库存及表观消费量变化。
钢铁行业未来发展趋势如何?
钢铁行业受降碳约束,供给侧存在约束预期,龙头企业有望受益于分级差异化调控政策。短期看,成本压力缓解带动原料价格下行,钢厂利润有望修复,但下游需求恢复情况仍需关注。长期来看,行业集中度提升和绿色转型将利好头部企业,但需警惕下游需求波动和原材料价格大幅波动等风险。
报告重点分析了哪些方面?
报告重点分析了钢材价格、原材料价格、钢厂利润、产量、库存及表观消费量等关键指标。其中,钢材价格涨跌互现,原材料成本压力有所缓解;长流程和短流程钢厂毛利环比均有所提升;产量环比上升,但库存增加;表观消费量环比下降。此外,报告还关注了焦炭提降、成材供需关系等市场动态。
当前钢铁市场现状如何判断?
当前钢铁市场呈现成本压力缓解与利润低位修复的态势。钢材价格涨跌互现,原材料价格稳中有跌,钢厂亏损状态仍存但毛利环比提升。产量环比上升,但库存增加,表观消费量环比下降。短期看,原料价格下行预期增强,钢厂利润有望改善;长期看,降碳政策利好龙头企业,但需关注下游需求恢复和原材料价格波动等风险。
这份研报有哪些风险提示?
报告提示的主要风险包括:下游需求不及预期可能导致钢价大幅下跌;原材料价格大幅波动可能影响钢厂盈利能力;测算结果存在局限性。此外,钢厂亏损状态仍存,部分钢厂可能启动焦炭第二轮提降,需关注原料价格进一步下行的影响。下游复工进度和原料价格波动是需重点关注的市场变量。
你可能感兴趣
2022Q1成本压力缓解,全年利润有望显著修复
轻工制造西部证券2022-04-29
钢铁周报:成本压力骤降,钢企利润快速回升
钢铁民生证券2024-03-17
PF周报:库存压力小幅缓解 PF利润仍未修复
华泰期货2023-12-17
八一钢铁2013年一季报点评:利润增长源于成本端的缓解
钢铁安信证券2013-05-03
电子设备行业专题研究:PCB板块复盘:成本压力缓解,盈利修复显现
电子设备东方财富2022-12-05
业绩稳定增长,成本端压力缓解盈利修复
建筑建材国联证券2023-08-29
家用电器2018年第48周:成本与关税压力缓解,家电行业盈利与估值有望修复
家用电器国泰君安证券2018-12-02
半年报点评:Q2成本压力缓解,产能放量助力盈利修复
轻工制造西部证券2022-08-30
[烟花]【国金食品】洽洽食品:再次提价缓解成本压力,看好成本回落后利润释放r
未知机构2022-08-22
1-8月工业企业利润数据点评:利润总体回落,中下游成本压力缓解
华西证券2022-09-27