猜你想问
传音控股研报核心内容是什么?
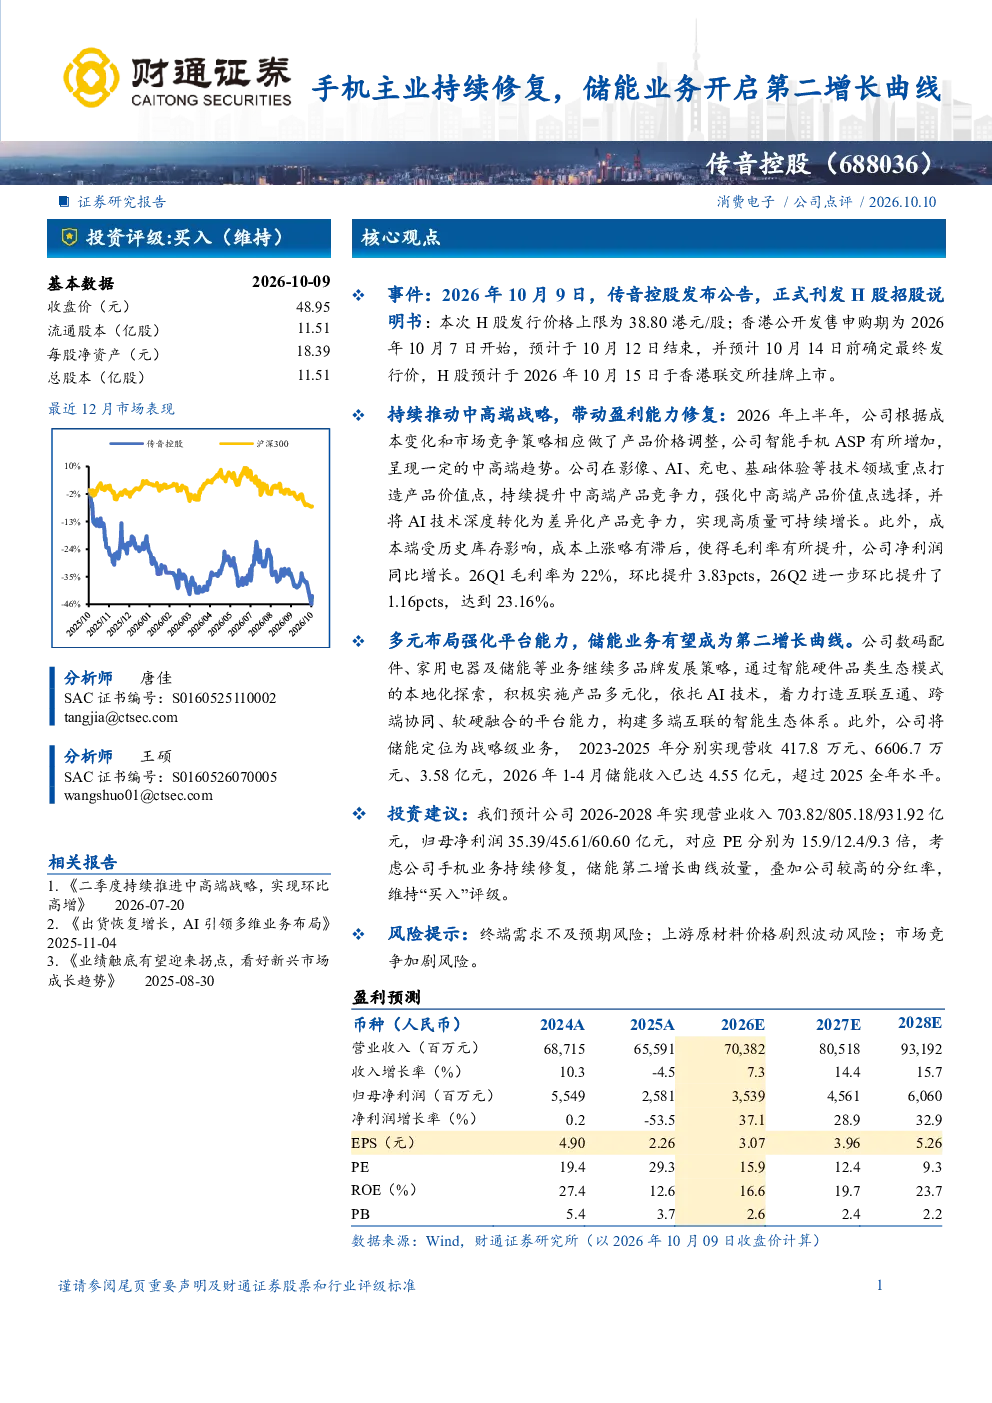
传音控股研报指出公司持续推动中高端战略,通过产品价格调整提升智能手机ASP,2026年上半年毛利率环比提升3.83pct至22%,26Q2进一步提升至23.16%,净利润同比增长。公司在影像、AI、充电等技术领域强化产品价值点,实现高质量可持续增长。
储能行业发展趋势如何?
储能业务方面,传音控股收入快速增长,2023-2025年营收分别为417.8万元、6606.7万元、3.58亿元,2026年1-4月已达4.55亿元,超2025全年。这表明储能赛道潜力巨大,传音控股正积极布局第二增长曲线。
研报重点分析了传音控股的哪些方面?
研报重点分析了传音控股的手机业务盈利能力修复,以及储能业务的快速增长。通过产品价格调整和技术升级提升手机业务毛利率,同时储能业务收入呈现爆发式增长,成为公司新的增长动力。
当前市场对传音控股的判断是什么?
市场判断传音控股的手机业务正逐步修复,盈利能力提升,同时储能业务展现出强劲的增长势头。公司通过中高端产品策略和技术创新强化竞争优势,未来发展可期。
研报提示了哪些风险?
研报提示的主要风险包括终端需求不及预期、上游原材料价格波动以及市场竞争加剧。这些因素可能对公司业绩产生不利影响,需密切关注市场变化。
你可能感兴趣
安防主业持续修复,新业务孕育第二增长曲线
华西证券2026-08-30
计算机行业点评报告:特斯拉:Robotaxi落地开启AI商业化,储能业务构筑第二增长曲线
信息技术华鑫证券2025-07-28
博盈特焊传统主业承压HRSG业务开启第二增长曲线
未知机构2026-06-26
主业持续成长,开启机器人第二增长曲线
辉立证券(香港)2026-03-08
公司事件点评报告:检测主业盈利修复,切入光电测试业务打造第二增长曲线
机械设备华鑫证券2026-09-10
深度研究报告:银行IT主业边际修复,算力租赁开启第二成长曲线
信息技术源达信息2026-07-10
2023年半年报业绩预增点评:储能逆变器维持高景气,电池包开启第二增长曲线
华创证券2023-07-11
公司信息更新报告:户用储能项目获国外头部新能源客户定点,开启第二增长曲线
开源证券2022-09-20
橡胶V带三十年龙头,动力冲浪板与储能双轮驱动开启第二增长曲线
浙江同花顺云软件有限公司2026-09-14
旭升股份2022中报点评:业绩靓丽,储能或将开启第二增长曲线
交通运输太平洋证券2022-08-28