猜你想问
华兴源创的盈利修复主要表现在哪些方面?
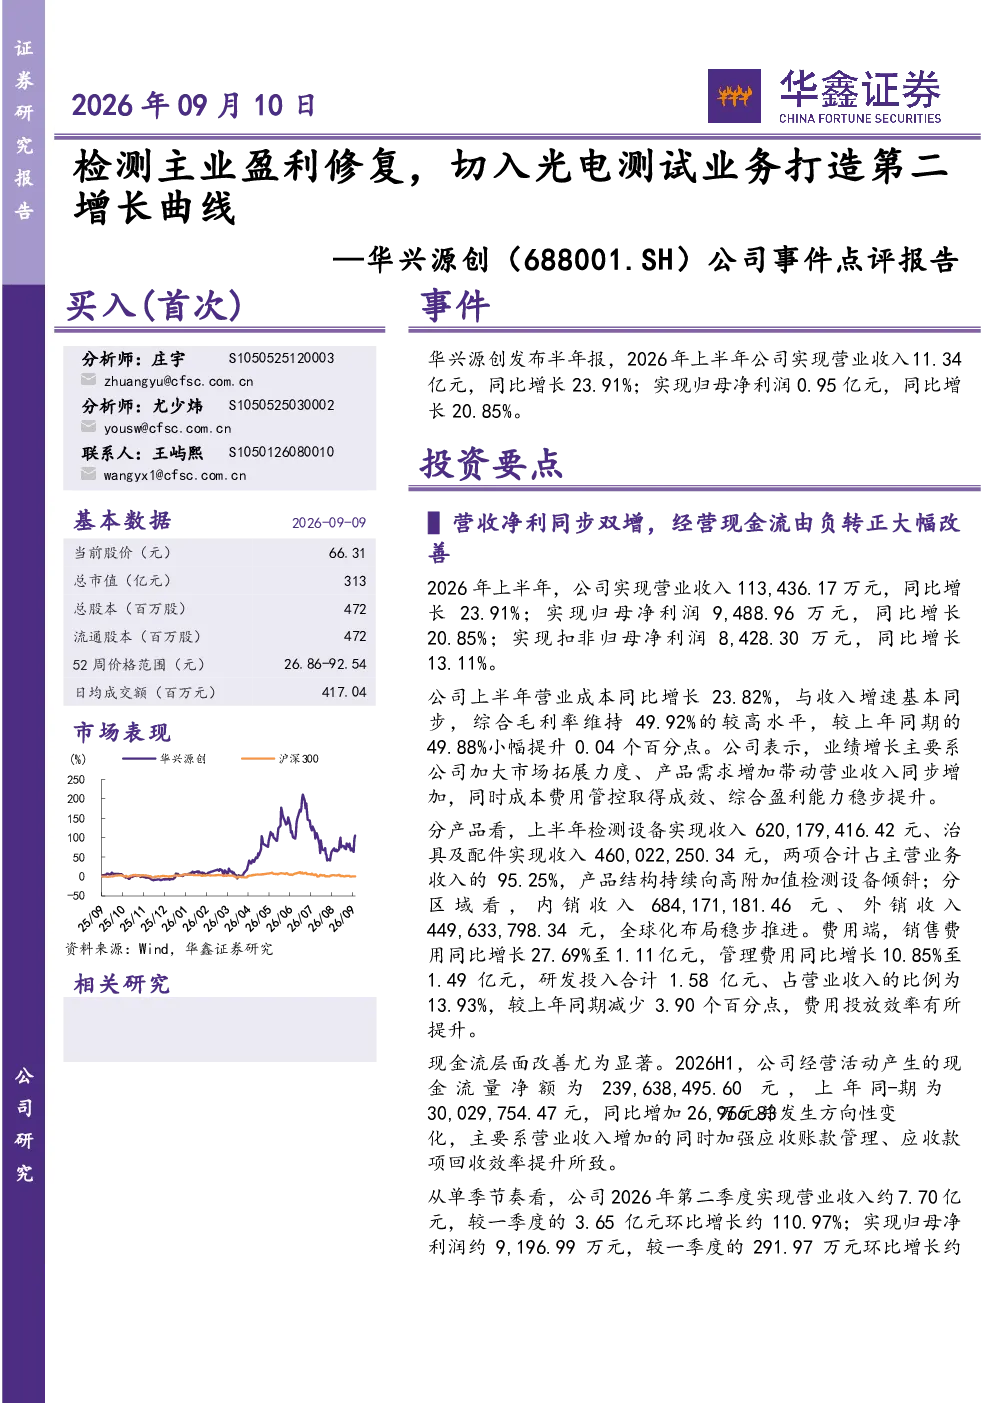
华兴源创2026年上半年营收净利同步增长,实现营业收入11.34亿元,同比增长23.91%;归母净利润0.95亿元,同比增长20.85%。毛利率维持49.92%的高水平,主要得益于市场拓展和成本费用管控。单季来看,Q2营收环比增长110.97%,净利润环比增长3050%,单季盈利拐点明确。
光电半导体测试业务的拓展对公司有何意义?
公司控股普赛斯切入光电半导体测试业务,直接承接AI算力驱动的光模块测试需求。普赛斯专注于光电半导体测试仪器仪表,并购后公司测试能力延伸至光电半导体领域,实现从单一测试设备商向全品类测试解决方案提供商升级。AI算力基础设施建设带动高速光模块放量,预计2026年全球1.6T光模块市场规模达45亿美元,为公司提供明确场景。
公司在ATE与PXIe双架构测试机方面有哪些技术优势?
公司在ATE与PXIe双架构测试机方面具备技术壁垒。自主研发的SoC测试机T7600系列技术参数达行业中等水平,已在多芯片测试上实现量产;PXIe架构测试机在SiP芯片系统级封装领域具备较强竞争力。针对AI算力芯片,公司研发AI大功率芯片老化测试技术和芯片测试精确温控技术,部分产品已进入出货状态。
消费电子检测业务的市场现状如何?
消费电子检测基本盘稳固,公司与苹果、三星等主要终端客户建立稳定合作关系,在平板显示领域保持领先地位。子公司苏州华兴欧立通专注于可穿戴设备检测,上半年营收1.41亿元。面向下一代终端形态,公司储备MicroOLED高精度压接技术和MicroLED/OLED近眼显示器检测技术,并积极拓展人形机器人领域相关业务,已形成机器人头部声学功能测试机等产品。
研报中提示的主要风险有哪些?
研报提示的主要风险包括下游需求不及预期、光电检测业务拓展不及预期、应收账款回收及商誉减值风险。AI算力基础设施建设带动高速光模块放量,但市场需求波动可能影响公司业务拓展。此外,应收账款回收和商誉减值也是需要关注的财务风险。
你可能感兴趣
公司事件点评报告:散热主业释放盈利弹性,布局液冷打造第二曲线
电子设备华鑫证券2026-09-10
公司事件点评报告:深耕消费电子领域,新能源领域CCS及FPC模组业务打造第二增长曲线
华鑫证券2024-05-21
公司事件点评报告:存量业务稳健增长,布局创新药打造第二增长曲线
医药生物华鑫证券2026-04-11
公司事件点评报告:业务结构优化成效显著,布局创新药械打造第二增长曲线
医药生物华鑫证券2026-09-09
公司事件点评报告:业绩短期承压,切入先进封装材料领域引第二增长曲线
华鑫证券2023-10-31
公司事件点评报告:光刻胶材料核心厂商,切入半导体领域引第二增长曲线
华鑫证券2023-09-06
公司事件点评报告:2022圆满收官,推进预制菜业务打造第二曲线
华鑫证券2023-03-02
公司事件点评报告:蛋制品龙头企业,打造第二增长曲线
华鑫证券2024-01-01
公司事件点评报告:2023Q3业绩同比大幅增长,AC/DC+电机驱动与控制芯片打造第二成长曲线
华鑫证券2023-11-03
公司事件点评报告:三款自研芯片发布巩固市场地位,产品直供N公司打造第二增长曲线
电子设备华鑫证券2024-04-18