猜你想问
这份化工周报主要分析了哪些内容?
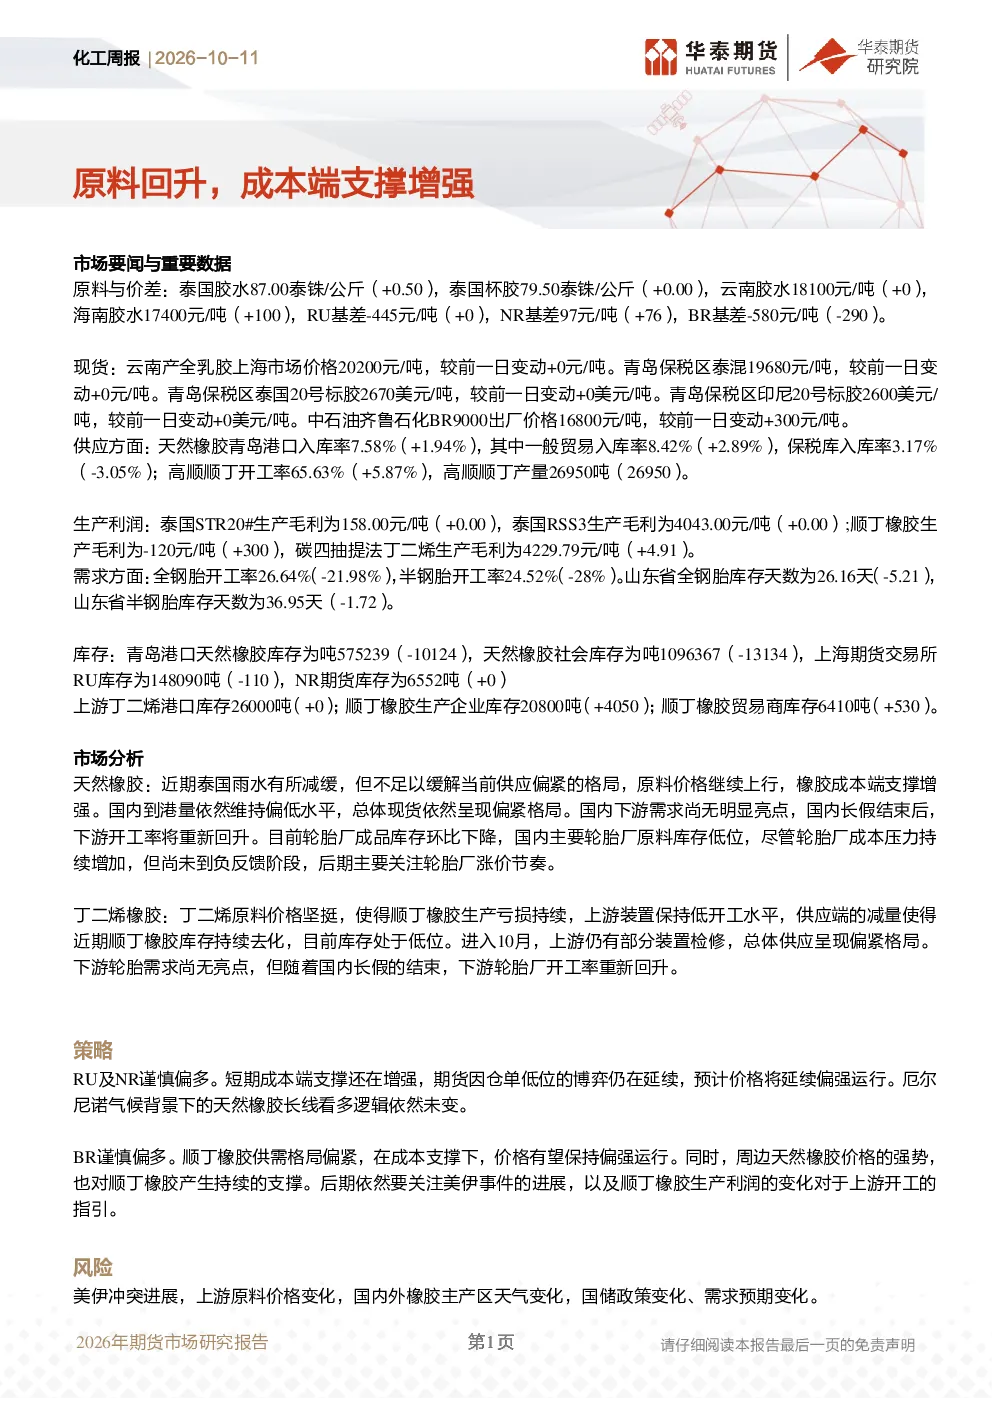
本报告主要分析了天然橡胶和丁二烯橡胶的市场动态。报告指出泰国胶水价格上涨,云南胶水价格稳定,RU基差持平,NR基差扩大,BR基差缩小。同时,青岛港口天然橡胶库存下降,社会库存下降,上海期货交易所RU库存下降,NR期货库存持平。报告还分析了丁二烯原料价格坚挺,顺丁橡胶生产亏损,上游装置低开工,供应偏紧,库存持续去化等情况。
天然橡胶和丁二烯橡胶的行业发展趋势如何?
报告显示,天然橡胶方面,泰国雨水减缓但供应仍偏紧,原料价格上涨,成本端支撑增强,国内到港量偏低,现货偏紧,下游需求无明显亮点,轮胎厂成品库存下降,原料库存低位,成本压力增加但未到负反馈阶段,关注轮胎厂涨价节奏。丁二烯橡胶方面,丁二烯原料价格坚挺,顺丁橡胶生产亏损,上游装置低开工,供应偏紧,库存持续去化,10月仍有装置检修,下游轮胎需求无明显亮点,但长假后开工率将回升。
报告重点分析了哪些方向?
报告重点分析了天然橡胶和丁二烯橡胶的供需格局。天然橡胶方面,关注泰国供应情况、国内到港量、现货紧度、下游需求及轮胎厂库存变化。丁二烯橡胶方面,关注原料价格、生产利润、装置开工率、库存去化及下游需求恢复情况。同时,报告也分析了成本端支撑对价格的影响。
当前市场现状如何判断?
当前天然橡胶市场呈现原料价格上涨、成本端支撑增强的特点,青岛港口及社会库存下降,期货仓单低位,价格延续偏强运行。丁二烯橡胶市场则表现为供应偏紧、库存持续去化,但下游需求无明显亮点。整体来看,天然橡胶和丁二烯橡胶市场均存在一定的支撑因素,但需求端恢复情况仍需关注。
研报提示了哪些风险?
报告提示的主要风险包括美伊冲突进展、上游原料价格变化、国内外橡胶主产区天气变化、国储政策变化以及需求预期变化。这些因素都可能对天然橡胶和丁二烯橡胶的市场价格产生重要影响,需密切关注。
你可能感兴趣
化工周报:原料价格坚挺,橡胶成本端支撑增强
华泰期货2025-12-14
化工周报:原料供应逐步回升,橡胶成本支撑减弱
华泰期货2025-10-12
石油沥青日报:成本端支撑增强,原料端面临更大不确定性
华泰期货2026-07-14
化工日报:原料价格继续回升,天然橡胶成本支撑强
华泰期货2025-10-29
沪金避险情绪回升 原木成本端支撑增强
新世纪期货2025-08-04
不锈钢周报-原料成本支撑增强,盘面或偏强震荡
华融融达期货2026-01-11
天然橡胶&合成橡胶周报:原料继续上涨,天胶成本支撑增强
华泰期货2024-02-18
能源化工周报:天然橡胶天气扰动因素增强震荡偏强,合成橡胶原料低价支撑产出稳定震荡偏强
宏源期货2024-12-04
苯乙烯期货周报:估值偏低加原料端偏强,EB成本支撑偏强
广发期货2022-02-13
化工行业8月周报:国际油价大幅走跌,关注化工品原料端成本下行
基础化工国联证券2022-08-07