猜你想问
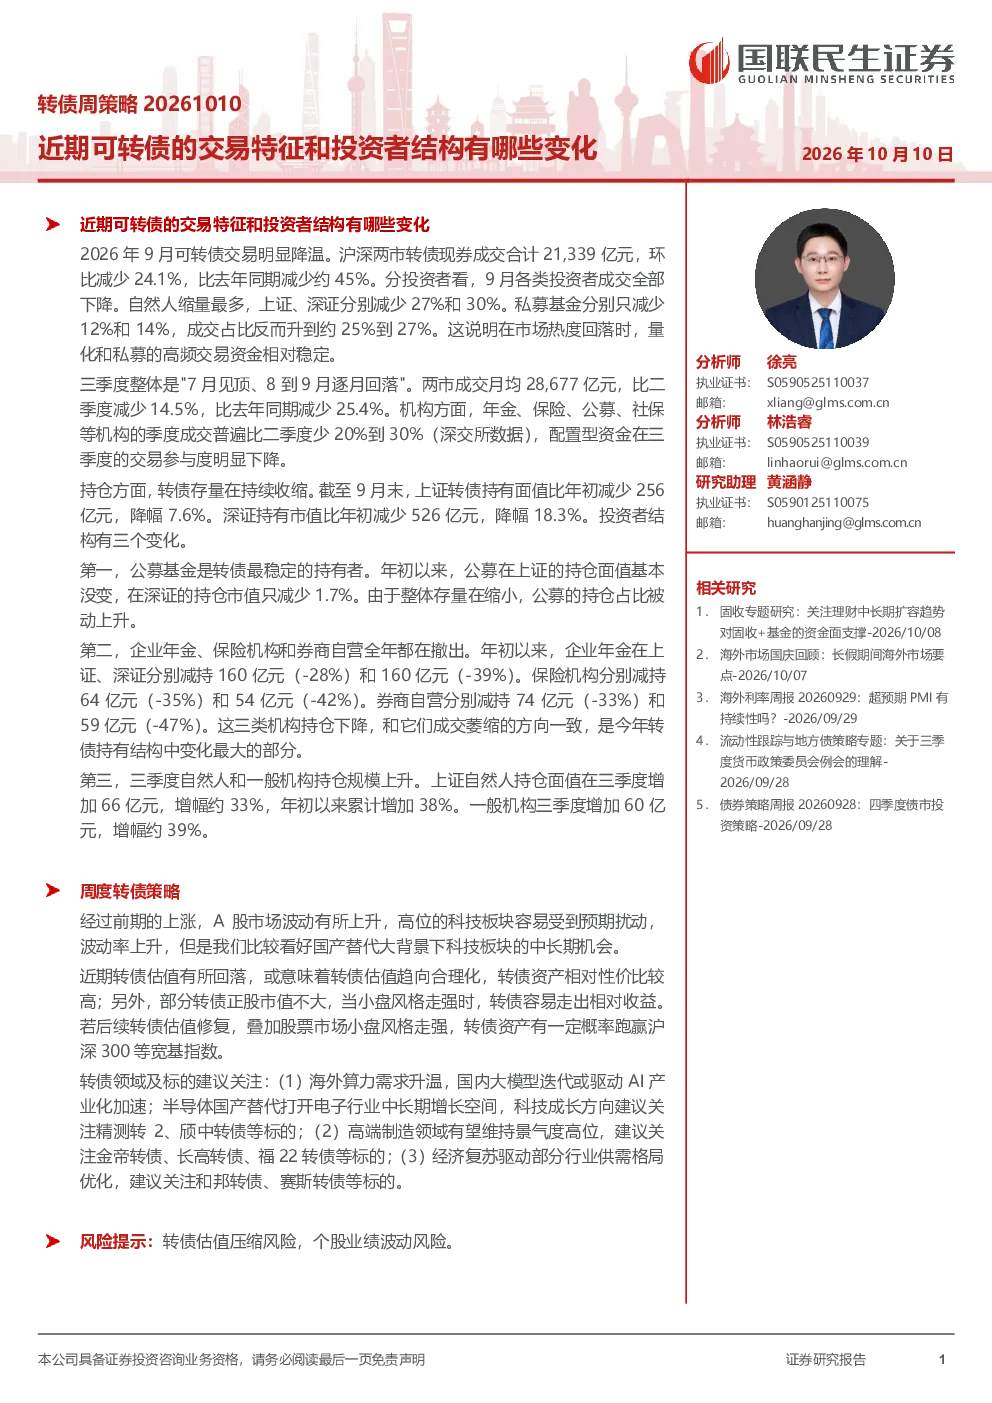
近期可转债的交易特征有哪些变化?
2026年9月可转债交易明显降温,两市转债现券成交合计21,339亿元,环比减少24.1%,同比减少约45%。各类投资者成交均下降,自然人缩量最多(上证减少27%,深证减少30%),私募基金成交占比反而上升至约25%-27%。三季度整体成交月均28,677亿元,比二季度减少14.5%,同比减少25.4%。机构成交普遍萎缩20%-30%,配置型资金参与度下降。这些变化反映了市场情绪的转变和资金流向的调整。
投资者结构有哪些新变化?
投资者结构方面,转债存量持续收缩,上证持有面值减少256亿元(-7.6%),深证减少526亿元(-18.3%)。公募基金最稳定,上证持仓面值基本不变,深证减少1.7%,持仓占比被动上升。企业年金、保险机构、券商自营全年持续减持,分别减少160亿元(-28%)、64亿元(-35%)、74亿元(-33%)。三季度自然人及一般机构持仓规模上升,分别增加66亿元(+33%)、60亿元(+39%)。这些变化表明资金配置策略正在调整,个人投资者和部分机构开始增加配置。
科技和高端制造赛道有哪些机会?
周度策略建议关注科技(精测转2、颀中转债)、高端制造(金帝转债、长高转债)、经济复苏相关(和邦转债、赛斯转债)领域标的。科技和高端制造领域受益于产业升级和需求拉动,具有长期发展潜力。转债估值修复与小盘风格走强带来的相对收益机会值得关注。这些领域的企业通常具有较高的成长性和创新能力,适合中长期配置。
当前市场现状如何判断?
当前市场现状表现为可转债交易活跃度下降,成交量和持仓量均出现萎缩。市场情绪趋于谨慎,资金配置更加谨慎。机构投资者减持明显,而个人投资者和部分机构开始增加配置。整体来看,市场处于调整期,但结构性机会依然存在。投资者需要关注行业趋势和资金流向的变化。
投资需注意哪些风险?
投资需注意转债估值压缩风险和个股业绩波动风险。转债估值受市场情绪和利率环境影响较大,可能出现低估或高估的情况。个股业绩波动风险也不容忽视,部分企业可能面临经营压力或行业周期性波动。投资者应分散投资,关注基本面和估值水平,谨慎配置。