猜你想问
阿里巴巴-WFY27Q2报告核心内容是什么?
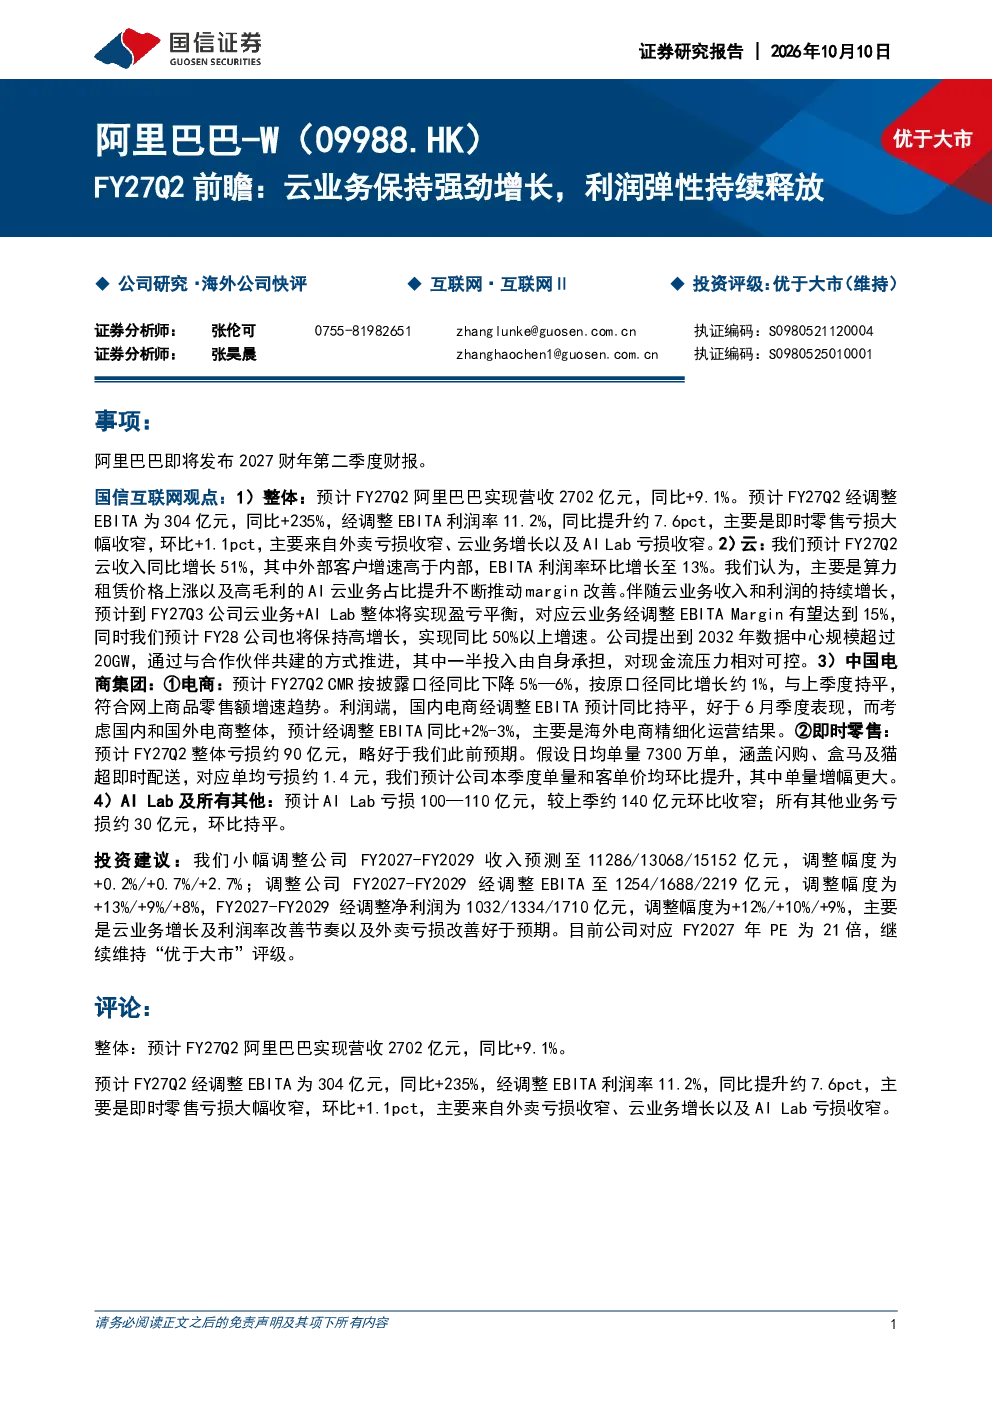
阿里巴巴-WFY27Q2报告显示云业务收入同比增长51%,外部客户增速高于内部,EBITA利润率环比增长至13%,主要受算力租赁价格上涨和高毛利AI云业务占比提升推动。预计FY27Q3云业务+AILab实现盈亏平衡,云业务经调整EBITAMargin达15%。电商方面,FY27Q2CMR按披露口径同比下降5%-6%,按原口径同比增长约1%。即时零售亏损约90亿元,略好于预期,日均单量7300万单,单量和客单价环比提升。
云业务赛道未来发展趋势如何?
云业务赛道未来发展趋势向好,阿里巴巴-WFY27Q2报告预测FY28云业务保持高增长,同比增速超50%。AI云业务占比提升推动利润率改善,预计FY27Q3云业务+AILab实现盈亏平衡。公司提出2032年数据中心规模超20GW,年化CAPEX约2600亿元,现金流压力可控。AI进展方面,Qwen3.8-Max强化代码与智能体能力,Omni系列推进全模态交互,云栖大会发布LiveTranslate、Audio3.1系列,技术持续迭代。
报告重点分析了哪些方向?
报告重点分析了云业务增长及利润率改善,电商业务表现,即时零售亏损收窄情况,以及AILab亏损收窄情况。云业务方面,报告强调收入增长、利润率提升、盈亏平衡进展和未来高增长预期。电商方面,分析CMR变化趋势和利润表现,即时零售关注亏损收窄和单量客单价提升。AILab方面,关注亏损环比收窄情况。
当前市场对阿里巴巴-W的整体判断是什么?
当前市场对阿里巴巴-W的整体判断显示公司云业务保持强劲增长,利润弹性持续释放。投资评级维持“优于大市”,主要受云业务增长及利润率改善、外卖亏损改善好于预期推动。FY27Q2营收2702亿元,同比+9.1%,经调整EBITA 304亿元,同比+235%,经调整EBITA利润率11.2%,同比提升7.6pct。电商业务符合网上商品零售额增速趋势,即时零售亏损略好于预期。
研报提示了哪些风险?
研报提示了阿里巴巴-W面临的风险包括政策风险、新进入者竞争加剧等市场风险,以及宏观经济系统性风险。政策风险可能影响电商、云业务等业务发展;市场竞争加剧可能影响云业务市场份额和利润率;宏观经济系统性风险可能影响整体经营表现和财务状况。公司需关注这些风险因素对业务的影响。