公司战略转型与股权投资发展情况
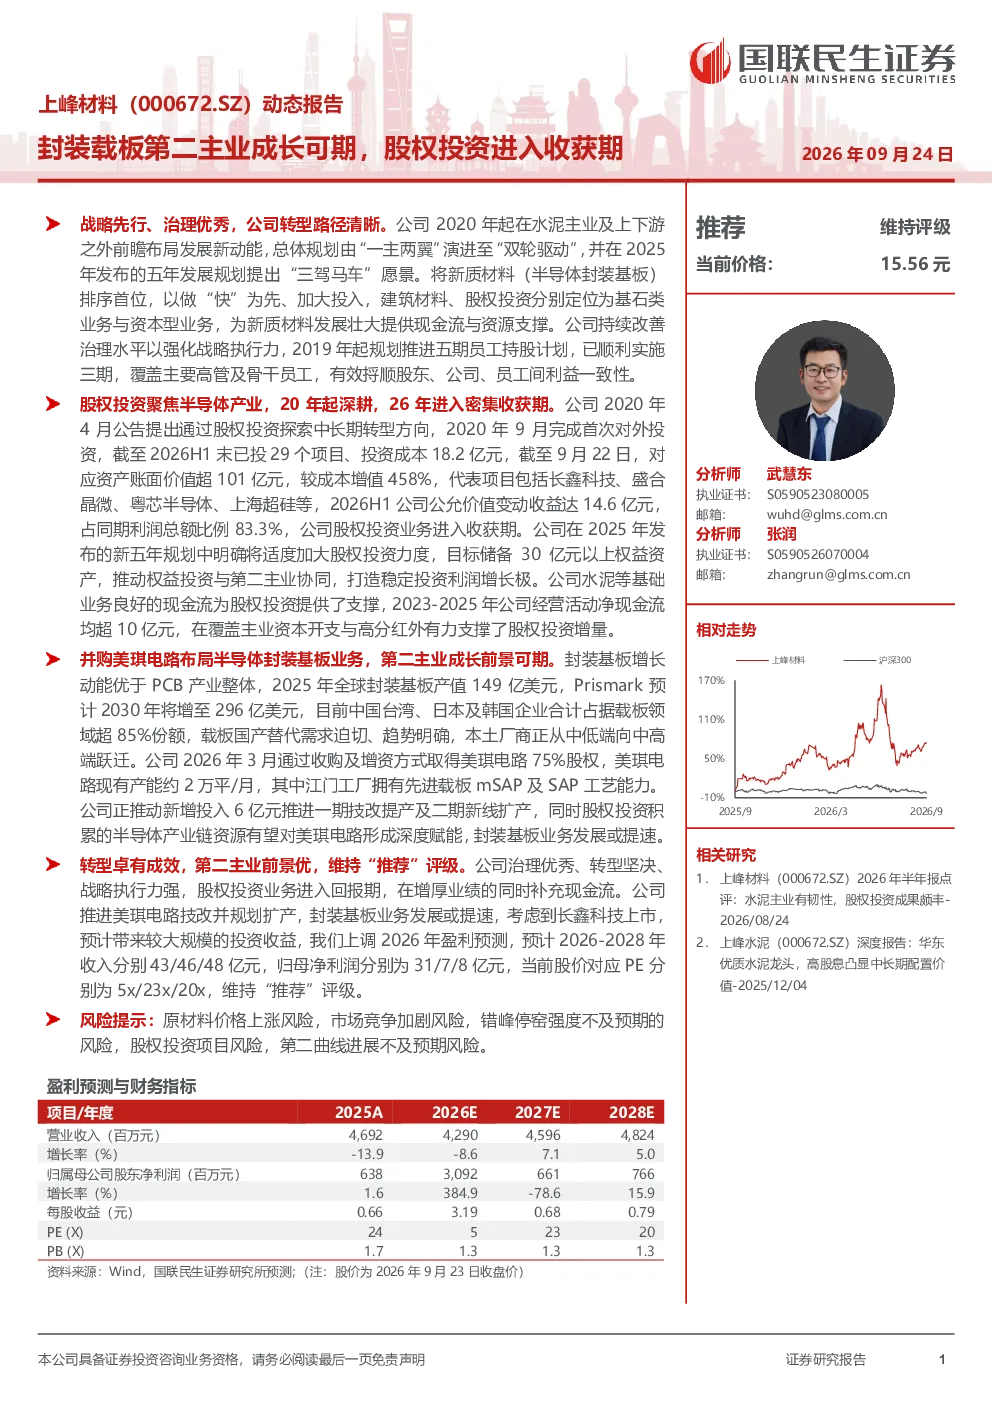
公司自2020年起前瞻布局发展新动能,总体规划由“一主两翼”演进至“双轮驱动”,并在2025年发布的五年发展规划提出“三驾马车”愿景。公司将新质材料(半导体封装基板)排序首位,以做“快”为先、加大投入,建筑材料、股权投资分别定位为基石类业务与资本型业务,为新质材料发展壮大提供现金流与资源支撑。公司持续改善治理水平以强化战略执行力,2019年起规划推进五期员工持股计划,已顺利实施三期,覆盖主要高管及骨干员工,有效捋顺股东、公司、员工间利益一致性。
股权投资聚焦半导体产业,20年起深耕,26年进入密集收获期。公司2020年4月公告提出通过股权投资探索中长期转型方向,2020年9月完成首次对外投资,截至2026H1末已投29个项目、投资成本18.2亿元,截至9月22日,对应资产账面价值超101亿元,较成本增值458%,代表项目包括长鑫科技、盛合晶微、粤芯半导体、上海超硅等,2026H1公司公允价值变动收益达14.6亿元,占同期利润总额比例83.3%,公司股权投资业务进入收获期。公司在2025年发布的新五年规划中明确将适度加大股权投资力度,目标储备30亿元以上权益资产,推动权益投资与第二主业协同,打造稳定投资利润增长极。公司水泥等基础业务良好的现金流为股权投资提供了支撑,2023-2025年公司经营活动净现金流均超10亿元,在覆盖主业资本开支与高分红外有力支撑了股权投资增量。
公司并购美琪电路布局半导体封装基板业务
公司控股美琪电路,布局半导体封装基板业务。2026/03公司与深圳志金电子签署战略合作协议,公司拟通过股权收购及增资扩股其子公司美琪电路,凭借本次收购正式进入半导体封装基板业务,2026Q2美琪电路已正式纳入公司合并报表。美琪电路现有产能约2万平/月,其中江门工厂拥有先进载板mSAP及SAP工艺能力。公司已开始新增投入6亿元对现有制造基地进行一期技改提产及二期新线扩产,以提升效能、良率及稼动率,后续会结合发展情况等考虑其他地区布局产能。同时,公司在积极补充技术与研发、制造与运营管理等多方面人员,目前公司和美琪电路的联动主要体现在供应链资源和项目的协同,展望未来,公司股权投资板块积累的半导体产业链资源有望深度参与美琪电路的扩产与发展,在客户资源/产业人脉等领域有望对其形成赋能。
封装基板进入门槛高,中国台湾、日、韩主导,国产替代为趋势。封装基板是连接芯片和PCB的桥梁,承上启下、功能不可或缺。封装基板(IC载板)是在PCB板的相关技术基础上发展而来,用于建立IC(芯片)和PCB之间的信号连接,同时还起到保护电路、固定线路并导散余热等作用,同时可达到增加引脚数量、减小封装梯级、改善电性能、实现多芯片模块化的目的。封装基板可认为是一种高端的特殊PCB板,具有高密度、高精度、小型化、薄型化的特点。硬质基板是主流封装基板类别,包括BT、ABF、MIS基板。按照基材材料,可大致分为硬质基板(刚性有机封装基板)、柔性薄膜基板(挠性封装基板)和陶瓷基板三大类,其中硬质基板占据主流的市场空间,硬质基板主要有BT、ABF、MIS三种基材。BT基板是高密度互联(HDI)、积层多层板和封装用基板的重要材料之一,不易热胀冷缩、尺寸稳定、材质硬、线路粗,主要用于手机MEMS、存储、射频、LED芯片等;ABF基板硬度更高、厚度薄、绝缘性好,适用于细线路、高层数、多引脚、高信息传输的IC封装,主要应用于CPU、GPU、Chiplet等领域;MIS基板线路更细、电性能更优、体积更小,多应用于功率、模拟IC及数字货币领域。从加工工艺上来讲,BT载板通常使用tenting或mSAP工艺,其中mSAP可实现更精细线宽线距;ABF载板通常使用SAP工艺。
盈利预测与投资建议
分析师预计2026-2028年公司营收分别为42.9/46.0/48.2亿元,分别yoy-9%/+7%/+5%,毛利率分别为27.2%/32.0%/33.7%。其中水泥和熟料收入分别为36.4/39.4/41.6亿元,分别yoy-10%/+8%/+5%;骨料收入分别为3.0/3.1/3.1亿元,分别yoy-1%/+1%/+1%;商混收入分别为1.7/1.7/1.7亿元,分别yoy-2%/持平/+2%。预计2026-2028年公司归母净利润分别为30.9/6.6/7.7亿元,分别yoy+385%/-79%/+16%(2026年业绩受盛合晶微上市产生的公允价值变动收益以及长鑫科技上市产生的投资收益影响较大,2027-2028年预测未考虑其他投资标的上市等因素对利润的增厚,因此下滑较多)。
分析师选取水泥行业的7家企业(分别为海螺水泥、天山股份、华新建材、塔牌集团、金隅冀东、万年青、宁夏建材)以及2家封装载板企业(深南电路、兴森科技)作为可比公司,2026-2028年水泥行业可比公司PE均值(剔除天山股份、金隅冀东)分别为33、21、16倍,封装载板行业可比公司PE均值分别为112、65、43倍。预计2026-2028年公司归母净利润分别为31、7、8亿元,2026/9/23股价对应PE分别为5、23、20倍,2027-2028年的估值整体高于水泥同行,低于封装载板可比公司,我们认为公司2027-2028年估值高于水泥同行主要系公司并购美琪电路,从传统水泥主业正式切入半导体封装基板业务,打造第二成长曲线,在公司资源赋能下,美琪电路竞争力有望提升,整体估值溢价具备一定合理性。
研究结论
公司战略先行、执行效果好,看好公司发展前景,维持“推荐”评级。公司水泥等基础业务良好的现金流为股权投资提供了支撑,股权投资业务进入收获期,有望增厚收入业绩,并补充现金流。更值得关注的是,公司布局IC封装基板产业,推进美琪电路技改并规划扩产,封装基板业务发展或提速,第二主业初具雏形、成长前景可期。