猜你想问
星源材质2026年半年报核心内容有哪些?
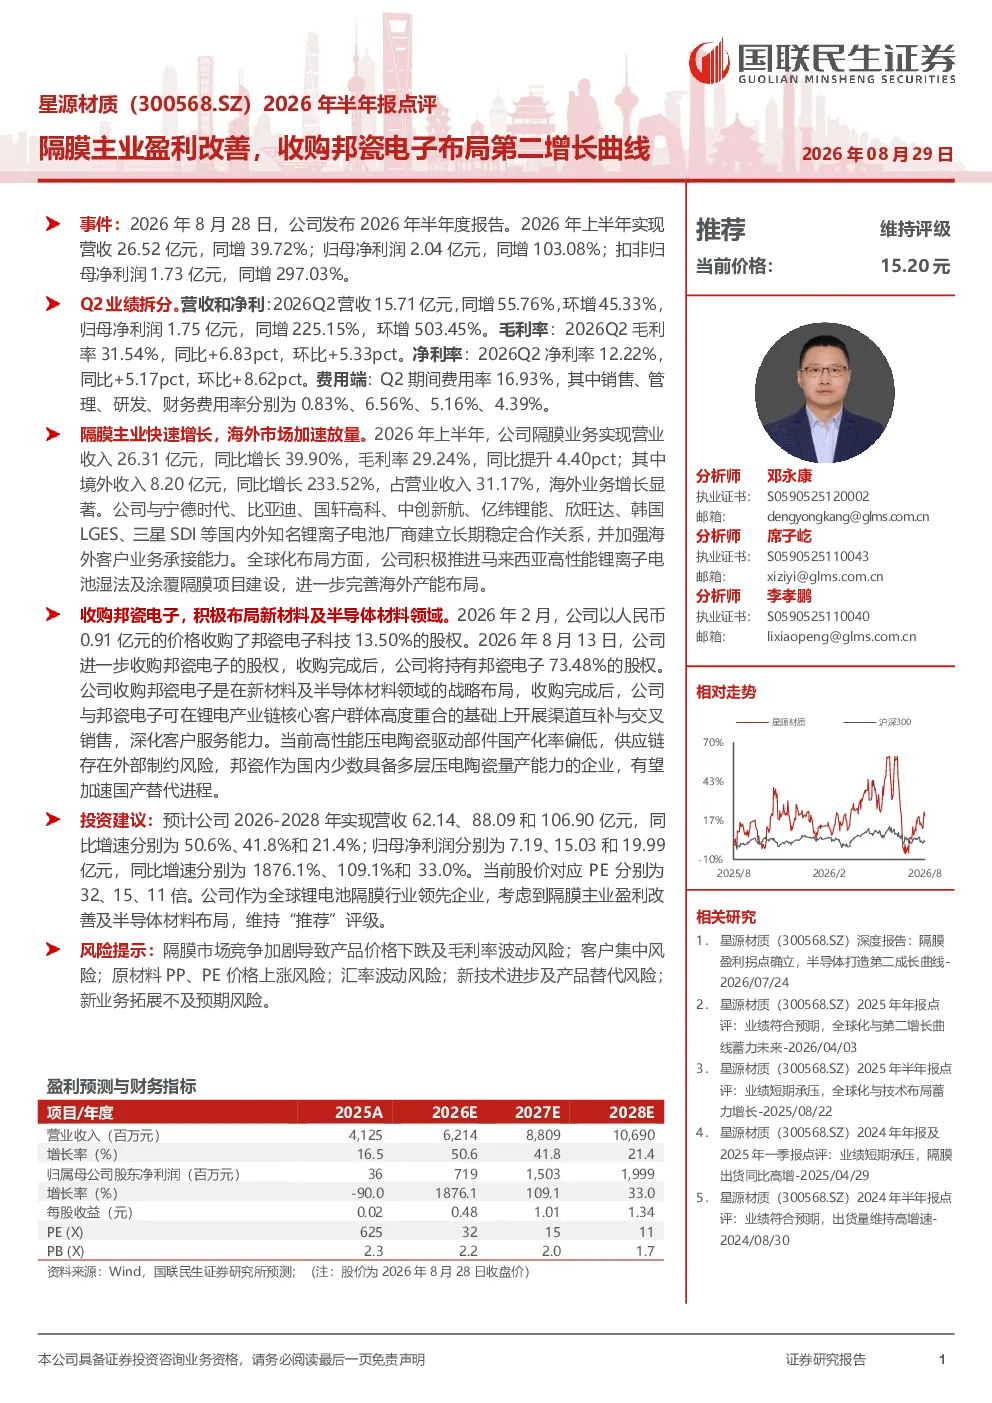
星源材质2026年上半年业绩显著改善,营收26.52亿元(同增39.72%),归母净利润2.04亿元(同增103.08%),扣非归母净利润1.73亿元(同增297.03%)。Q2单季表现更佳,营收15.71亿元(同增55.76%,环增45.33%),归母净利润1.75亿元(同增225.15%,环增503.45%),毛利率和净利率均实现同比、环比双提升。隔膜业务营收26.31亿元(同增39.90%),毛利率29.24%(提升4.40pct),境外收入8.20亿元(同增233.52%),占营收31.17%,海外市场加速放量。公司已与国内外主流锂电厂商建立合作,并推进马来西亚产能建设。通过收购邦瓷电子73.48%股权,布局新材料及半导体材料领域,深化客户服务能力,加速国产替代进程。
锂电池隔膜赛道发展趋势如何?
锂电池隔膜赛道正经历快速发展,海外市场放量加速。星源材质隔膜业务境外收入占比达31.17%,同增233.52%。行业竞争激烈,但头部企业通过技术升级和产能扩张巩固优势。主流锂电厂商合作稳定,推动国产替代进程。未来,隔膜材料向高安全性、高能量密度方向发展,固态电池技术可能带来新机遇,但现有液态电池需求仍将保持高增长。企业需关注原材料价格波动、新技术替代风险及产能扩张效率。
星源材质报告重点分析了哪些方面?
报告重点分析了星源材质隔膜主业的盈利改善,营收和利润双增长显著,毛利率和净利率同比环比均提升。海外市场扩张成效突出,境外收入占比大幅提高。同时,报告关注公司通过收购邦瓷电子布局第二增长曲线的战略举措,进入新材料及半导体材料领域,旨在深化客户服务并加速国产替代。未来三年营收和净利润预测显示稳健增长,维持“推荐”评级。
当前锂电池隔膜市场现状如何?
当前锂电池隔膜市场呈现头部企业集中趋势,技术壁垒提升,竞争格局稳定。星源材质等龙头企业凭借技术积累和产能优势,与主流锂电厂商建立长期合作。海外市场需求旺盛,推动企业加速全球化布局。原材料价格波动是主要风险,但行业整体需求保持高景气度。国产替代进程加速,但技术突破仍需持续投入。企业需平衡产能扩张与市场需求,优化成本结构。
星源材质报告提示了哪些风险?
报告提示的风险包括隔膜市场竞争加剧、客户集中度较高、原材料价格波动、汇率波动风险、新技术替代风险以及新业务拓展不确定性。隔膜行业竞争激烈可能导致价格压力,客户集中可能影响现金流稳定性,原材料价格波动直接影响盈利能力。邦瓷电子整合及新业务发展存在不确定性,需关注其协同效应及投入产出比。此外,汇率波动对海外业务收入产生影响,需加强风险管理。