猜你想问
纯碱月报核心内容是什么?
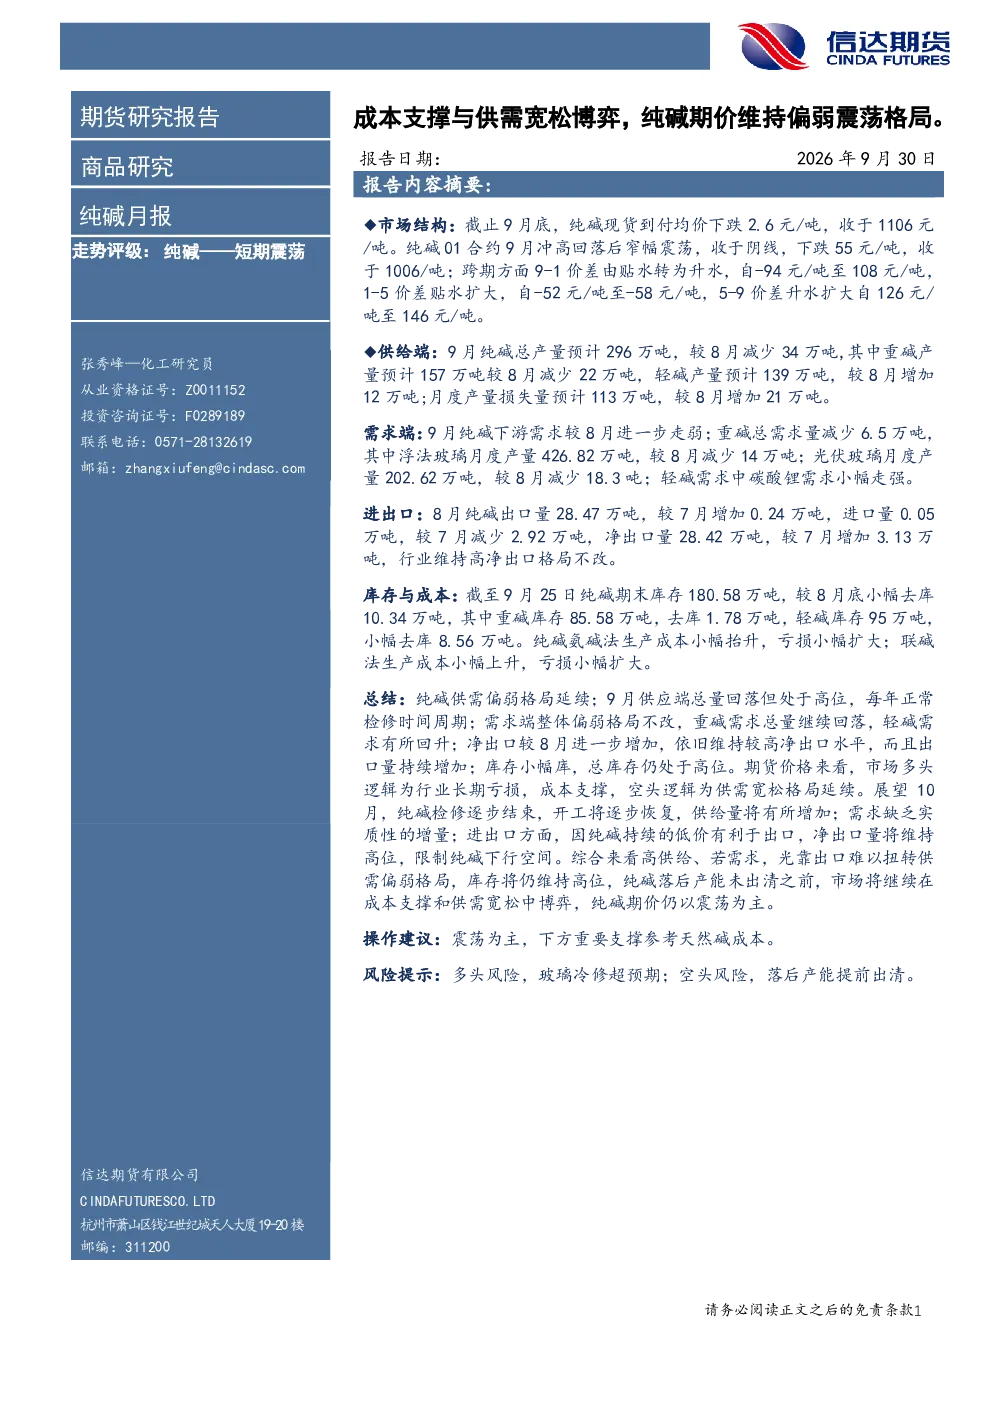
本报告分析了9月纯碱市场的供需格局、库存与成本情况。供给端,9月纯碱总产量预计296万吨,较8月减少34万吨,其中重碱产量157万吨(减少22万吨),轻碱产量139万吨(增加12万吨);月度产量损失量113万吨(增加21万吨)。需求端,9月下游需求较8月进一步走弱,重碱总需求量减少6.5万吨,浮法玻璃产量426.82万吨(减少14万吨),光伏玻璃产量202.62万吨(减少18.3吨);轻碱需求中碳酸锂需求小幅走强。进出口方面,8月出口量28.47万吨(增加0.24万吨),进口量0.05万吨(减少2.92万吨),净出口28.42万吨(增加3.13万吨),维持高净出口格局。库存方面,截至9月25日,纯碱期末库存180.58万吨(去库10.34万吨),其中重碱库存85.58万吨(去库1.78万吨),轻碱库存95万吨(去库8.56万吨),总库存仍处高位。成本方面,氨碱法及联碱法生产成本均小幅抬升,亏损扩大。
纯碱行业发展趋势如何?
纯碱行业短期内供需偏弱格局延续。9月供应端总量虽回落但处于高位,需求端整体偏弱,重碱需求回落,轻碱需求回升,净出口维持高位。10月展望中,纯碱检修结束,开工恢复,供给量增加;需求缺乏实质性增量,净出口维持高位限制下行空间。长期来看,高供给、弱需求下,出口难以扭转供需偏弱格局,库存维持高位,纯碱期价以震荡为主,下方支撑参考天然碱成本。
报告重点分析了哪些方向?
报告重点分析了纯碱市场的供需格局、库存与成本情况。在供给端,详细统计了9月纯碱总产量、重碱和轻碱产量变化及产量损失量。需求端,分析了9月下游需求走弱情况,包括重碱、浮法玻璃、光伏玻璃的需求量变化及轻碱中碳酸锂需求的小幅走强。进出口方面,报告指出8月纯碱维持高净出口格局。库存方面,截至9月25日纯碱总库存仍处高位,重碱和轻碱库存均有所去库。成本方面,氨碱法及联碱法生产成本均小幅抬升,亏损扩大。
当前纯碱市场现状如何判断?
当前纯碱市场呈现供需宽松博弈的偏弱震荡格局。供给端,9月纯碱总产量虽减少但总量仍处高位,需求端整体偏弱,重碱需求回落,轻碱需求回升,净出口维持高位。库存方面,截至9月25日纯碱期末库存180.58万吨,虽有所去库但总库存仍处高位。成本方面,氨碱法及联碱法生产成本均小幅抬升,亏损扩大。综合来看,高供给、弱需求下,出口难以扭转供需偏弱格局,纯碱期价以震荡为主,下方支撑参考天然碱成本。
研报提示哪些风险?
本报告提示纯碱市场的主要风险包括多头风险和空头风险。多头风险主要来自玻璃冷修超预期的可能性,若玻璃行业出现较大规模的冷修,将导致纯碱需求进一步走弱。空头风险则关注落后产能提前出清的情况,若部分落后产能提前退出市场,可能导致纯碱供给端压力进一步加大。此外,纯碱市场还面临成本支撑的考验,若成本端持续走弱,可能对纯碱价格形成压制。