猜你想问
这份报告的核心内容是什么?
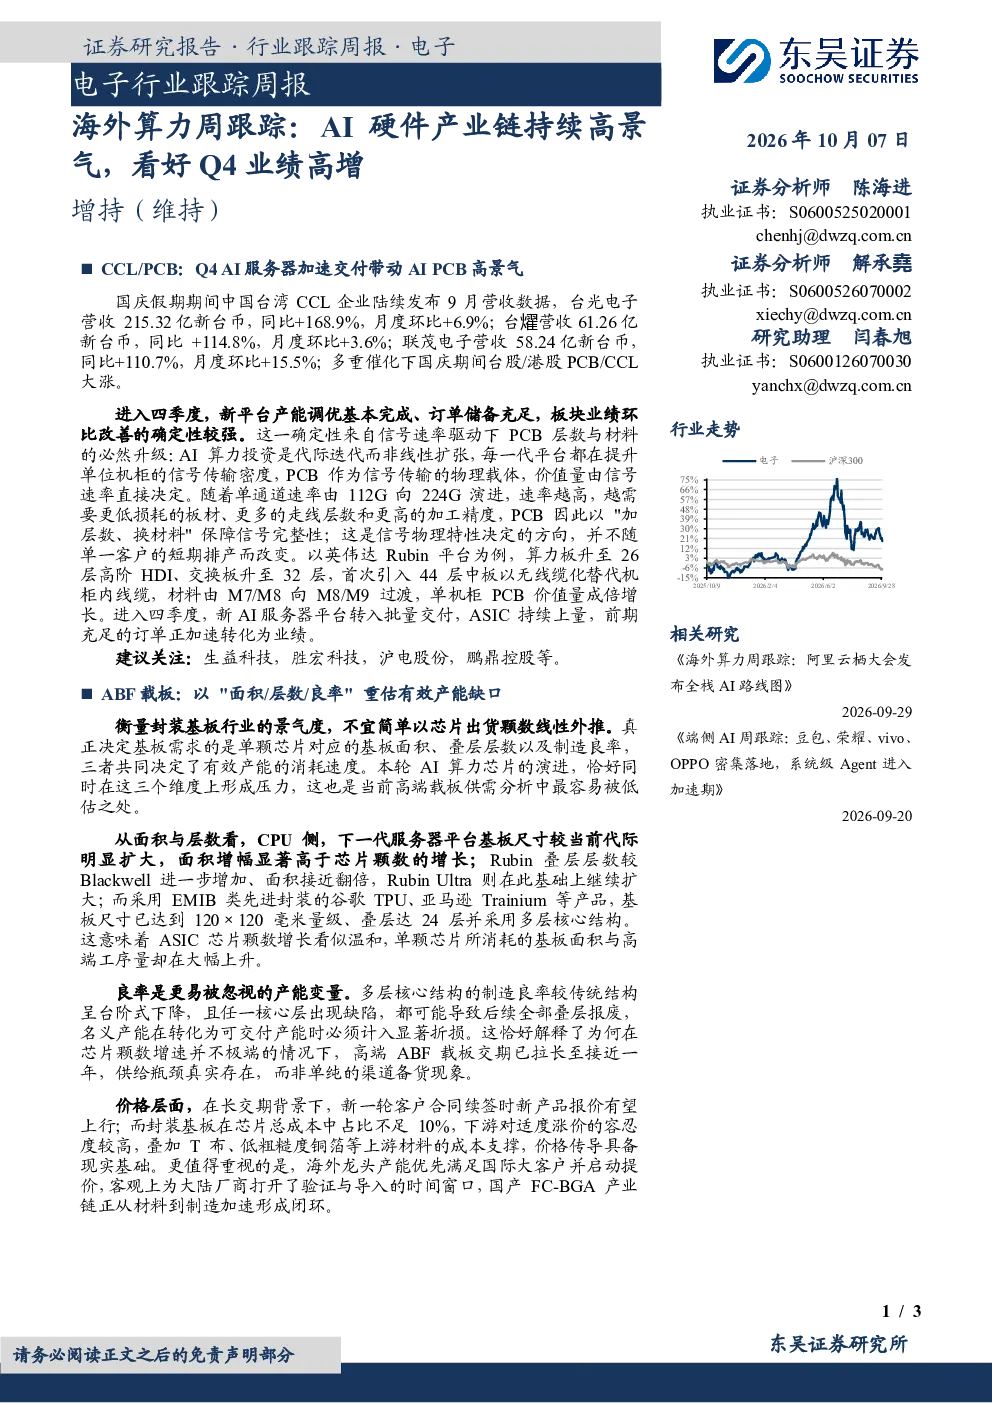
这份报告的核心内容是AI硬件产业链持续高景气,预计Q4业绩有望高增。报告详细分析了台湾CCL企业、英伟达Rubin平台算力板、三星电机AI服务器MLCC长协等关键数据,指出AI硬件产业链整体处于高景气周期。
AI硬件产业链的主要发展趋势有哪些?
AI硬件产业链的主要发展趋势包括PCB层数与材料升级、ABF载板单颗芯片基板面积及层数提升、MLCC高容需求旺盛、电子布供需偏紧格局延续。这些趋势共同推动产业链各环节价值量增长,尤其是高端产品供需紧张,价格有望上行。
报告重点分析了哪些行业方向?
报告重点分析了PCB、ABF载板、MLCC和电子布四大行业方向。PCB以加层数、换材料保障信号完整性;ABF载板单颗芯片基板面积、层数及良率提升,有效产能缺口显著;MLCC日系龙头合作开发,终端客户长协锁产;电子布10月涨价,供需偏紧格局延续至2027年。
当前AI硬件市场的市场现状如何?
当前AI硬件市场呈现高景气状态,AI算力投资代际迭代,推动产业链各环节需求增长。PCB价值量成倍增长,高端ABF载板供需紧张,AI用高容MLCC需求旺盛,电子纱/电子布景气上行。产业链整体盈利弹性值得重视,但需关注市场供需变化。
这份研报提到了哪些风险提示?
这份研报提示了AI算力需求不及预期、新技术迭代不及预期、相关厂商产能落地不及预期等风险。AI算力需求是产业链发展的关键驱动力,若需求放缓可能影响产业链整体表现。同时,新技术迭代和厂商产能扩张也存在不确定性,需持续关注市场动态。
你可能感兴趣
电子行业跟踪周报:海外算力周跟踪:无惧波动,看好AI硬件技术变革&羲禾科技招股书深度梳理
电子设备东吴证券2026-07-05
电子行业周报:海外AI产业链业绩及资本开支超预期,AI算力硬件需求持续强劲
电子设备国金证券2025-08-03
电子行业2025Q2基金持仓分析:机构加仓AI硬件,看好算力产业链持续高景气
电子设备信达证券2025-07-25
电子行业跟踪周报:海外算力周跟踪:云厂商持续上修资本开支,AI叙事有望进一步向电力侧延伸
电子设备东吴证券2026-08-01
子行业跟踪周报:海外算力周跟踪:模型厂算力需求持续释放,台积电定调AI产业高景气
电子设备东吴证券2026-04-19
电子行业研究:算力硬件景气度持续验证,看好AI-PCB与自主可控产业链
电子设备国金证券2026-09-01
电子周跟踪:AMD MI300系列发布,AI硬件景气度持续攀升
电子设备山西证券2023-12-10
电子行业周观点:海外算力维持高景气,持续重视算力产业链
电子设备国盛证券2025-04-27
电子行业跟踪周报:海外算力周跟踪:阿里云栖大会发布全栈AI路线图,算力链景气延续
电子设备东吴证券2026-09-29
电子行业跟踪周报:海外算力周跟踪,阿里云栖大会发布全栈AI路线图
电子设备东吴证券2026-09-29