猜你想问
本周电力及公用事业行业市场表现如何?
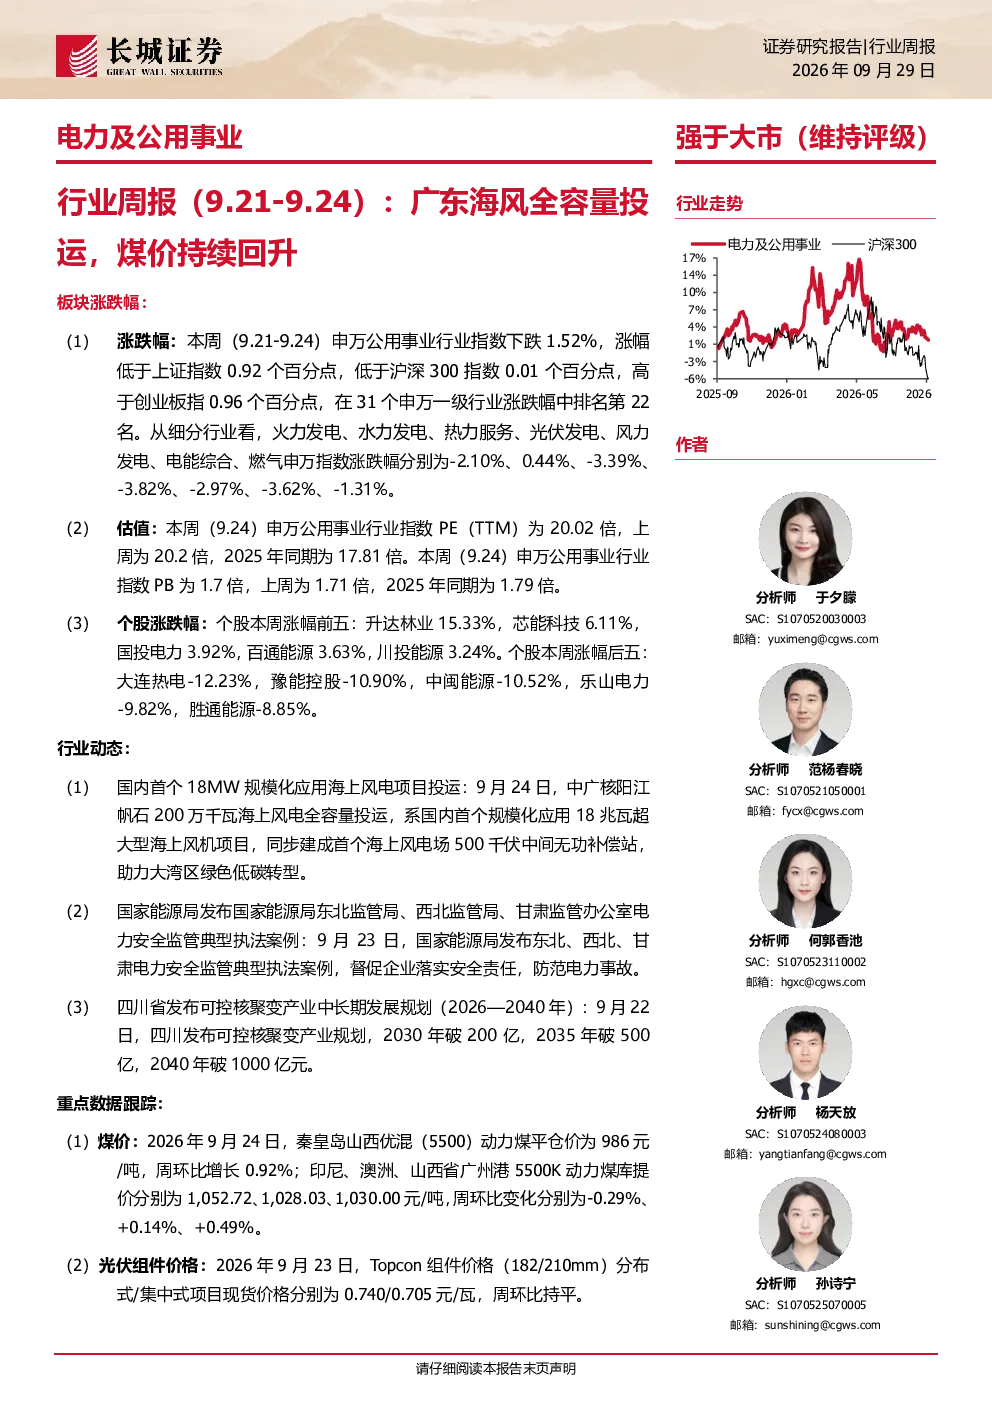
本周申万公用事业行业指数下跌1.52%,在31个申万一级行业中排名第22位。细分行业中火力发电、热力服务、光伏发电、风力发电、电能综合下跌,水力发电上涨。行业估值方面,申万公用事业行业指数PE为20.02倍,PB为1.7倍,细分领域估值差异明显。
电力及公用事业行业未来发展趋势是什么?
电力及公用事业行业正推动海上风电向大容量、低成本方向发展。国家能源局加强电力安全监管,四川省发布可控核聚变产业中长期发展规划,显示政策对清洁能源和新兴技术的支持。行业供需格局持续改善,新增装机增速放缓,消纳压力有望缓解。
研报重点分析了哪些方向?
研报重点分析了火电、水电、核电、新能源、储能等细分领域的投资机会。火电方面关注市场化电价机制对盈利的支撑,水电关注来水情况和电价回升潜力,核电关注机制电价和绿证政策,新能源关注供需格局改善和盈利筑底,储能关注配套储能项目收益和规模增长。
当前电力及公用事业行业市场现状如何?
当前电力及公用事业行业市场呈现分化态势,部分细分行业下跌明显,但水力发电上涨。煤价持续回升对火电盈利形成支撑,行业估值存在差异,龙头标的估值相对较低。行业整体处于转型升级阶段,政策支持和市场需求为行业发展提供动力。
研报提示了哪些风险?
研报提示宏观经济下行、政策执行不及预期、用电量需求下滑、装机量不及预期、来水或风不及预期、市场电价不及预期等风险。这些因素可能对电力及公用事业行业的发展造成影响,投资者需密切关注相关变化。
你可能感兴趣
电力及公用事业行业周报:湖南省首座超充站投运,获华为液冷超充技术加持
公用事业国投证券2024-01-01
公用事业行业跟踪周报:广东2024年电力交易方案出台电价机制不变,容量电价对核电水电电价影响有限
公用事业东吴证券2023-11-27
电力及公用事业行业周报:光伏建设持续高增长,广东电力现货市场扩容
公用事业长城证券2023-11-29
电力及公用事业行业周报(24WK50):煤价持续承压下行,湖北集中式风光全部入市
公用事业民生证券2024-12-15
电力及公用事业周报:公用事业年报一季报总结:动力煤价走弱,火电业绩持续改善;政策推进,环保行业景气度上升
公用事业长城证券2020-05-06
电力及公用事业行业周报:煤价有望持续下降带动火电业绩修复,核电行业迎来发展良机
公用事业长城证券2022-04-25
公用事业行业跟踪周报:中国核电漳州1号机组投运,安徽/陕西启动电力现货市场连续结算试运行
公用事业东吴证券2025-01-06
电力及公用事业行业周报:湖北省能源局发文,鼓励分布式光伏开发企业租赁或购买储能容量
公用事业安信证券2023-08-27
电力及公用事业行业周报:全社会用电量增速持续回升,10月用电增速达5%
公用事业长城证券2019-11-15
电力及公用事业行业周报(24WK51):海风竞配高景气,山东存量风电仍保量90%
公用事业民生证券2024-12-22