猜你想问
这份报告主要分析了什么内容?
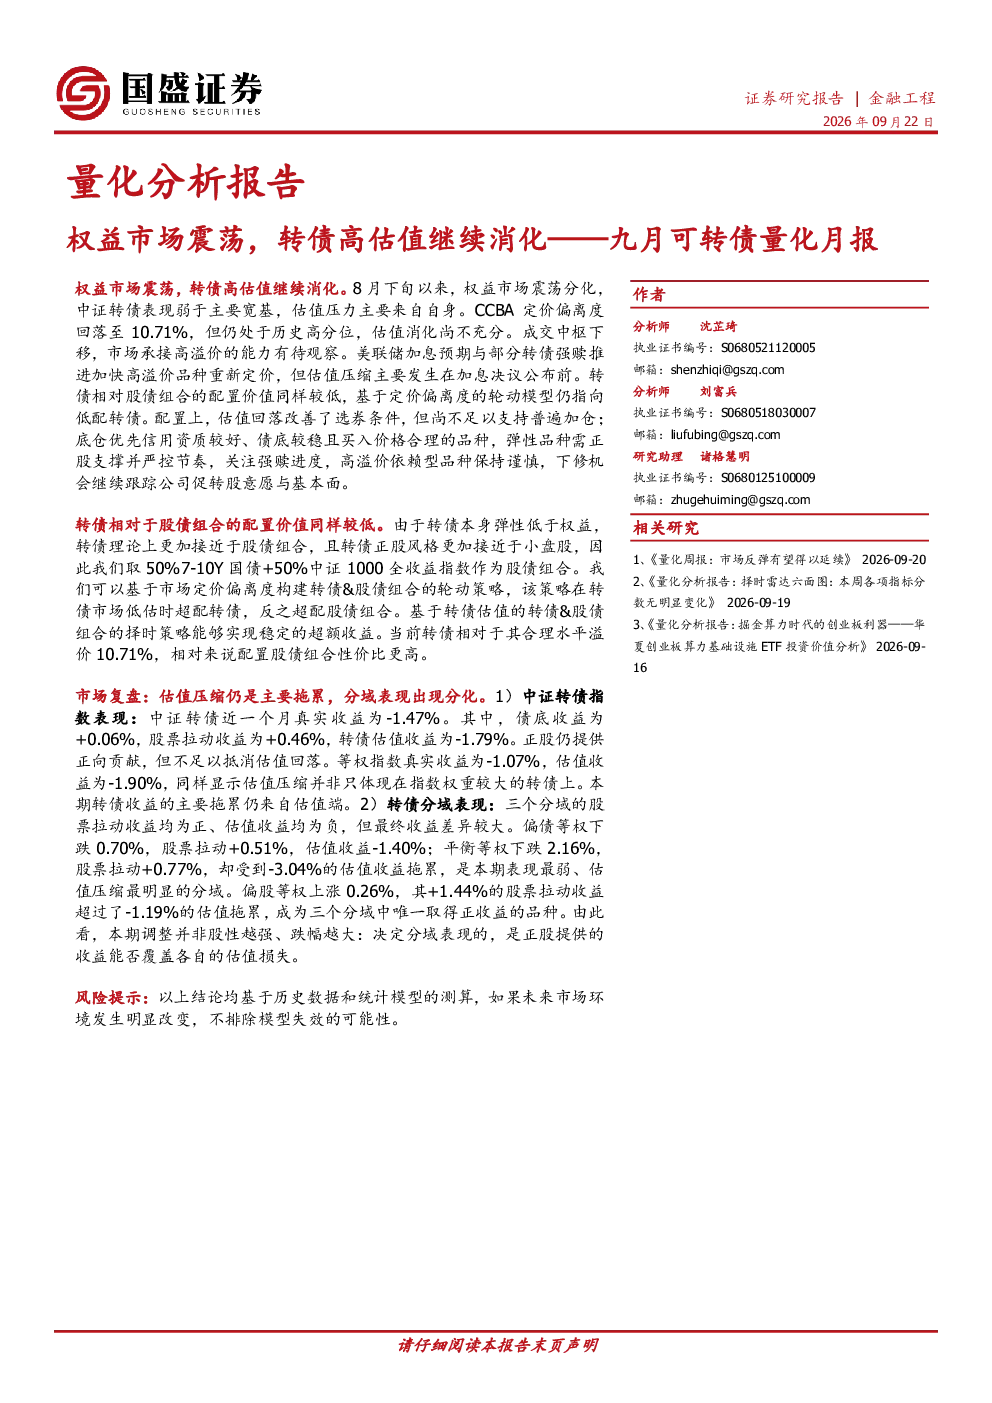
本报告分析了九月可转债市场,指出权益市场震荡下转债估值压力主要来自自身,CCBA定价偏离度虽回落但仍处高位,成交中枢下移,高溢价品种面临重新定价。报告建议低配转债,优先配置信用资质好、债底稳的品种,关注强赎进度,谨慎对待高溢价品种。
可转债行业未来发展趋势如何?
报告显示转债市场估值消化尚不充分,正股贡献正向收益但不足以抵消估值损失,分域表现分化。未来需关注权益市场走势、转债估值变化及强赎进度,低估值策略长期表现稳定,结合动量或换手因子可增强收益。
报告中重点分析了哪些方向?
报告重点分析了转债估值压缩、分域表现差异及多种量化策略。包括低估值策略、低估值+动量/换手策略、平衡偏债增强策略、信用债替代策略和波动率控制策略,并展示了各策略的历史绝对收益与超额收益。
当前转债市场现状如何判断?
当前转债市场处于震荡分化状态,估值压力明显,高溢价品种面临调整,正股收益对整体表现贡献有限。市场承接高溢价能力待观察,配置上需优先考虑信用资质和债底稳定性,同时关注强赎和下修转股机会。
这份研报有哪些风险提示?
报告强调结论基于历史数据和统计模型,未来市场环境变化可能导致模型失效。建议投资者关注宏观政策、市场情绪及个券基本面变化,不应对单一策略过度依赖,需结合多维度信息进行决策。
你可能感兴趣
九月可转债量化月报:权益市场震荡,转债高估值继续消化
国盛证券2026-09-22
量化点评报告:九月可转债量化月报-转债市场估值修复,赔率仍高
国盛证券2024-09-13
量化点评报告:九月可转债量化月报-转债市场估值高位震荡
国盛证券2025-09-16
九月可转债量化月报:转债市场估值修复,赔率仍高
国盛证券2024-09-13
量化分析报告:权益急跌中的转债韧性及估值代价——七月可转债量化月报
国盛证券2026-07-27
九月可转债量化月报:近期转债市场估值下行
国盛证券2023-09-12
十月可转债量化月报:权益市场反弹,转债估值新低
国盛证券2024-10-14
可转债周报:权益回暖之下,转债涨幅收窄,合理消化高估值
民生证券2022-06-04
七月可转债量化月报:转债市场步入高估值区间
国盛证券2025-07-14
十月可转债量化月报:转债市场估值继续压缩
国盛证券2023-10-17