可转债市场分析
一、市场表现与估值
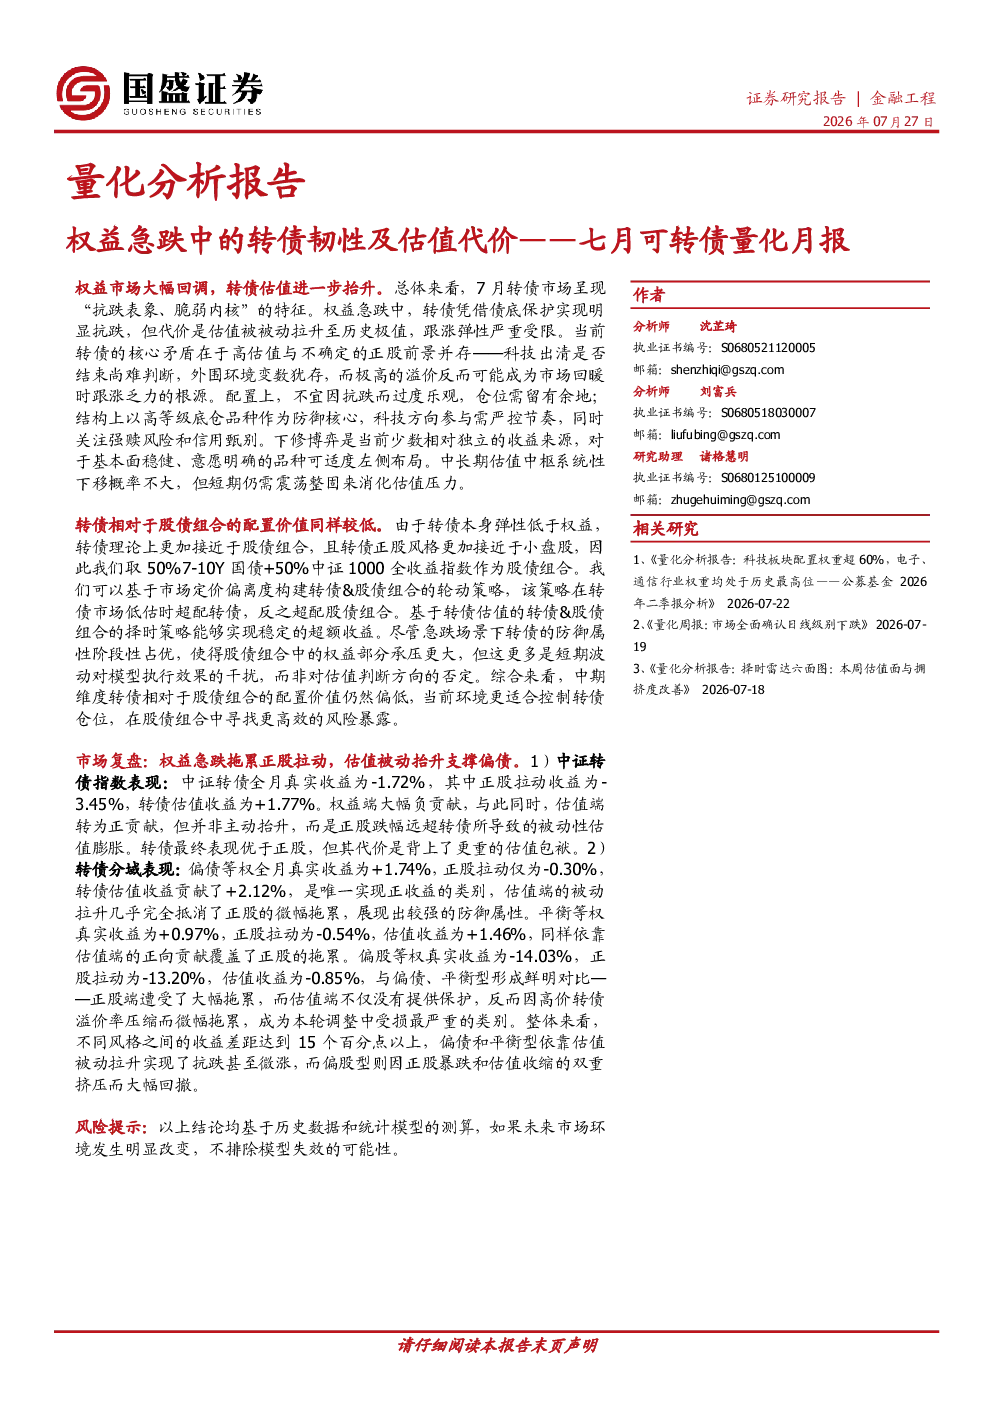
- 权益市场大幅回调,7月可转债市场呈现“抗跌表象、脆弱内核”特征。
- 中证转债指数周跌幅1.53%,显著小于正股市场,但正股跌幅远超转债,导致转股溢价率急剧拉高,估值被被动推升至历史极值附近。
- 转债估值被动抬升是主要特征,并非市场对后市的乐观定价,反映转债价格调整滞后于正股。
- 当前转债市场核心矛盾是高估值与不确定的正股前景并存,科技板块去杠杆进程未结束,外围环境变数犹存,高溢价可能成为市场回暖时跟涨乏力的根源。
二、市场复盘
- 中证转债指数表现:全月真实收益-1.72%,正股拉动-3.45%,估值收益+1.77%,权益端负贡献,估值端正贡献。
- 转债分域表现:
- 偏债等权:真实收益+1.74%,正股拉动-0.30%,估值收益+2.12%,唯一实现正收益,防御属性强。
- 平衡等权:真实收益+0.97%,正股拉动-0.54%,估值收益+1.46%,依靠估值端正向贡献覆盖正股拖累。
- 偏股等权:真实收益-14.03%,正股拉动-13.20%,估值收益-0.85%,受损最严重,正股暴跌和估值收缩双重挤压。
三、配置策略
- 转债相对于股债组合(50%7-10Y国债+50%中证1000全收益指数)的配置价值较低。
- 基于转债估值的转债&股债组合轮动策略能实现稳定超额收益,7月转债估值未收敛,溢价幅度仍处历史极值,转债性价比不及基准股债组合。
- 配置建议:
- 仓位:不宜因抗跌而过度乐观,控制中等偏低水平,保留灵活空间。
- 结构:高等级、大市值底仓品种作为防御核心,科技方向参与需严控节奏,关注强赎风险和信用甄别。
- 下修博弈:基本面稳健、促转股意愿明确的品种可适度左侧布局。
- 轮动配置:高估值环境下,用“高等级信用债+科技成长股”组合替代部分转债持仓可能更具性价比。
- 新券:新上市科技类转债无估值包袱和强赎压力,是参与科技行情更优载体。
四、策略跟踪
- 相对收益型策略:
- 低估值策略:自2018年以来绝对收益19.3%,超额收益8.4%。
- 低估值+强动量策略:自2018年以来绝对收益23.7%,超额收益12.4%。
- 低估值+高换手策略:自2018年以来绝对收益22.0%,超额收益10.9%。
- 平衡偏债增强策略:自2018年以来年化绝对收益20.8%,2023年绝对收益16.7%。
- 信用债替代策略:自2018年以来绝对收益6.9%,波动和回撤在3%以下。
- 波动率控制策略:自2018年以来绝对收益9.4%,波动和回撤在4%-5%。