猜你想问
双焦10月报的核心内容是什么?
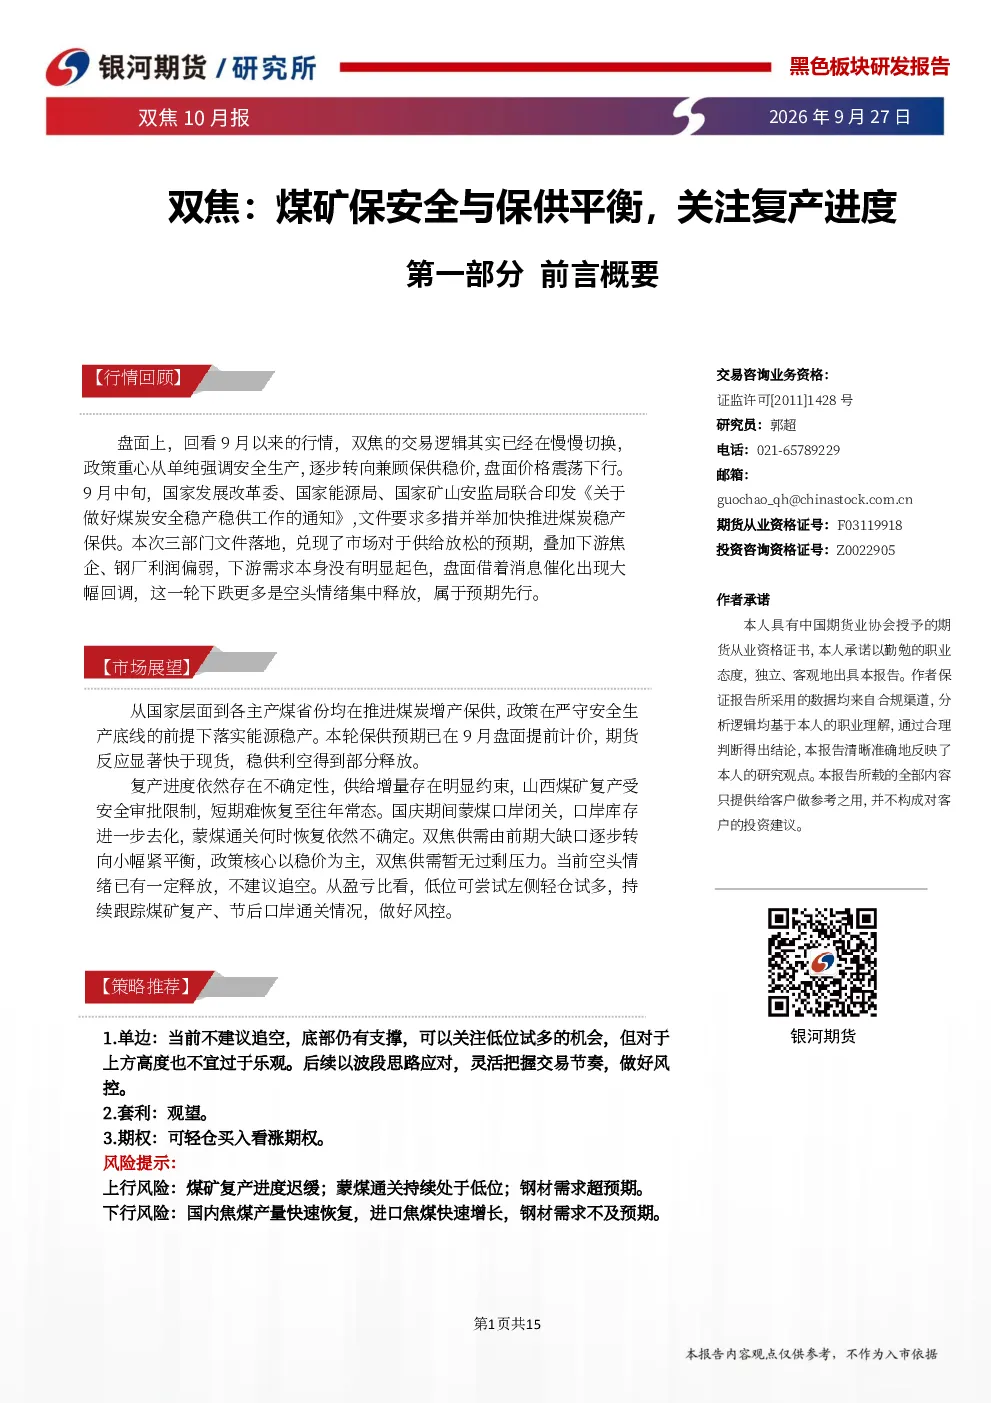
研报指出,9月以来双焦交易逻辑从强调安全生产转向保供稳价,政策推动下盘面价格震荡下行。9月中旬三部门文件落地兑现供给放松预期,叠加下游利润偏弱、需求无明显起色,盘面大幅回调。国家及主产煤省份推进煤炭增产保供,政策在严守安全生产底线前提下落实能源稳产。当前供需由前期大缺口逐步转向小幅紧平衡,政策核心以稳价为主,暂无过剩压力。
双焦行业未来发展趋势如何?
双焦行业未来发展趋势显示,国家及主产省份推动煤矿增产保供,政策在守住安全生产底线基础上兼顾能源安全,推进煤炭稳产。山西国产焦煤具备增产空间,但复产受安全条件约束,产量短期难快速恢复至往年常态。蒙煤口岸通关恢复时间不确定,阶段性支撑焦煤价格。整体供需格局将向小幅缺口或紧平衡过渡。
研报重点分析了哪些方向?
研报重点分析了双焦价格走势、煤矿复产进度、蒙煤通关情况以及供需平衡变化。报告指出,9月盘面双焦价格走弱,政策重心转向保供稳价;山西煤矿复产受安全审批限制,整体节奏偏慢;1-8月焦煤进口量同比增长28.8%,蒙煤通关大幅下降;9月焦企利润好转,产能利用率提升;钢厂盈利率降至历史低位,关注铁水下降速度。
当前双焦市场现状如何判断?
当前双焦市场现状判断为,供需格局由前期高缺口逐步向小幅紧平衡过渡。政策核心目标是稳价,并不意味着供给会走向过剩。9月盘面双焦价格震荡下行,属于预期先行。煤矿复产进度存在不确定性,供给增量存在明显约束,短期难恢复至往年常态。蒙煤口岸国庆期间闭关,口岸库存进一步去化,蒙煤通关恢复时间不确定。
研报提示了哪些风险?
研报提示了以下风险:上行风险包括煤矿复产进度迟缓、蒙煤通关持续处于低位以及钢材需求超预期;下行风险包括国内焦煤产量快速恢复、进口焦煤快速增长以及钢材需求不及预期。此外,供给端仍存在不确定性,煤矿安全事故可能再度收紧监管,拖累复产进度。进口焦煤通关状态对盘面形成重要支撑,通关恢复时间的不确定性将持续影响市场。
你可能感兴趣
双焦:煤矿保安全与保供平衡,谨慎看多
银河期货2026-05-29
双焦8月报:继续下行空间不大,关注煤矿复产进度
银河期货2026-07-31
煤矿复产进度较慢,双焦中枢或将上移
迈科期货2026-07-06
双焦节前供需均走弱,关注节后煤矿复产
迈科期货2026-02-03
焦煤焦炭周报:煤矿陆续复产 双焦高位震荡
铜冠金源期货2026-06-01
焦煤焦炭周报:煤矿缓慢复产,双焦期价大幅下跌
财达期货2025-11-24
煤矿复产节奏平缓 双焦期价短期震荡运行
中衍期货2026-07-01
双焦周报:短期下游主动去库叠加节后煤矿复工复产,警惕价格阶段性下行压力
五矿期货2026-02-28
双焦日报:炼焦煤矿陆续核实复产 焦煤震荡调整
东吴期货2018-03-01
煤矿复产落地显现 双焦偏弱运行格局已定
中衍期货2026-08-05