猜你想问
这份研报的核心内容是什么?
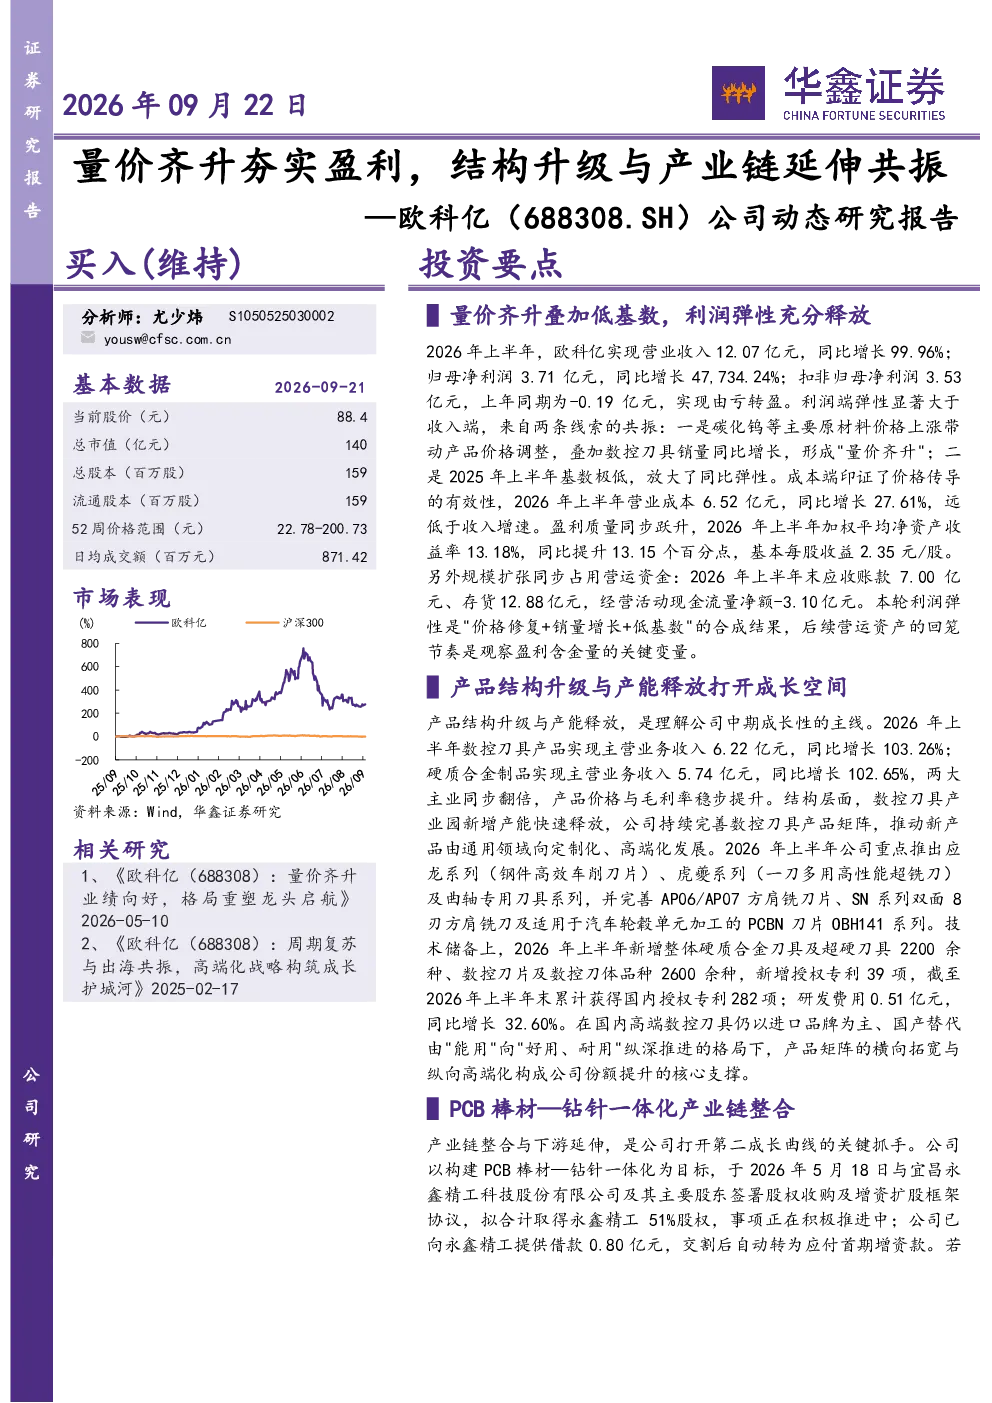
该研报指出欧科亿2026年上半年实现营业收入12.07亿元(同比增长99.96%),归母净利润3.71亿元(同比增长47,734.24%),扣非归母净利润由亏转盈至3.53亿元。利润弹性显著大于收入端,主要得益于碳化钨等原材料价格上涨带动产品价格调整(量价齐升),以及2025年上半年极低基数的影响。营业成本同比增长27.61%(6.52亿元),远低于收入增速,印证价格传导有效性。加权平均净资产收益率提升至13.18%,基本每股收益2.35元/股。此外,数控刀具和硬质合金制品主营业务收入同步翻倍,分别同比增长103.26%(6.22亿元)和102.65%(5.74亿元)。公司持续完善数控刀具产品矩阵,推出应龙系列、虎夔系列及曲轴专用刀具等新产品,并向定制化、高端化发展。技术储备方面,新增整体硬质合金刀具及超硬刀具2200余种,数控刀片及刀体2600余种,新增授权专利39项(累计282项),研发费用同比增长32.60%。
数控刀具行业的发展趋势如何?
中国刀具市场规模达492亿元(2023年),进口刀具占比降至27.20%(2022年),国产替代加速。公司锯齿产品生产规模国内第一,具备品牌、资本与技术优势,有望在高端领域获取更多份额。行业层面,中国数控刀具市场正经历国产替代进程,进口刀具占比持续下降,市场集中度提升。企业通过产品结构升级和技术创新,向高端化、定制化方向发展,提升产品附加值。同时,产业链整合加速,部分企业通过并购或自建向上游或下游延伸,构建更完整的产业链生态。
研报重点分析了哪些方向?
研报重点分析了欧科亿的产品结构升级与产能释放情况,包括数控刀具和硬质合金制品业务增长,以及新产品研发和技术储备进展。同时关注公司产业链整合与延伸战略,特别是拟收购宜昌永鑫精工51%股权,以构建PCB棒材—钻针一体化目标。此外,报告还评估了公司盈利能力提升,如利润弹性释放、成本控制有效性及财务指标改善等。
当前数控刀具市场的现状如何?
当前数控刀具市场呈现国产替代加速、行业集中度提升的特点。中国刀具市场规模达492亿元(2023年),进口刀具占比降至27.20%(2022年),表明本土企业竞争力增强。市场竞争格局中,领先企业通过技术积累和品牌建设占据优势地位,如欧科亿在锯齿产品领域具备国内领先的生产规模。行业整体向高端化、智能化方向发展,企业通过研发投入和产品创新提升市场占有率。政策层面支持制造业升级,为国产刀具发展提供良好环境。
研报提示了哪些风险?
研报提示的主要风险包括:应收账款回收风险,需关注客户信用及回款周期;技术研发创新风险,技术迭代快可能导致研发投入不足或成果转化失败;下游行业投资波动风险,宏观经济波动可能影响客户采购需求;供应链与成本风险,原材料价格波动及供应链稳定性可能影响盈利能力;技术升级迭代风险,需持续投入以保持技术领先;新产品开发风险,新产品市场接受度存在不确定性;主要经销客户流失风险,客户关系维护至关重要;原材料价格波动风险,大宗商品价格变动直接影响成本;受下游应用领域需求变化影响的风险,行业需求波动可能传导至企业;市场竞争风险,行业竞争加剧可能压缩利润空间。