猜你想问
报告主要分析了什么内容?
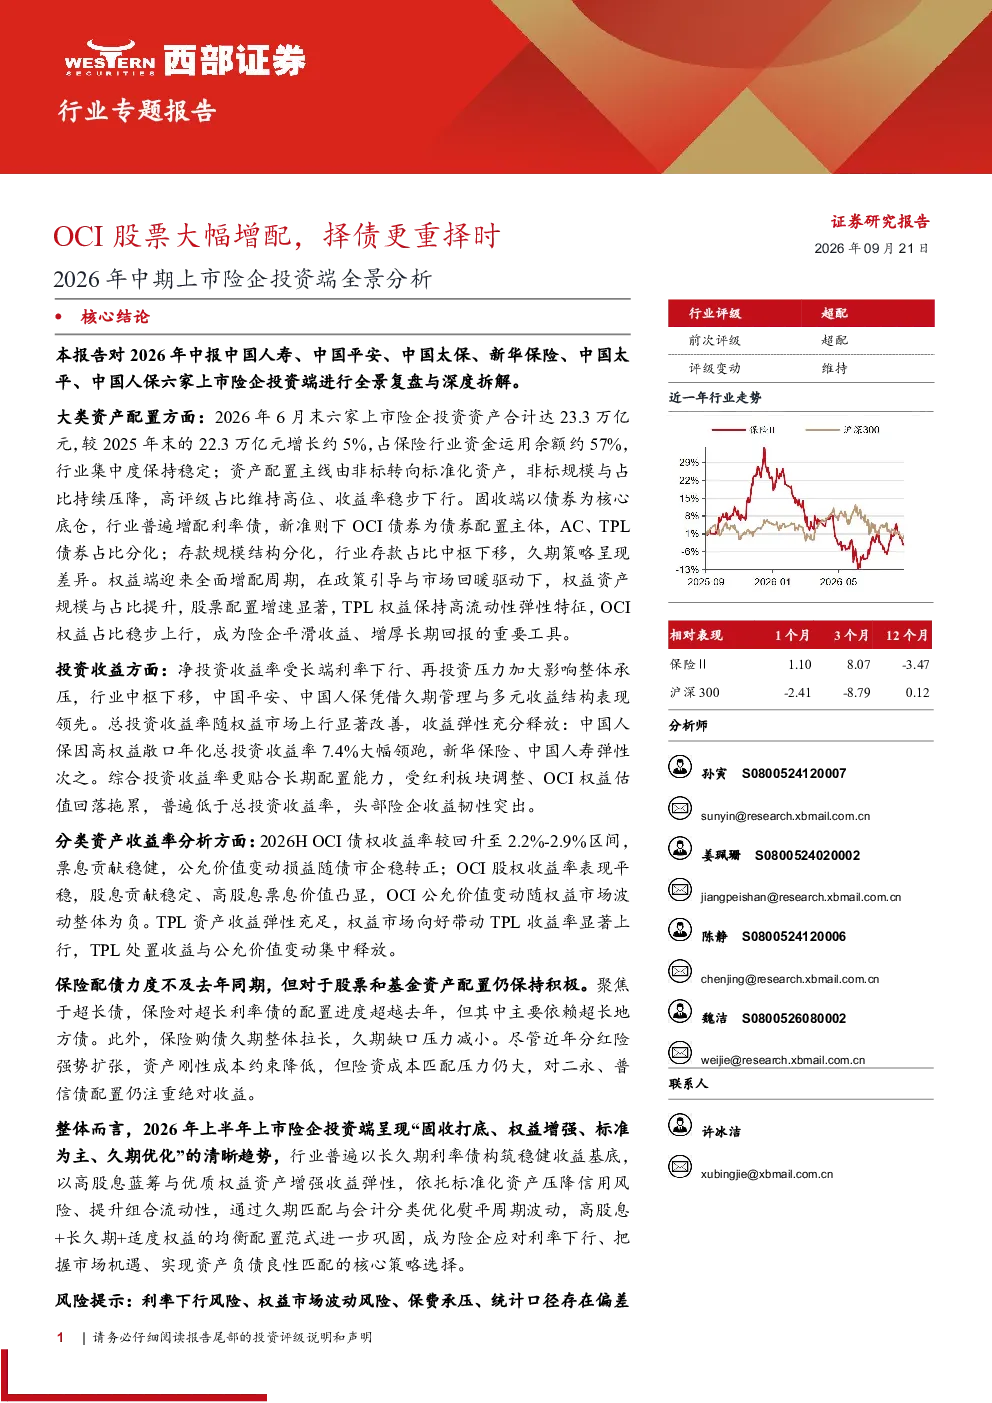
本报告分析了2026年上半年上市险企的投资策略,指出行业呈现固收打底、权益增强、标准为主、久期优化的趋势。险企普遍以长久期利率债构筑收益基底,以高股息蓝筹与优质权益资产增强收益弹性,通过标准化资产压降信用风险、提升流动性,并利用久期匹配与会计分类熨平周期波动。
保险行业未来发展趋势如何?
保险行业未来投资趋势预计将延续固收打底、权益增强的策略,同时更加注重资产配置的标准化和久期优化。随着监管政策变化和市场环境波动,险企将更倾向于配置高评级、长久期的利率债以稳定收益,同时适度增加权益资产配置以捕捉市场机会。标准化资产占比有望进一步提升,以降低信用风险并提升组合流动性。
报告重点分析了哪些方面?
报告重点分析了上市险企的大类资产配置结构、权益配置策略、固收配置特点以及投资收益表现。在资产配置方面,报告指出债券仍是第一大资产,权益资产规模占比提升,OCI资产占比提升以平滑利润表波动。权益配置方面,TPL权益与OCI权益并行扩张,股票配置增速显著。固收配置方面,行业持续增配利率债、压缩信用债。投资收益方面,净投资收益率小幅下行,但总投资收益率显著改善。
当前保险市场现状如何?
当前保险市场投资现状表现为资产配置结构持续优化,权益资产占比提升,债券配置以长久期利率债为主,非标资产配置比例持续压降。险企投资策略更加注重风险控制和收益稳定性,通过久期匹配和会计分类优化熨平周期波动。同时,OCI资产配置占比提升,反映险企通过平滑利润表波动、增厚综合投资收益的配置思路。
本报告有哪些风险提示?
本报告提示,保险行业投资面临多重风险。首先,宏观经济波动可能影响资产收益表现,特别是权益市场和债券市场的价格波动。其次,监管政策变化可能对险企资产配置产生约束,如对二级市场配债规模的限制。此外,非标资产压降可能导致险企收益来源单一化,需关注信用风险和流动性风险。最后,市场波动可能导致OCI资产公允价值变动损益不稳定,影响综合投资收益的稳定性。