猜你想问
英诺激光2026上半年业绩表现如何?
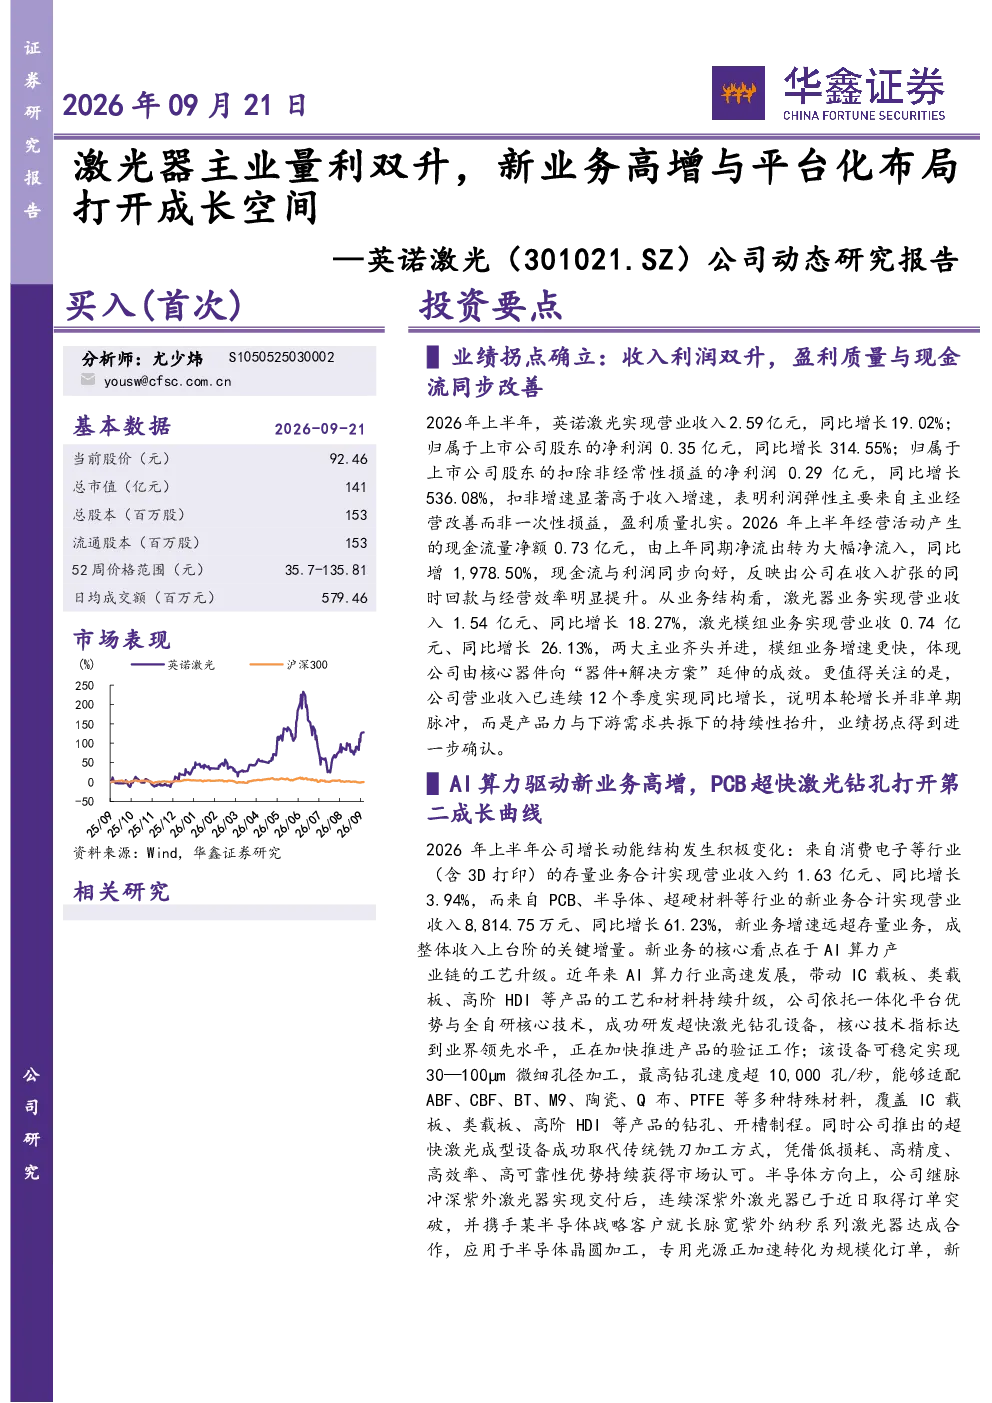
英诺激光2026上半年实现营业收入2.59亿元,同比增长19.02%,净利润0.35亿元,同比增长314.55%,扣非净利润同比增长536.08%。公司经营现金流大幅净流入,同比增1978.50%。激光器业务和激光模组业务齐头并进,模组业务增速更快,体现公司从核心器件向“器件+解决方案”延伸的成效。公司连续12个季度收入同比增长,业绩拐点确立。
英诺激光新业务有哪些看点?
英诺激光新业务成为增长动能,2026上半年新业务收入8,814.75万元,同比增长61.23%,远超存量业务3.94%的增速。核心看点包括AI算力产业链的超快激光钻孔和成型设备,半导体方向的脉冲深紫外、连续深紫外及长脉宽紫外纳秒系列激光器,以及生物医学方向的神经介入微导丝、电生理、支架等管线的CDMO业务。这些业务覆盖PCB、半导体、超硬材料等高景气赛道,技术指标达业界领先水平。
英诺激光的技术平台与全球化布局情况?
英诺激光是国内领先的微加工激光器生产商,全球少数同时具备纳秒、亚纳秒、皮秒、飞秒级微加工激光器核心技术和生产能力的企业。2026上半年在固体激光核心技术领域再获突破,为高端固体激光器规模化应用和下一代桌面级EUV相干光源研发提供技术储备。全球化方面,深耕美国、欧洲、日本、韩国等重点市场,深化与SHI、Diamond Foundry、Medtronic等国际龙头合作。
英诺激光的市场现状如何?
英诺激光激光器业务和激光模组业务齐头并进,模组业务增速更快,体现公司从核心器件向“器件+解决方案”延伸的成效。新业务成为增长动能,远超存量业务增速。公司连续12个季度收入同比增长,业绩拐点确立。公司在AI算力、半导体、超硬材料等高景气赛道卡位布局,成长动能由存量基本盘向多元新业务切换。
英诺激光面临哪些风险?
英诺激光面临的风险包括新业务订单落地与放量节奏存在不确定性,消费电子等存量业务增速相对平缓,下游景气波动可能影响基本盘,半导体、光伏、Micro LED、生物医学等新赛道商业化进程及客户导入周期较长,海外市场占比高,贸易环境与汇率波动可能影响经营,行业竞争加剧或导致产品价格与毛利率承压。