猜你想问
鼎龙股份最新半年报核心数据表现如何?
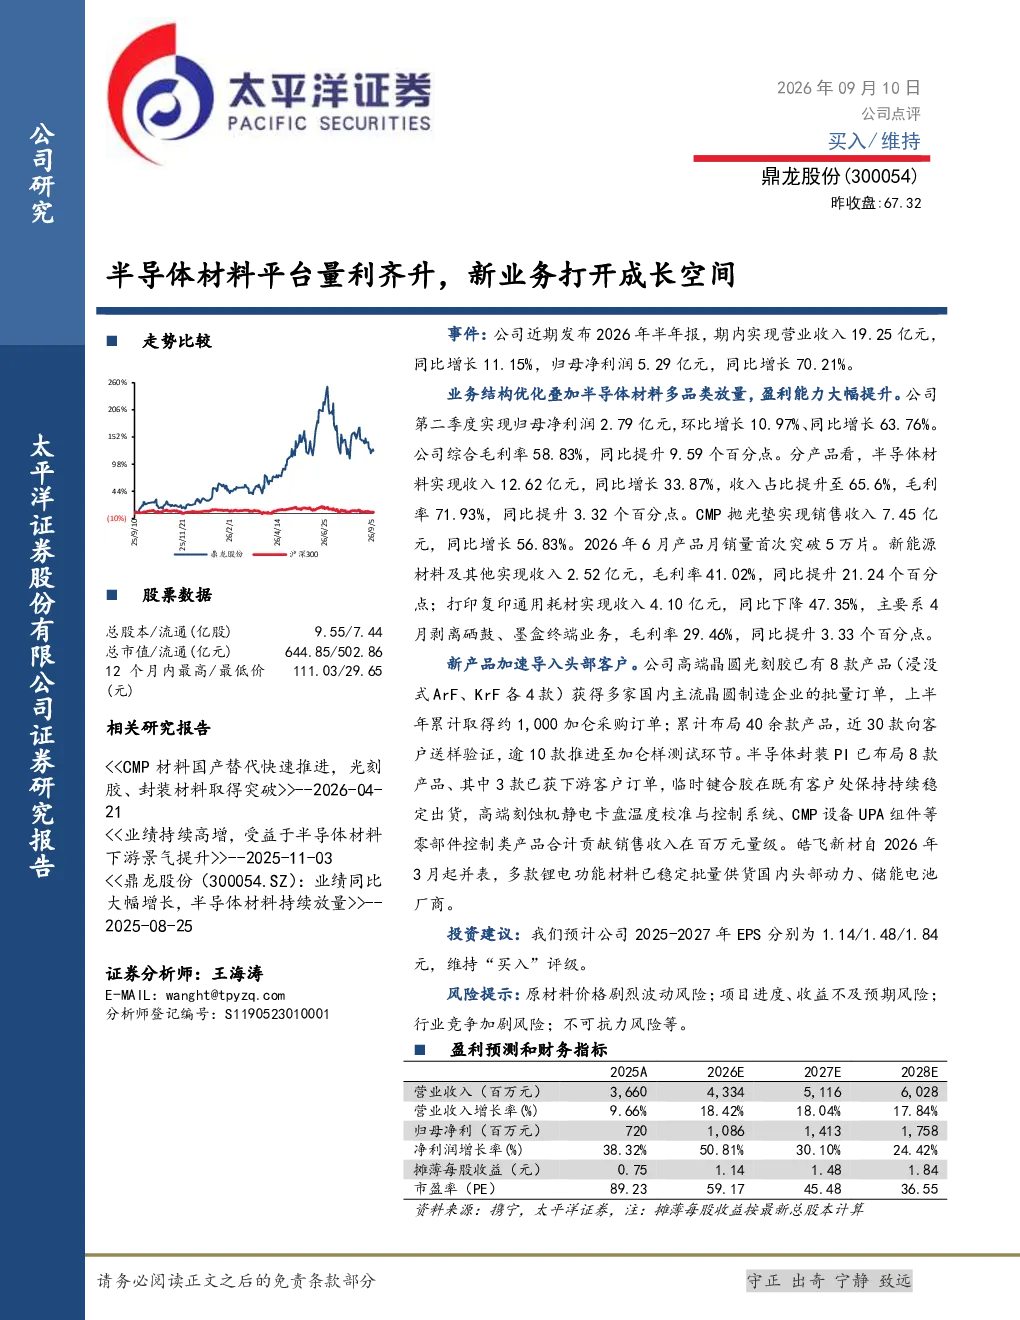
鼎龙股份2026年半年报显示,公司实现营业收入19.25亿元,同比增长11.15%,归母净利润5.29亿元,同比增长70.21%。业务结构优化及半导体材料多品类放量推动盈利能力大幅提升。第二季度归母净利润2.79亿元,环比增长10.97%、同比增长63.76%,综合毛利率58.83%,同比提升9.59个百分点。半导体材料收入12.62亿元,同比增长33.87%,收入占比65.6%,毛利率71.93%,同比提升3.32个百分点。CMP抛光垫收入7.45亿元,同比增长56.83%,2026年6月月销量首次突破5万片。
半导体材料赛道发展趋势如何?
半导体材料赛道持续向高端化、多元化发展。国内企业加速布局高端光刻胶、CMP抛光垫等关键材料,国产替代趋势明显。随着芯片制造工艺节点不断下沉,对材料性能要求更高,推动企业加大研发投入。同时,新能源材料如锂电功能材料需求旺盛,为相关企业带来新的增长点。市场竞争加剧但头部企业凭借技术积累和客户资源优势,有望在行业变革中占据有利地位。
研报重点分析了哪些业务方向?
研报重点分析了半导体材料、CMP抛光垫、新能源材料及其他、打印复印通用耗材四大业务板块。半导体材料作为核心业务,收入占比65.6%,毛利率71.93%,是公司主要利润来源。CMP抛光垫业务增长迅猛,2026年6月月销量首次突破5万片。新能源材料毛利率同比提升21.24个百分点,显示新业务拓展成效。打印复印耗材业务因业务剥离影响收入下降,但毛利率提升3.33个百分点。
当前半导体材料市场现状如何?
当前半导体材料市场呈现高端化、国产化加速的特点。国内企业在光刻胶、CMP等领域取得突破,逐步替代进口产品。市场需求受芯片产能扩张驱动持续增长,但高端材料领域仍依赖进口,国产化替代空间广阔。市场竞争激烈,但头部企业凭借技术、客户资源优势,市场份额稳步提升。同时,新能源、人工智能等领域对半导体材料需求增加,为行业带来新的发展机遇。
研报提示了哪些主要风险?
研报提示的主要风险包括原材料价格剧烈波动风险,部分原材料价格波动可能影响公司成本控制;项目进度、收益不及预期风险,新产品研发和市场拓展存在不确定性;行业竞争加剧风险,随着行业进入者增多,竞争压力可能加大;不可抗力风险,如疫情、自然灾害等可能影响公司生产经营。这些风险需持续关注,但具体影响程度需结合实际情况评估。