猜你想问
这份研报的核心内容是什么?
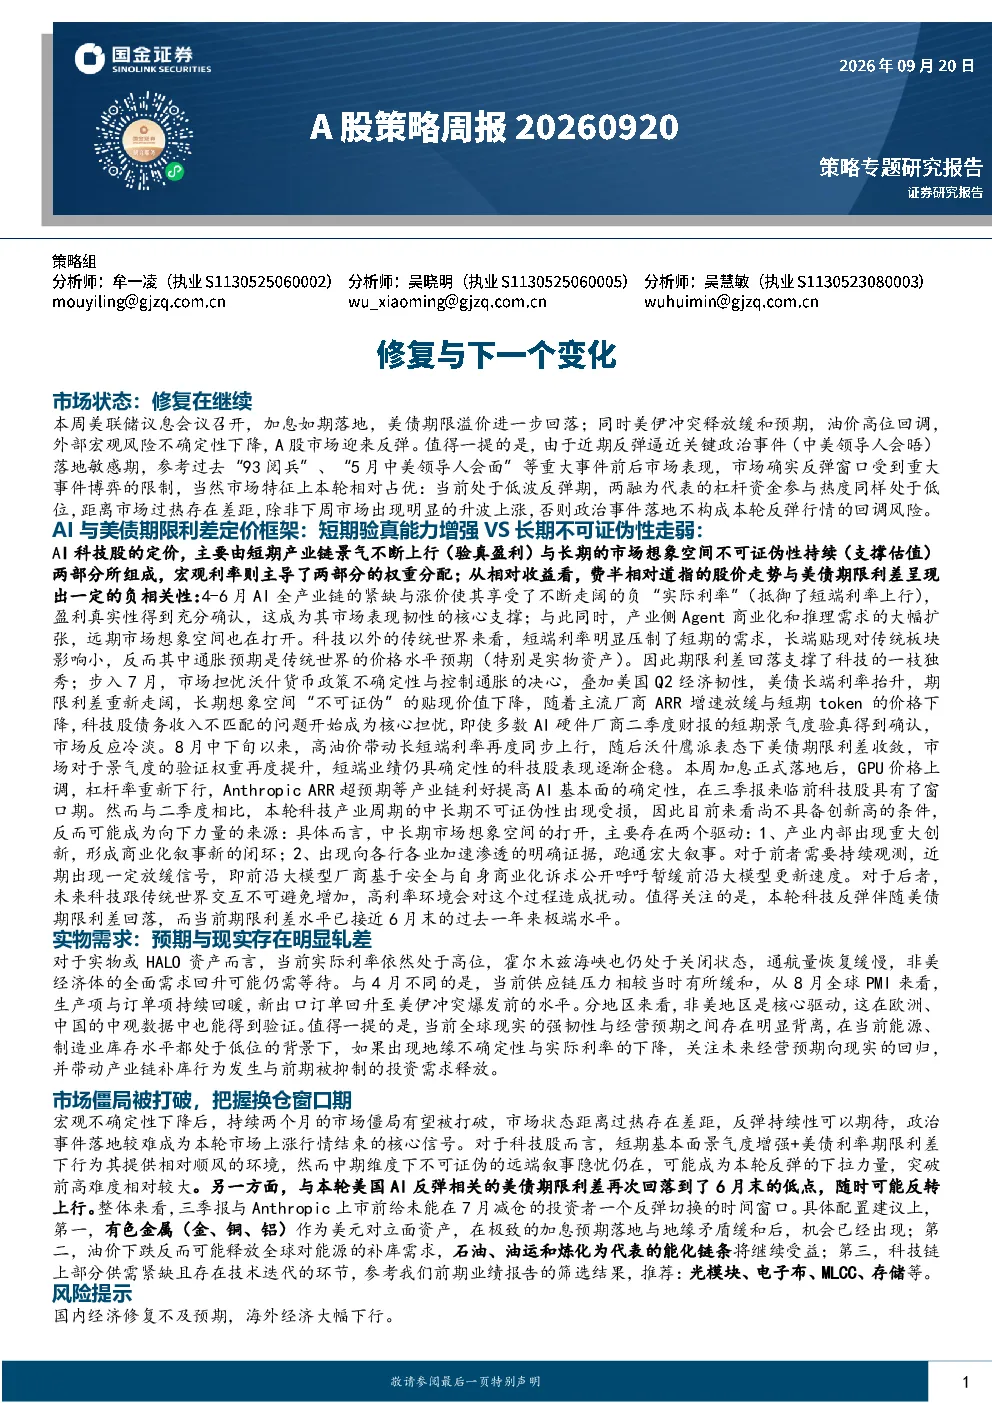
这份研报分析了A股市场在美联储加息落地、美伊冲突缓和等外部风险下降背景下的反弹情况,特别关注了AI行业短期修复与中期隐忧,实物资产的底部信号与预期背离,以及市场僵局被打破后的反弹持续性。报告还提供了有色金属、能化链条、科技链等行业的配置建议,并提示了国内经济修复不及预期和海外经济大幅下行等风险。
AI行业的发展趋势如何?
AI行业短期受益于产业链景气上行和长期市场想象空间,美债期限利差下行提供有利环境。但中期存在长期市场想象空间‘不可证伪性’受损、前沿大模型厂商呼吁暂缓更新速度等隐忧,科技股突破前高难度较大。美债期限利差接近历史极端水平,随时可能反转,影响AI科技股定价。
报告重点分析了哪些方向?
报告重点分析了A股市场在外部风险下降背景下的反弹情况,AI行业的短期修复与中期隐忧,实物资产的底部信号与预期背离,以及市场僵局被打破后的反弹持续性。此外,报告还提供了有色金属、能化链条、科技链等行业的配置建议,并提示了国内经济修复不及预期和海外经济大幅下行等风险。
当前市场现状如何判断?
当前A股市场处于低波反弹期,外部风险下降,但接近关键政治事件。市场反弹持续性可期待,政治事件落地不构成主要回调风险。AI科技股定价受产业链景气上行和长期市场想象空间支撑,但中期突破前高难度较大。实物资产生产与订单回暖,库存处于低位,若地缘不确定性下降,可能带动补库与投资需求。
研报提示了哪些风险?
研报提示了国内经济修复不及预期和海外经济大幅下行等风险。国内经济修复可能面临不确定性,而海外经济大幅下行可能引发全球市场波动,对A股市场产生影响。此外,AI行业长期市场想象空间‘不可证伪性’受损、前沿大模型厂商呼吁暂缓更新速度等,也可能对科技股表现带来压力。美债期限利差反转也可能影响市场情绪和资产定价。
你可能感兴趣
A股策略周报:修复与下一个变化
国金证券2026-09-20
国金策略周论:市场修复与下一个阶段变化
未知机构2026-09-20
A股策略周报:修复之后,关注变化
民生证券2025-05-11
A股策略周报:应对变化与动荡
民生证券2022-09-25
A股策略周报:理所应当与潜在变化
国金证券2025-10-09
A股策略周报20251008:理所应当与潜在变化
信息技术国金证券2025-10-08
A股策略周报 20260104:躁动与变化
信息技术国金证券2026-01-04
策略周报:A股延续估值修复,双碳赛道与核心资产赛道有望继续走强
东方财富2022-06-27
A股策略周报:创业板的理性成长与周期性板块的分化修复
民生证券2010-11-08
A股投资策略周报:借鉴日本、复盘消费:寻找下一个“黄金十年”产业
国金证券2023-12-10