猜你想问
这份研报主要分析了什么内容?
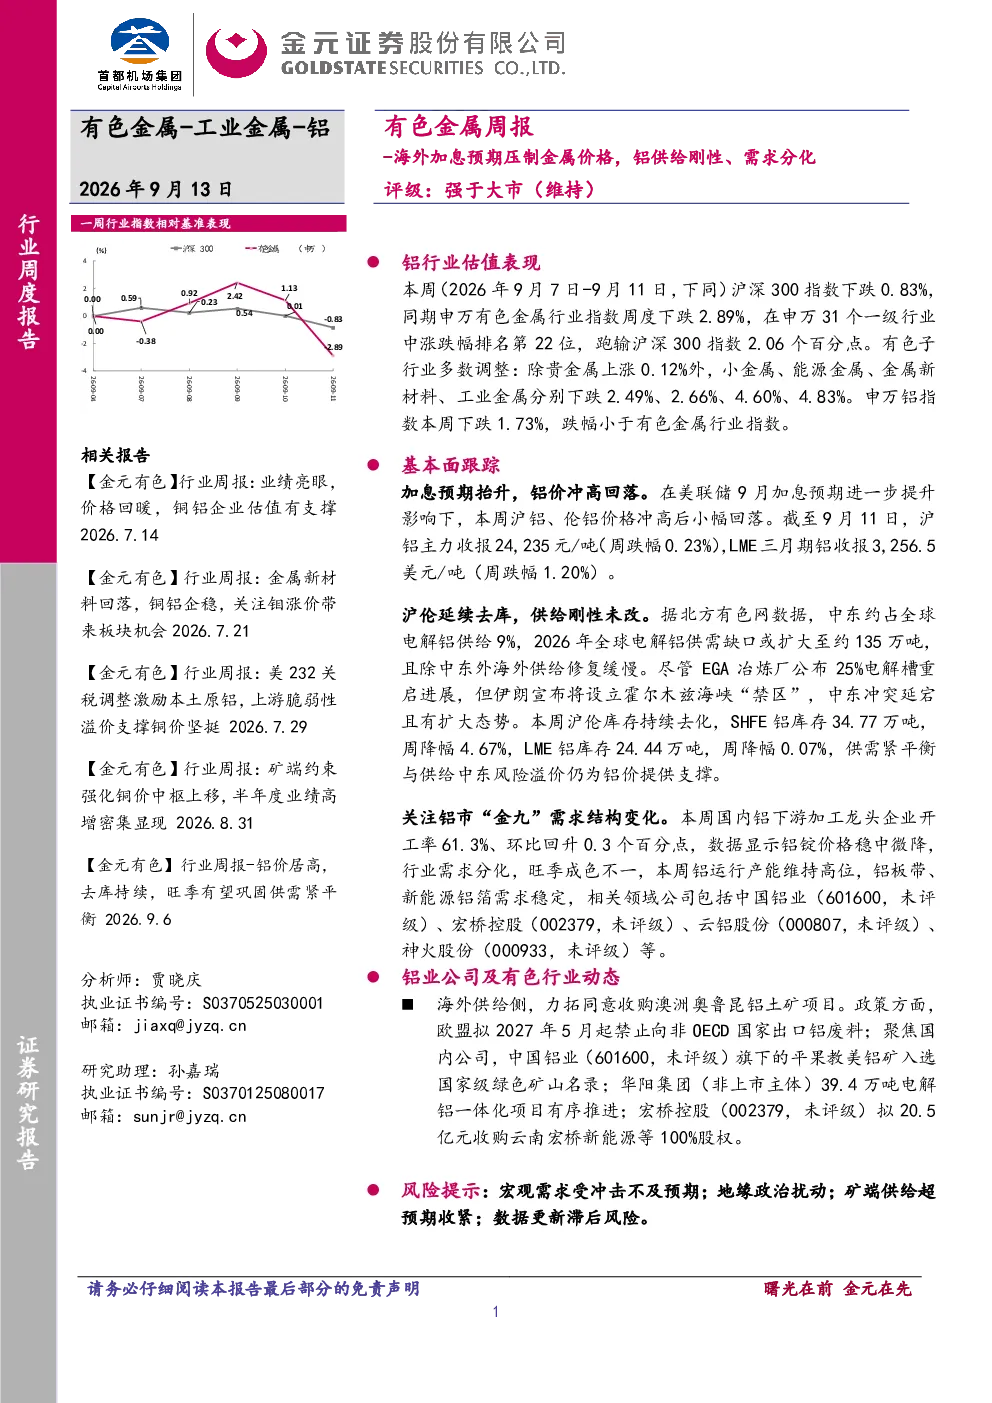
这份研报主要分析了有色金属行业的最新动态,特别是海外加息预期对金属价格的影响,以及铝行业的供给刚性和需求分化情况。报告涵盖了铝行业估值表现、基本面跟踪(包括氧化铝和电解铝的生产、价格、库存等数据)、铝市‘金九’需求分化情况,以及铝行业及公司动态等信息。通过这些分析,报告旨在为投资者提供对有色金属行业,尤其是铝行业的全面了解。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受多种因素影响。从全球供需角度看,中东冲突延宕可能导致2026年全球电解铝供需缺口扩大,而沪伦持续去库反映供需紧平衡状态。从需求端看,新能源汽车和光伏产业对铝的需求持续增长,但建筑板材订单受铝价高位影响尚未回升。供给端方面,力拓收购澳洲奥鲁昆铝土矿项目、欧盟拟禁止向非OECD国家出口铝废料等事件可能影响铝的供应格局。总体来看,有色金属行业未来将面临供需关系变化、地缘政治风险等多重因素影响,行业发展趋势需持续关注。
报告中重点分析了哪些方向?
报告中重点分析了铝行业的估值表现、基本面跟踪、需求分化以及行业动态。在估值方面,申万铝指数的PB和PE在有色金属各三级指数中均处最低。基本面方面,报告详细跟踪了氧化铝和电解铝的生产、价格、库存等数据,并分析了美联储加息预期对铝价的影响。需求分化方面,报告指出新能源汽车和储能领域订单延续高景气,但建筑板材订单未见回升。此外,报告还关注了力拓收购铝土矿项目、欧盟铝废料出口限制等公司动态,为投资者提供了多维度分析视角。
当前有色金属市场处于什么状态?
当前有色金属市场处于波动调整状态。受海外加息预期影响,金属价格承压,铝价冲高回落。从库存数据看,SHFE铝和LME铝库存均出现周度下降,反映供需紧平衡状态。铝行业估值方面,申万铝指数的PB和PE均低于有色金属行业平均水平,显示市场对铝行业未来发展存在一定预期。但需求分化问题突出,虽然新能源和储能领域需求旺盛,但建筑板材等传统领域需求受价格影响尚未恢复。整体来看,有色金属市场处于调整期,未来走势仍需关注宏观经济、供需关系以及地缘政治等多重因素变化。
研报提示了哪些风险?
研报提示了以下几方面风险:一是宏观需求受冲击不及预期,这可能影响有色金属下游消费需求,进而影响价格表现;二是地缘政治扰动,如中东冲突延宕可能影响全球供应链稳定和铝价波动;三是矿端供给超预期收紧,如力拓收购铝土矿项目等事件可能改变铝的供应格局;四是下游需求受冲击,建筑板材等传统领域需求恢复缓慢可能抑制铝价上涨空间;五是数据更新滞后风险,即市场分析所依据的数据可能存在一定的滞后性,影响判断准确性。这些风险因素需持续关注,以评估有色金属行业的投资风险。