猜你想问
这份研报主要讲了什么内容?
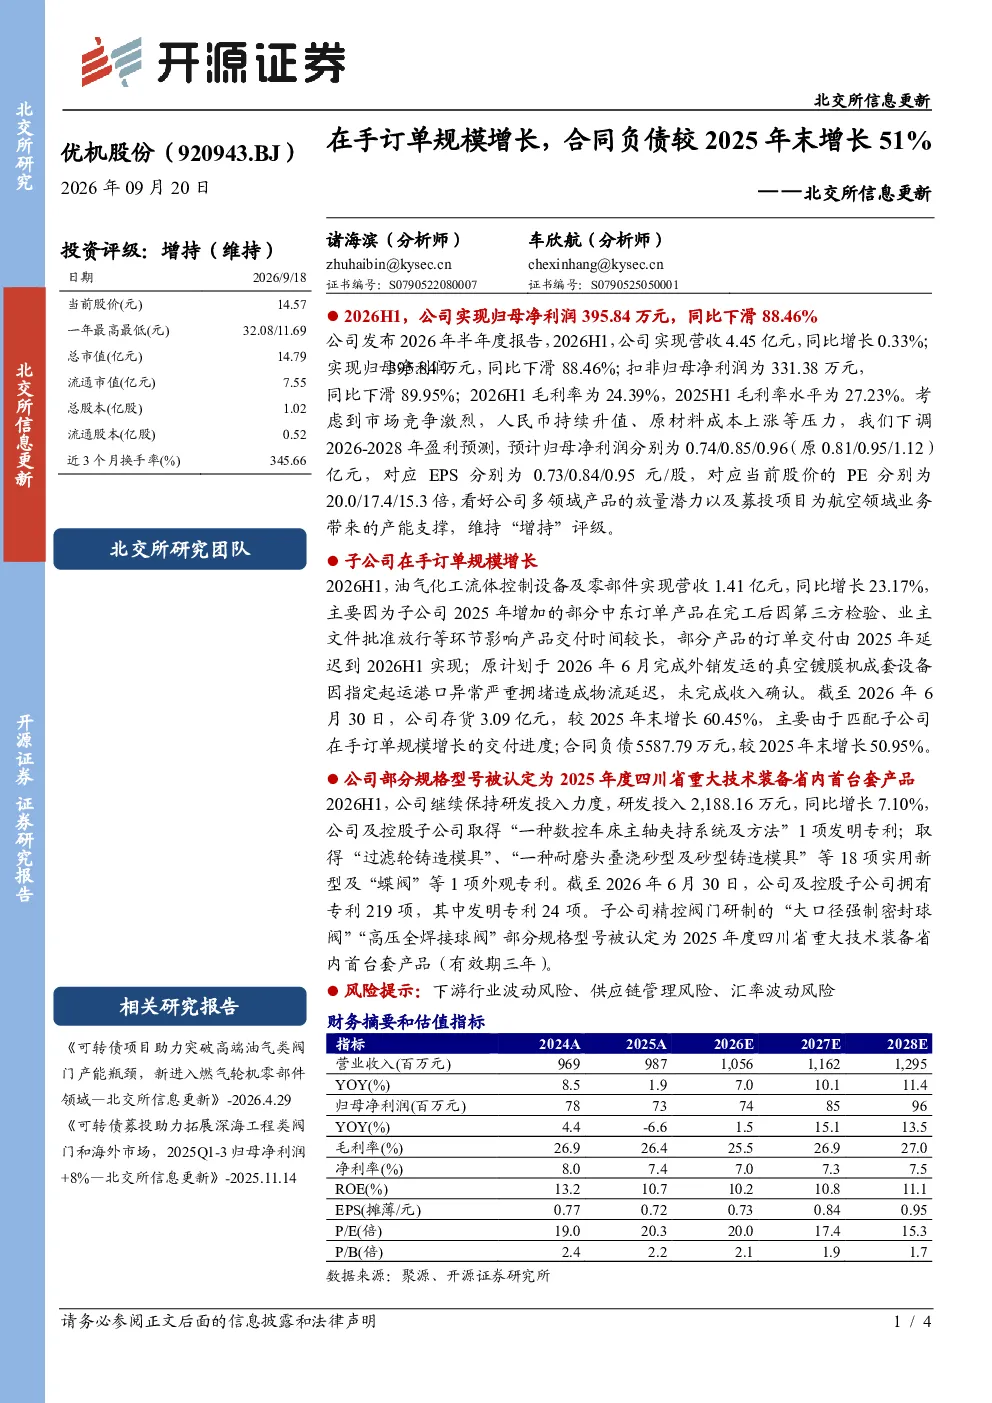
这份研报分析了优机股份2026年上半年的经营情况,指出公司营收同比增长0.33%至4.45亿元,但归母净利润同比下滑88.46%至395.84万元,主要受市场竞争、人民币升值和原材料成本上涨等压力影响。毛利率从2025年上半年的27.23%降至24.39%。分析师下调了2026-2028年的盈利预测,预计归母净利润分别为0.74/0.85/0.96亿元。子公司油气化工流体控制设备及零部件营收同比增长23.17%,存货和合同负债分别增长60.45%和50.95%,以匹配订单交付进度。公司研发投入同比增长7.10%,取得多项专利,部分产品被认定为2025年度四川省重大技术装备省内首台套产品。
优机股份所在的赛道/行业发展趋势如何?
优机股份所在的油气化工流体控制设备行业,受益于全球能源需求稳定增长和新能源领域发展,市场空间持续扩大。但行业竞争激烈,技术迭代加速,企业需持续加大研发投入以保持竞争优势。中东订单交付延迟反映出国际市场波动风险,同时人民币升值和原材料成本上涨也对行业利润率形成压力。未来行业发展趋势将向智能化、绿色化、高端化方向发展,具备技术壁垒和多元化产品布局的企业将更具发展潜力。
研报重点分析了优机股份的哪些方面?
研报重点分析了优机股份的财务表现、业务结构及发展能力。财务方面,报告指出公司营收微增但利润大幅下滑,毛利率下降明显,反映市场竞争加剧。业务结构上,子公司油气化工流体控制设备及零部件业务增长较快,但受国际订单交付延迟影响较大,存货和合同负债增长较快以匹配交付进度。研发投入持续增加,取得多项专利,部分产品获得省级首台套认定,显示公司在技术创新和产品升级方面取得进展。
当前优机股份的市场现状如何?
当前优机股份面临市场竞争加剧、人民币升值和原材料成本上涨等多重压力,导致利润端承压明显,归母净利润大幅下滑。公司业务结构中,油气化工领域订单增长较快但存在交付延迟风险,存货和合同负债较高,反映订单交付压力。研发投入持续增加,技术创新能力得到提升,但尚未完全转化为利润增长。整体来看,公司处于行业竞争格局调整期,需平衡订单交付、成本控制和研发投入的关系,未来盈利能力仍需观察。
研报提示了哪些风险?
研报提示的风险主要包括:下游行业波动风险,油气化工行业受宏观经济和能源政策影响较大,需求波动可能影响公司订单;供应链管理风险,原材料价格波动和交付问题可能影响生产成本和进度;汇率波动风险,人民币升值对出口业务形成压力。此外,市场竞争加剧也可能进一步压缩利润空间,需关注行业竞争格局变化对公司经营的影响。