猜你想问
这份研报的核心内容是什么?
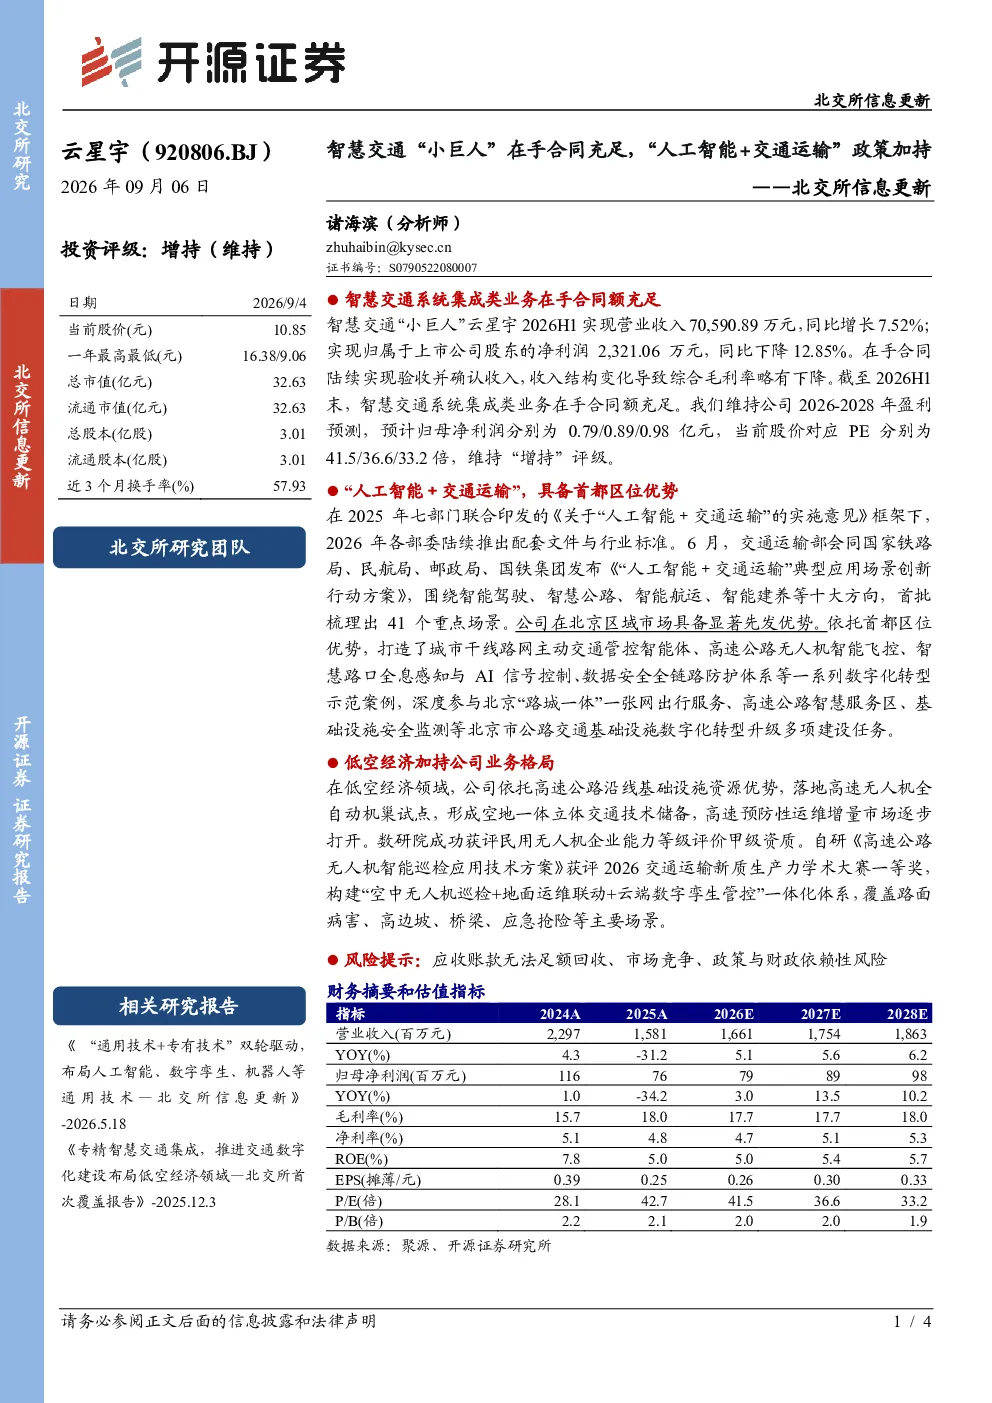
研报指出,公司在智慧交通系统集成业务方面手合同额充足,2026年上半年实现营业收入70,590.89万元,同比增长7.52%,但净利润同比下降12.85%。公司在北京区域市场具备先发优势,深度参与北京公路交通数字化转型升级,打造了城市干线路网主动交通管控智能体、高速公路无人机智能飞控等示范案例。此外,公司还布局低空经济领域,依托高速公路沿线资源落地高速无人机全自动机巢试点,数研院获评民用无人机企业能力等级评价甲级资质,自研技术方案获评交通运输新质生产力学术大赛一等奖。
智慧交通行业发展趋势如何?
智慧交通行业受益于“人工智能+交通运输”政策加持,正加速数字化转型升级。公司在北京区域市场依托区位优势,深度参与公路交通基础设施数字化建设,打造了多个数字化转型示范案例,如城市干线路网主动交通管控智能体和高速公路无人机智能飞控系统。这些案例展示了智慧交通技术在实际应用中的价值,未来随着政策持续加码和低空经济的发展,智慧交通系统集成和无人机应用等领域有望迎来更广阔的市场空间。
研报重点分析了哪些方向?
研报重点分析了公司在智慧交通系统集成业务的手合同额情况,以及在北京区域市场的先发优势和技术储备。报告指出,公司智慧交通系统集成类业务在手合同额充足,是公司未来业绩增长的重要支撑。同时,公司在低空经济领域也进行了布局,依托高速公路沿线资源落地高速无人机全自动机巢试点,并获得了相关资质和奖项,显示出公司在技术创新和应用方面的实力。此外,报告还分析了公司在“人工智能+交通运输”政策背景下的发展机遇。
当前智慧交通市场的现状如何?
当前智慧交通市场正处于快速发展阶段,政策支持力度不断加大,“人工智能+交通运输”成为重要发展方向。公司在智慧交通领域具备显著先发优势,在北京市场深度参与公路交通数字化转型升级,打造了多个示范案例,如城市干线路网主动交通管控智能体和高速公路无人机智能飞控系统。这些案例的成功实施,表明智慧交通技术已具备成熟的解决方案和实际应用价值。同时,低空经济的发展也为智慧交通带来了新的机遇,如无人机智能巡检等应用场景不断拓展。
研报提到了哪些风险提示?
研报提示了公司面临的主要风险,包括应收账款无法足额回收的风险、市场竞争加剧的风险,以及政策与财政依赖性风险。应收账款回收风险可能影响公司现金流和盈利能力;市场竞争加剧可能导致公司市场份额下降和利润率压缩;政策与财政依赖性风险则意味着公司发展可能受到政策调整和财政资金供给的影响。这些风险需要公司密切关注并采取相应措施加以应对。