猜你想问
这份研报的核心内容是什么?
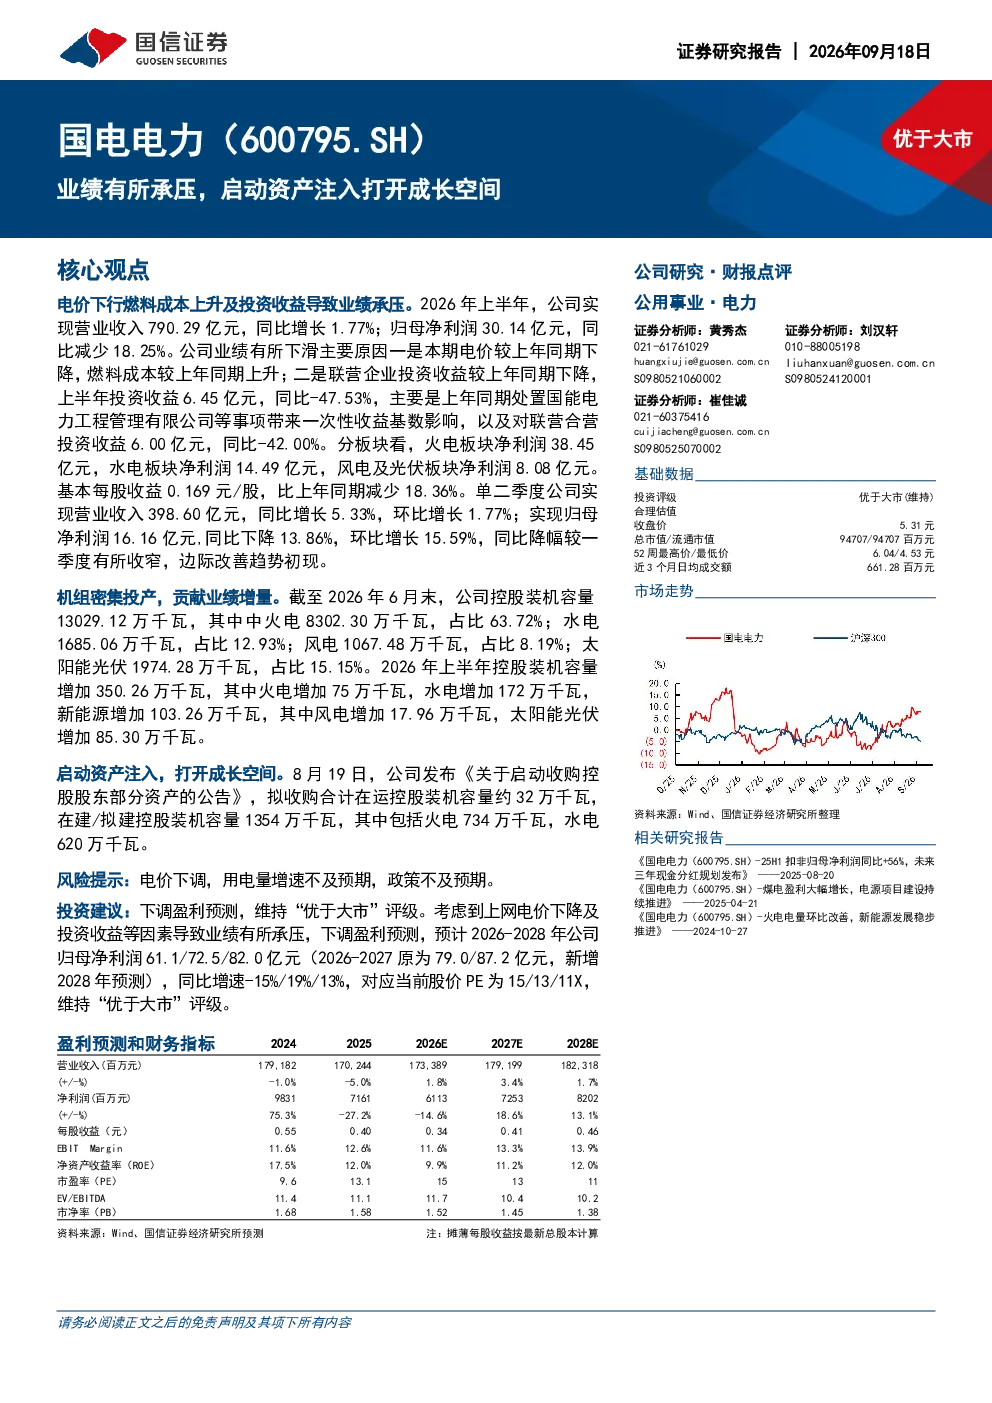
该研报指出公司业绩承压主要受电价下行、燃料成本上升及投资收益下降影响。2026年上半年公司实现营业收入790.29亿元,同比增长1.77%;归母净利润30.14亿元,同比减少18.25%。公司启动资产注入计划,拟收购控股股东部分资产,包括在运及在建装机容量约1386万千瓦,进一步打开成长空间。
电力行业发展趋势如何?
电力行业正经历转型,中火电占比仍高但面临环保压力,新能源装机比例持续提升。电价机制改革、燃料成本波动及投资收益变化是行业普遍面临的挑战。公司通过资产注入布局更多新能源项目,顺应行业发展趋势,但需关注政策及市场环境变化对行业整体的影响。
研报重点分析了哪些方面?
研报重点分析了公司业绩承压的具体原因,包括电价、燃料成本及投资收益变化,并详细披露了公司装机容量结构及财务指标变化。同时,报告重点解读了资产注入事件对公司未来成长空间的积极影响,以及基于当前情况调整的盈利预测和估值评级。
当前电力市场现状如何?
当前电力市场面临电价下行压力增大、燃料成本持续高位运行等挑战,导致火电企业盈利能力减弱。同时,新能源装机加速但并网消纳仍存不确定性,市场供需关系变化复杂。公司通过资产注入拓展业务范围,是应对市场变化的一种策略,但需关注行业整体竞争格局及政策调整。
研报提示了哪些风险?
研报提示的主要风险包括电价下调可能进一步压缩火电盈利空间、用电量增速不及预期影响整体收入、以及政策变动可能带来的不确定性。此外,资产注入的执行效果及整合风险也是需要关注的方面,这些因素可能对公司未来经营及业绩产生较大影响。
你可能感兴趣
业绩有所承压,启动资产注入打开成长空间
国信证券2026-09-18
2025年报及2026年一季报点评:IVD业绩短期承压,SGC001 II期启动打开成长空间
医药生物东吴证券2026-04-27
业绩有所承压,海外业务快速推进打开成长空间
国信证券2026-09-18
24Q3单季度业绩有所承压,业务拓展打开公司成长空间
轻工制造中邮证券2024-10-20
2023中报点评:短期业绩承压,拟参与收购AOI光通讯相关资产打开长期成长空间
长城证券2023-08-21
业绩承压,参控股资产打开成长空间
公用事业国盛证券2026-08-29
量价齐升业绩再攀新高,资产注入打开成长空间
化石能源国盛证券2021-08-06
所得税减少增厚业绩,资产注入预期打开成长空间
化石能源天相投顾2011-03-30
业绩符合预期,高分红价值凸显,资产注入打开成长空间
开源证券2026-04-02
2025年报点评短期经营有所承压,储能+海风业务有望打开成长空间
华创证券2026-04-26