猜你想问
西子洁能2026年业绩表现如何?
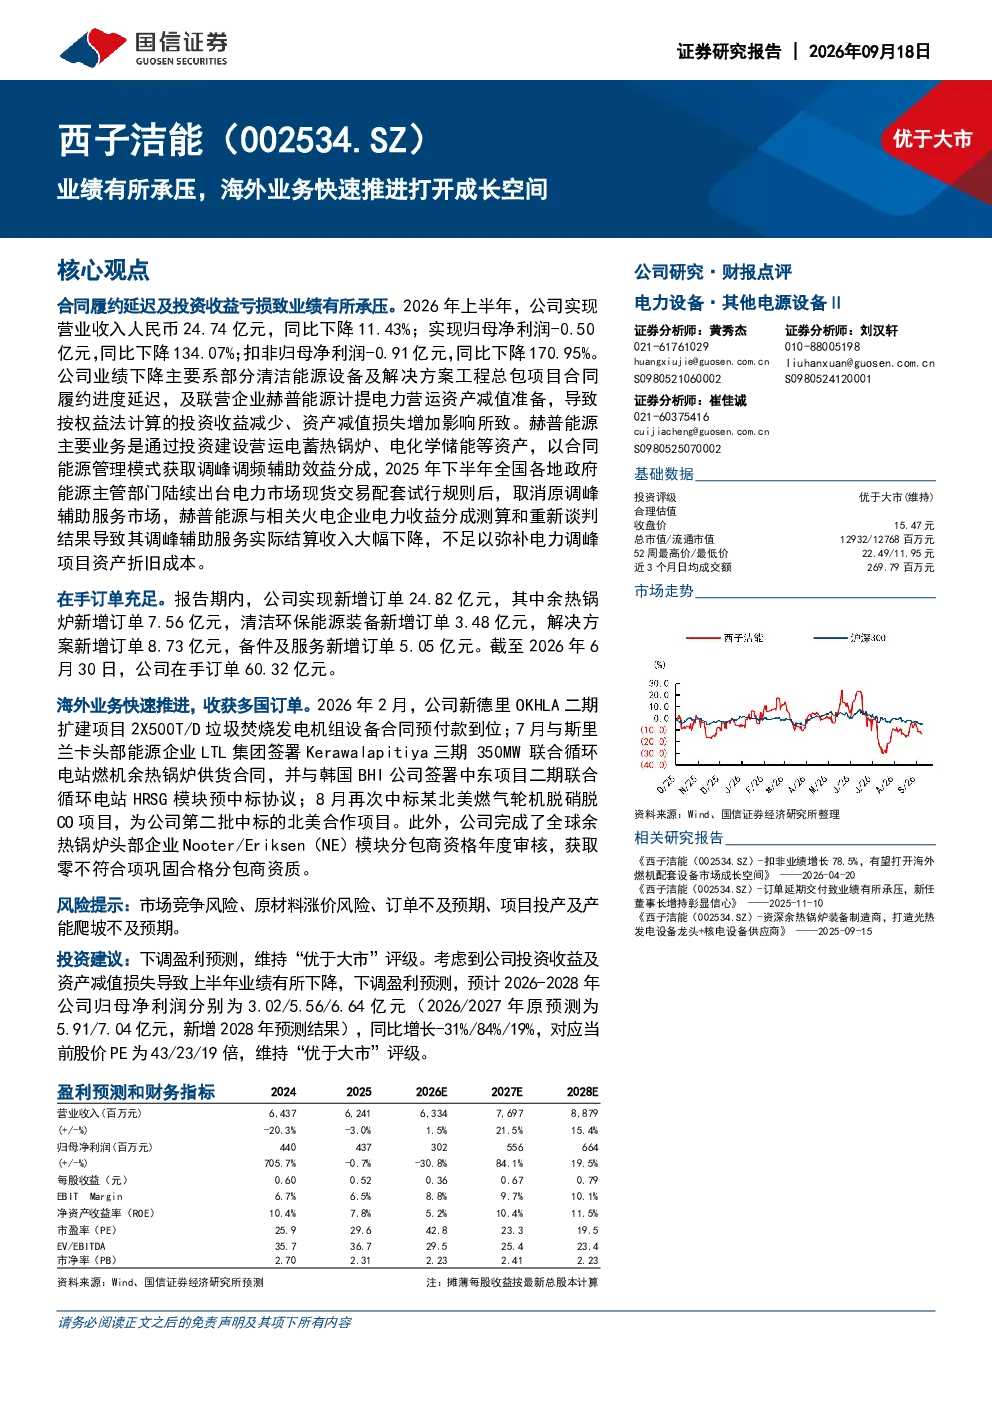
西子洁能2026年上半年业绩承压,营业收入24.74亿元,同比下降11.43%;归母净利润-0.50亿元,同比下降134.07%。主要受合同履约延迟及投资收益亏损影响。但公司在手订单充足,截至2026年6月30日,公司在手订单60.32亿元,新增订单24.82亿元。海外业务快速推进,在新德里、斯里兰卡、韩国及北美等地收获多国订单,成长空间打开。
清洁能源行业发展趋势如何?
清洁能源行业持续发展,西子洁能积极拓展海外市场,在新德里、斯里兰卡、韩国及北美等地收获多国订单,并完成全球余热锅炉头部企业Nooter/Eriksen模块分包商资格年度审核。公司在手订单充足,成长空间打开,行业发展趋势向好。
西子洁能报告重点分析了哪些方面?
报告重点分析了西子洁能2026年上半年业绩表现,主要受合同履约延迟及投资收益亏损影响,但公司在手订单充足,海外业务快速推进。报告还分析了公司盈利能力和费用率,毛利率为19.36%,同比下降1.19pct;净利率为-0.92%,同比下降7.35pct;销售费用、管理费用、财务费用及研发费用率均有所下降。
当前清洁能源市场现状如何?
当前清洁能源市场,西子洁能业绩有所承压,但公司在手订单充足,海外业务快速推进,成长空间打开。公司在新德里、斯里兰卡、韩国及北美等地收获多国订单,并完成全球余热锅炉头部企业Nooter/Eriksen模块分包商资格年度审核。市场整体发展态势良好,但公司面临合同履约延迟及投资收益亏损的挑战。
西子洁能报告有哪些风险提示?
西子洁能报告提示,公司2026年上半年业绩承压,主要受合同履约延迟及投资收益亏损影响。此外,ROE为-0.90%,同比显著降低4.37pct;经营性现金流转为净流出1.23亿元。公司在手订单充足,海外业务快速推进,但需关注合同履约及投资收益风险。
你可能感兴趣
24Q3单季度业绩有所承压,业务拓展打开公司成长空间
轻工制造中邮证券2024-10-20
公司信息更新报告:2024Q1业绩阶段性承压,新业务推进打开成长空间
医药生物开源证券2024-04-29
公司信息更新报告:主营业务有所承压,AI赋能+海外拓展打开成长空间
开源证券2025-04-10
2025年报点评短期经营有所承压,储能+海风业务有望打开成长空间
华创证券2026-04-26
业绩有所承压,启动资产注入打开成长空间
国信证券2026-09-18
王府井2022年三季报点评:疫情扰动及高温限电下Q3业绩承压,积极推进免税港开业打开成长空间
商贸零售民生证券2022-10-30
2022年报点评:产品价差收窄致业绩承压,文莱二期稳步推进打开成长空间
基础化工华创证券2023-04-21
多因素导致业绩短期承压,海外布局打开成长空间
建筑建材开源证券2023-08-30
业绩短期阶段性承压,海外并购打开长期成长新空间
中邮证券2026-04-28
公司事件点评报告:业绩短期承压,海外市场有望打开新成长空间
机械设备华鑫证券2024-04-30