猜你想问
芒果超媒2026年中报核心内容有哪些?
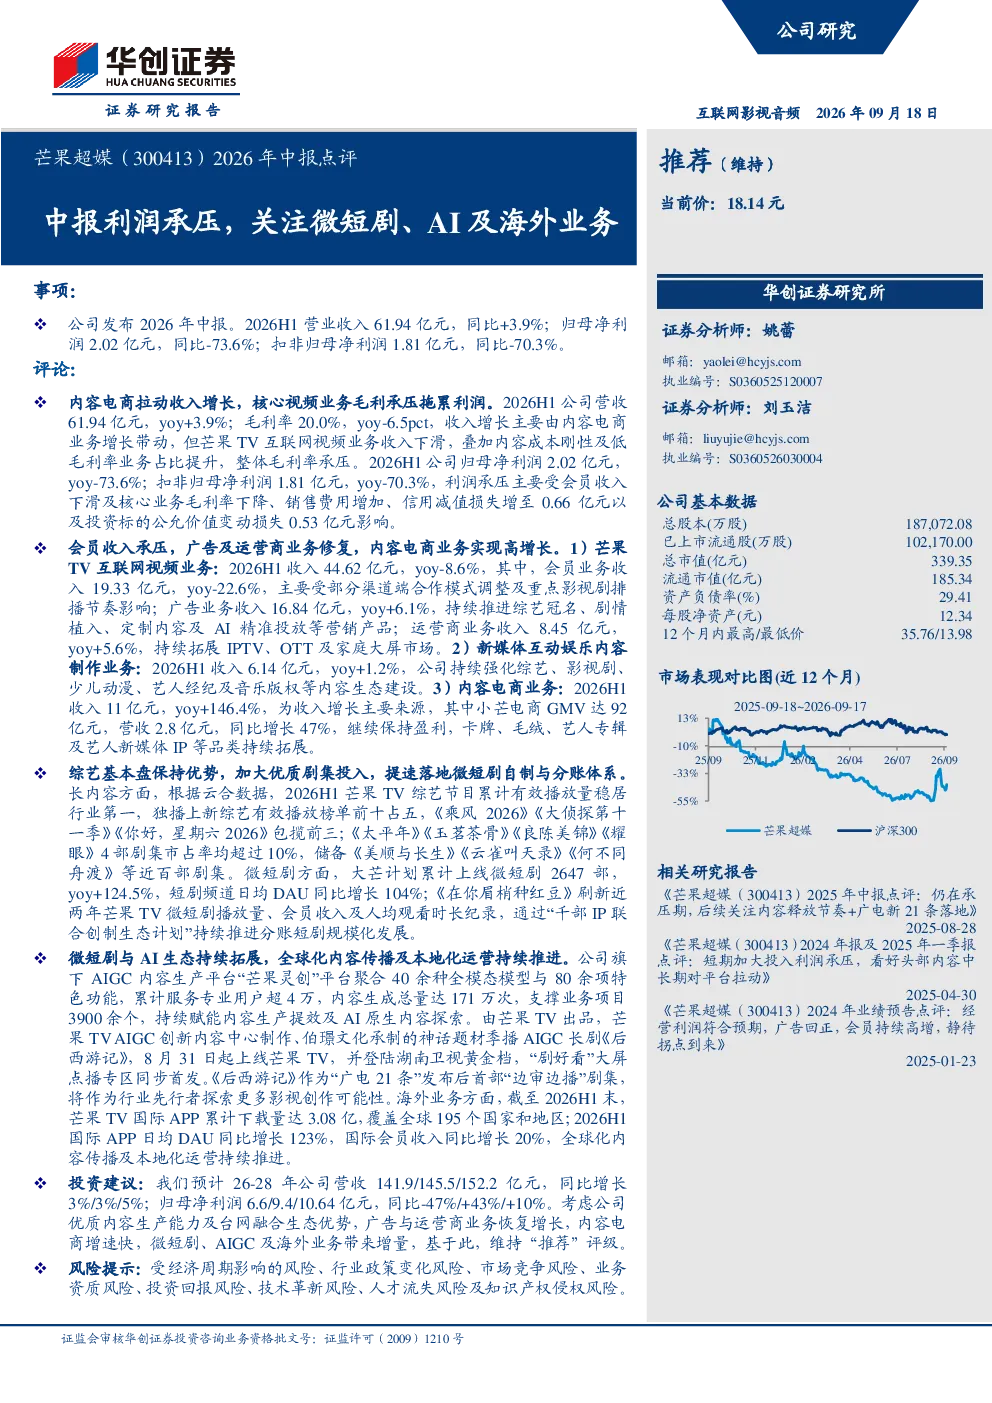
2026年芒果超媒中报显示营收61.94亿元同比增长3.9%但归母净利润大幅下滑73.6%至2.02亿元。毛利率下降6.5个百分点至20.0%。收入增长主要由内容电商带动,芒果TV互联网视频业务收入下滑8.6%。会员业务同比下滑22.6%至19.33亿元,广告业务同比增长6.1%至16.84亿元。
报告关注哪些赛道或行业发展趋势?
报告重点关注微短剧、AI及海外业务发展。大芒计划累计上线微短剧2647部同比增长124.5%,短剧频道日均DAU增长104%。AIGC平台“芒果灵创”服务超4万用户支撑3900余项目。芒果TV国际APP下载量达3.08亿覆盖195国,日均DAU增长123%,国际会员收入同比增长20%。
报告重点分析了哪些业务板块?
报告重点分析了芒果TV互联网视频、新媒体互动娱乐内容制作和内容电商业务。芒果TV视频业务收入44.62亿元下滑8.6%,其中会员下滑22.6%至19.33亿元,广告增长6.1%至16.84亿元。新媒体互动娱乐收入6.14亿元增长1.2%。内容电商收入11亿元增长146.4%成为主要增长点,小芒电商GMV达92亿元营收2.8亿元增长47%。
报告对市场现状有何判断?
报告指出芒果超媒面临营收增长承压利润大幅下滑的挑战,毛利率下降主要因视频业务承压。但内容电商成为增长引擎,微短剧、AI和海外业务展现强劲潜力。公司维持“推荐”评级,基于其优质内容生产能力台网融合生态优势,以及广告运营商业务恢复和内容电商高速增长。预计2026-2028年营收将稳步增长,归母净利润在2027年转正。
报告提示了哪些风险?
报告提示经济周期影响行业政策变化市场竞争业务资质投资回报技术革新人才流失及知识产权侵权等风险。具体到业务层面,视频会员和广告收入下滑、内容电商依赖度提升、微短剧和海外业务拓展的不确定性等均构成潜在风险。此外技术革新和人才流失也可能对公司长期发展带来挑战。
你可能感兴趣
2026年中报点评经营效率改善,AI应用及微短剧持续推进
华创证券2026-09-03
中原传媒(000719)2026年中报点评 经营效率改善,AI应用及微短剧持续推进
华创证券2026-09-03
2026年中报点评收入承压利润增长,快消连锁与AI打开增量
华创证券2026-09-17
2026年中报点评:收入承压利润增长,快消连锁与AI打开增量
华创证券2026-09-17
2026年中报点评:营收稳增利润承压,新业务放量蓄势待发
东吴证券2026-08-28
安图生物(603658)2026年中报点评:国内业务仍有承压,海外持续高增长
华创证券2026-09-17
2026年中报点评:短期盈利有所承压,特高压柔直输电及海外市场蓄势待发
电气设备东吴证券2026-08-21
2025年报及2026年一季报点评国内IVD业务承压,海外持续高增长
华创证券2026-05-26
2025年报及2026年一季报点评:收入利润承压,关注客流修复和新项目进展
休闲服务东吴证券2026-04-23
2020中报业绩预告点评:疫情影响承压,短期关注军工汽车行业需求及公司利润释放弹性
交运设备国信证券2020-07-09