猜你想问
安图生物2026年中报核心内容有哪些?
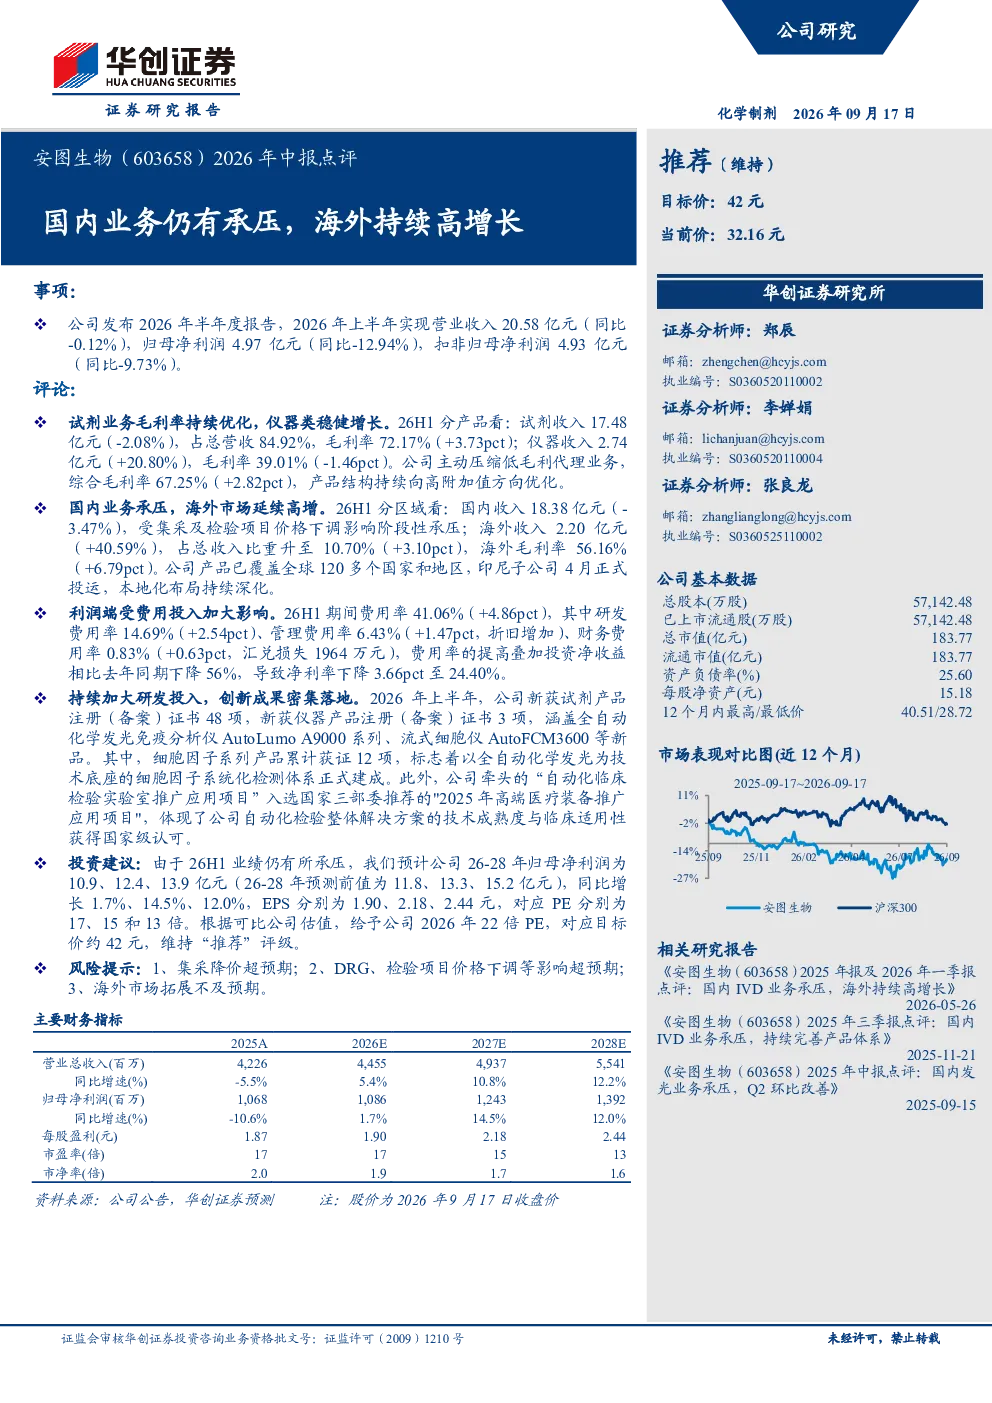
2026年上半年,安图生物实现营业收入20.58亿元,同比微降0.12%;归母净利润4.97亿元,同比下滑12.94%。扣非归母净利润4.93亿元,同比降9.73%。产品结构优化,试剂业务收入17.48亿元(-2.08%),毛利率提升至72.17%;仪器业务收入2.74亿元(+20.80%),毛利率39.01%。综合毛利率升至67.25%。研发投入增加,上半年新获试剂产品注册证书48项,仪器产品3项,细胞因子系统累计获证12项。
安图生物所处赛道行业发展趋势如何?
安图生物属于体外诊断行业,该行业受益于人口老龄化、医疗投入增加及技术升级。国内市场面临集采和价格下调压力,但高附加值产品如化学发光免疫分析仪需求增长。海外市场拓展迅速,收入占比升至10.70%,毛利率达56.16%。行业竞争激烈,技术迭代快,企业需持续研发创新以保持竞争优势。
安图生物报告中重点分析了哪些方向?
报告重点分析了安图生物国内业务承压与海外市场高增长的反差。国内收入受集采及检验项目价格下调影响,同比降3.47%;海外收入逆势增长40.59%,占比达10.70%。产品结构向高附加值方向优化,综合毛利率提升。研发进展显著,新获多项产品注册证书,细胞因子系统化检测体系建成。
安图生物当前市场表现如何?
安图生物2026上半年业绩显示国内市场面临价格压力,收入微降,但海外市场表现亮眼,收入增长超40%。公司产品结构持续优化,高毛利率产品占比提升。研发投入加大,新产品注册证书数量增加。净利率下降至24.40%,期间费用率上升。整体来看,公司正处于结构调整期,海外市场成为重要增长引擎。
安图生物研报提示哪些风险?
研报提示安图生物面临多重风险:国内集采降价超预期可能持续压缩利润空间;DRG支付改革和检验项目价格下调影响超预期;海外市场拓展可能不及预期。此外,行业竞争加剧、技术快速迭代也带来挑战。公司需平衡国内外市场发展,持续提升产品竞争力以应对风险。