猜你想问
这份研报的核心内容是什么?
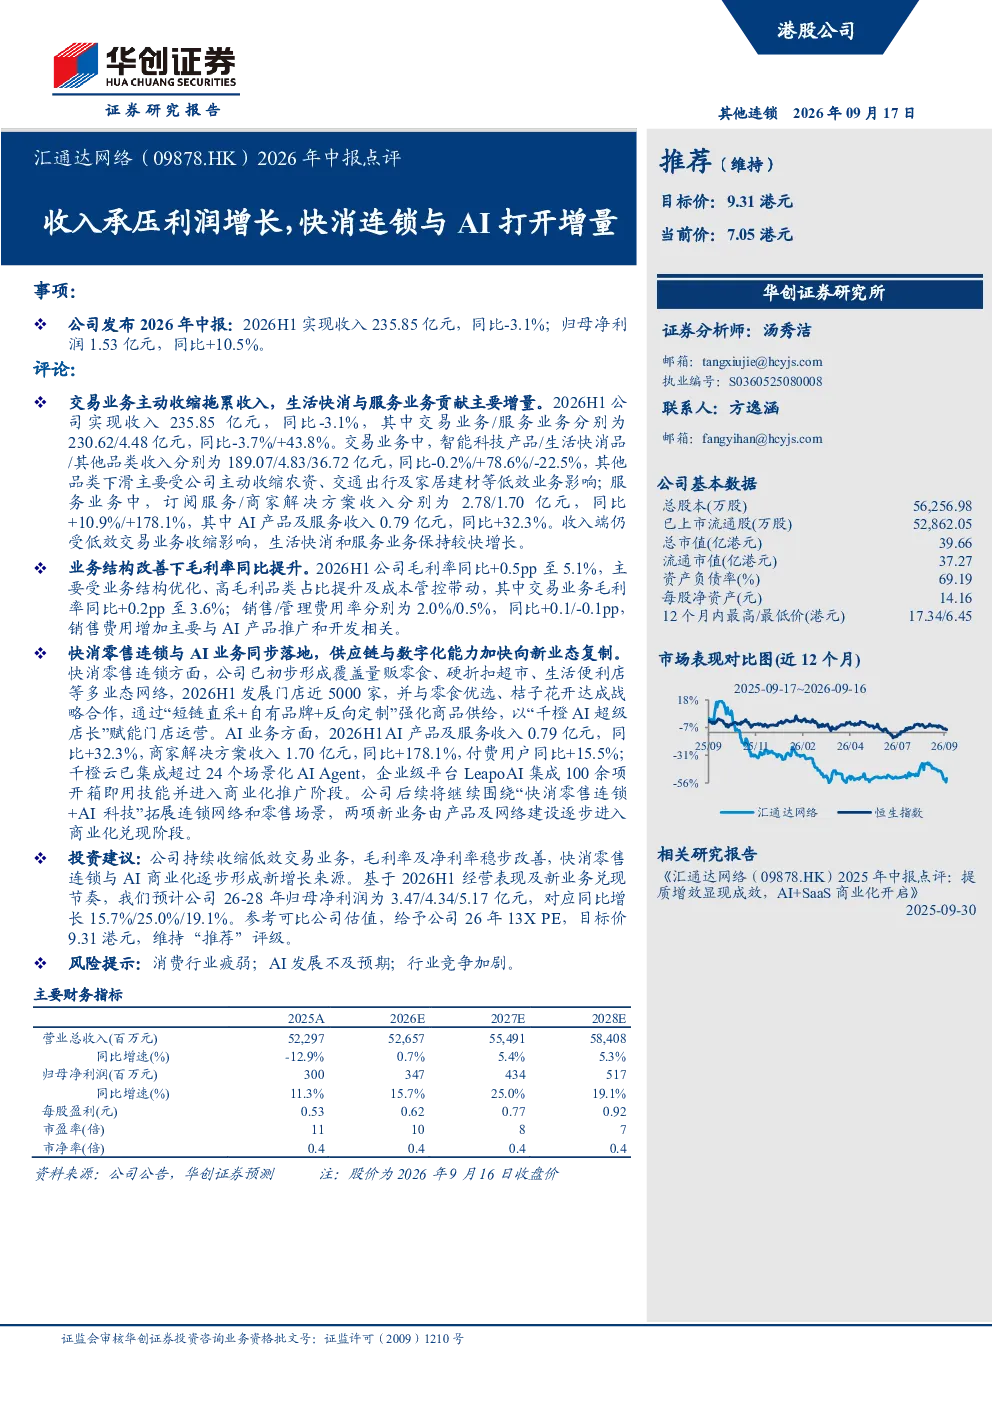
这份研报主要点评了2026年中报数据,指出公司收入承压但利润增长,主要增长动力来自生活快消与服务业务。交易业务因主动收缩低效业务导致收入下滑,而生活快消品收入大幅增长78.6%。服务业务中,订阅服务和商家解决方案收入分别同比增长10.9%和178.1%,其中AI产品及服务收入同比增长32.3%。业务结构优化带动毛利率提升,毛利率同比提升0.5个百分点至5.1%。
快消零售连锁赛道的发展趋势如何?
快消零售连锁赛道正经历数字化转型,AI技术成为重要驱动力。报告显示,公司已初步形成覆盖量贩零食、硬折扣超市、生活便利店等多业态网络,发展门店近5000家,并利用“短链直采+自有品牌+反向定制”模式强化商品供给。AI技术如“千橙AI超级店长”被应用于门店运营,提升效率。未来,供应链与数字化能力将加速向新业态复制,快消零售连锁与AI结合有望成为新增长点。
研报重点分析了哪些方向?
研报重点分析了公司业务结构变化及新业务增长潜力。传统交易业务收入下滑,但生活快消品和服务业务表现亮眼,特别是AI产品及服务收入增长显著。报告关注到公司围绕“快消零售连锁+AI科技”的布局,包括发展门店网络、强化商品供给及AI技术应用。此外,报告还分析了毛利率提升的原因,主要来自业务结构优化、高毛利品类占比提升及成本管控。
当前市场对快消连锁行业有何判断?
当前市场对快消连锁行业的判断是,行业正加速数字化转型,AI技术应用成为关键趋势。传统业务模式面临挑战,但创新业务模式如快消零售连锁与AI结合展现出较强增长潜力。报告中的公司通过收缩低效业务、拓展新业态及引入AI技术,实现了业务结构的优化和利润增长。这表明,行业竞争加剧下,企业需通过创新提升竞争力,数字化转型是重要方向。
研报提到了哪些风险提示?
研报提示了消费行业疲弱、AI发展不及预期及行业竞争加剧三大风险。消费行业疲弱可能导致需求下降,影响公司收入增长。AI技术发展存在不确定性,若AI应用效果不及预期,可能影响新业务增长。此外,快消连锁行业竞争激烈,若公司未能有效提升竞争力,可能面临市场份额被侵蚀的风险。这些风险需关注,但报告也指出公司通过业务结构优化和成本管控已有所应对。