猜你想问
联影医疗2026年中报核心内容有哪些?
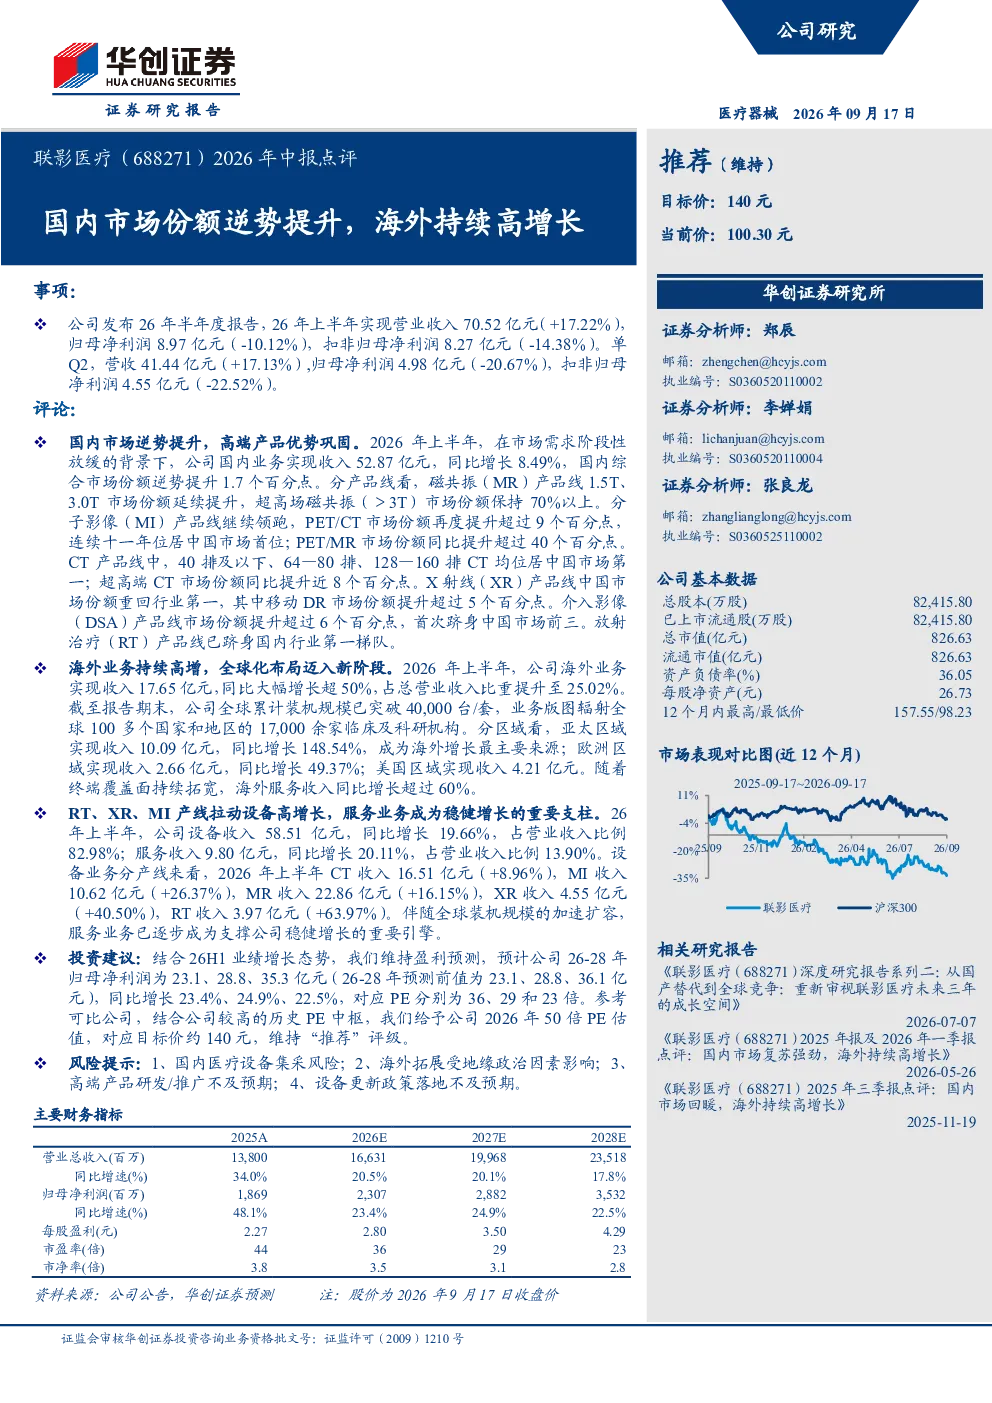
联影医疗2026年中报显示,公司国内市场份额逆势提升,高端产品优势巩固。国内业务收入同比增长8.49%,市场份额提升1.7个百分点。磁共振(MR)产品线市场份额延续提升,超高场磁共振(>3T)市场份额保持70%以上;分子影像(MI)产品线继续领跑,PET/CT市场份额提升超过9个百分点,连续十一年位居中国市场首位;CT产品线中,40排及以下、64—80排、128—160排CT均位居中国市场第一;X射线(XR)产品线中国市场份额重回行业第一,其中移动DR市场份额提升超过5个百分点;介入影像(DSA)产品线市场份额提升超过6个百分点,首次跻身中国市场前三;放射治疗(RT)产品线已跻身国内行业第一梯队。海外业务持续高增,2026年上半年收入同比增长超50%,占总营业收入比重提升至25.02%。亚太区域成为海外增长最主要来源,同比增长148.54%;欧洲区域同比增长49.37%;美国区域同比增长49.37%。公司全球累计装机规模已突破40,000台/套,业务版图辐射全球100多个国家和地区的17,000余家临床及科研机构。RT、XR、MI产线拉动设备高增长,2026年上半年设备收入同比增长19.66%,占营业收入比例82.98%。服务业务成为稳健增长的重要支柱,2026年上半年服务收入同比增长20.11%,占营业收入比例13.90%
医疗影像设备赛道发展趋势如何?
医疗影像设备赛道正经历技术升级和市场竞争格局变化。高端化、智能化、精准化是主要趋势,磁共振(MR)、分子影像(MI)等高附加值产品市场份额持续提升。国内市场方面,头部企业凭借技术积累和渠道优势,市场份额进一步巩固,但集采政策带来价格压力,推动企业向服务业务拓展。海外市场方面,亚太区域成为增长引擎,但地缘政治风险影响拓展速度。技术迭代加速,如超高场磁共振、AI辅助诊断等创新产品逐步商业化,企业需持续投入研发以保持领先地位。市场竞争激烈,企业需平衡技术创新与成本控制,拓展多元化收入来源。
联影医疗报告中哪些产品线表现突出?
联影医疗报告中,多个产品线表现突出。分子影像(MI)产品线持续领跑,PET/CT市场份额提升超过9个百分点,连续十一年位居中国市场首位;CT产品线在40排及以下、64—80排、128—160排等多个细分市场均位居第一;X射线(XR)产品线重回中国市场份额第一,移动DR市场份额提升超过5个百分点;介入影像(DSA)产品线市场份额提升超过6个百分点,首次跻身中国市场前三;放射治疗(RT)产品线已跻身国内行业第一梯队。这些产品线的高市场份额反映了公司在高端医疗影像设备领域的综合实力和技术优势。
当前医疗影像设备市场现状如何?
当前医疗影像设备市场呈现头部集中与区域差异并存的格局。国内市场方面,头部企业如联影医疗市场份额持续提升,但集采政策导致价格竞争加剧,推动企业向服务、解决方案等高附加值业务转型。海外市场方面,亚太区域增长迅速,但地缘政治风险对拓展造成挑战。技术方面,AI、高场强MR、多模态融合等成为发展趋势,产品迭代加速。市场竞争激烈,企业需在技术创新、成本控制和市场拓展间取得平衡。整体来看,市场仍处于快速发展阶段,但行业整合和竞争加剧带来挑战。
联影医疗研报中有哪些风险提示?
联影医疗研报中提示了四项主要风险:一是国内医疗设备集采风险,政策调整可能影响产品定价和市场份额;二是海外拓展受地缘政治因素影响,国际关系变化可能限制业务增长;三是高端产品研发/推广不及预期,技术领先优势可能被竞争对手追赶;四是设备更新政策落地不及预期,影响医疗机构的采购节奏。这些风险需关注,但公司凭借技术实力和多元化业务布局,具备一定应对能力。