猜你想问
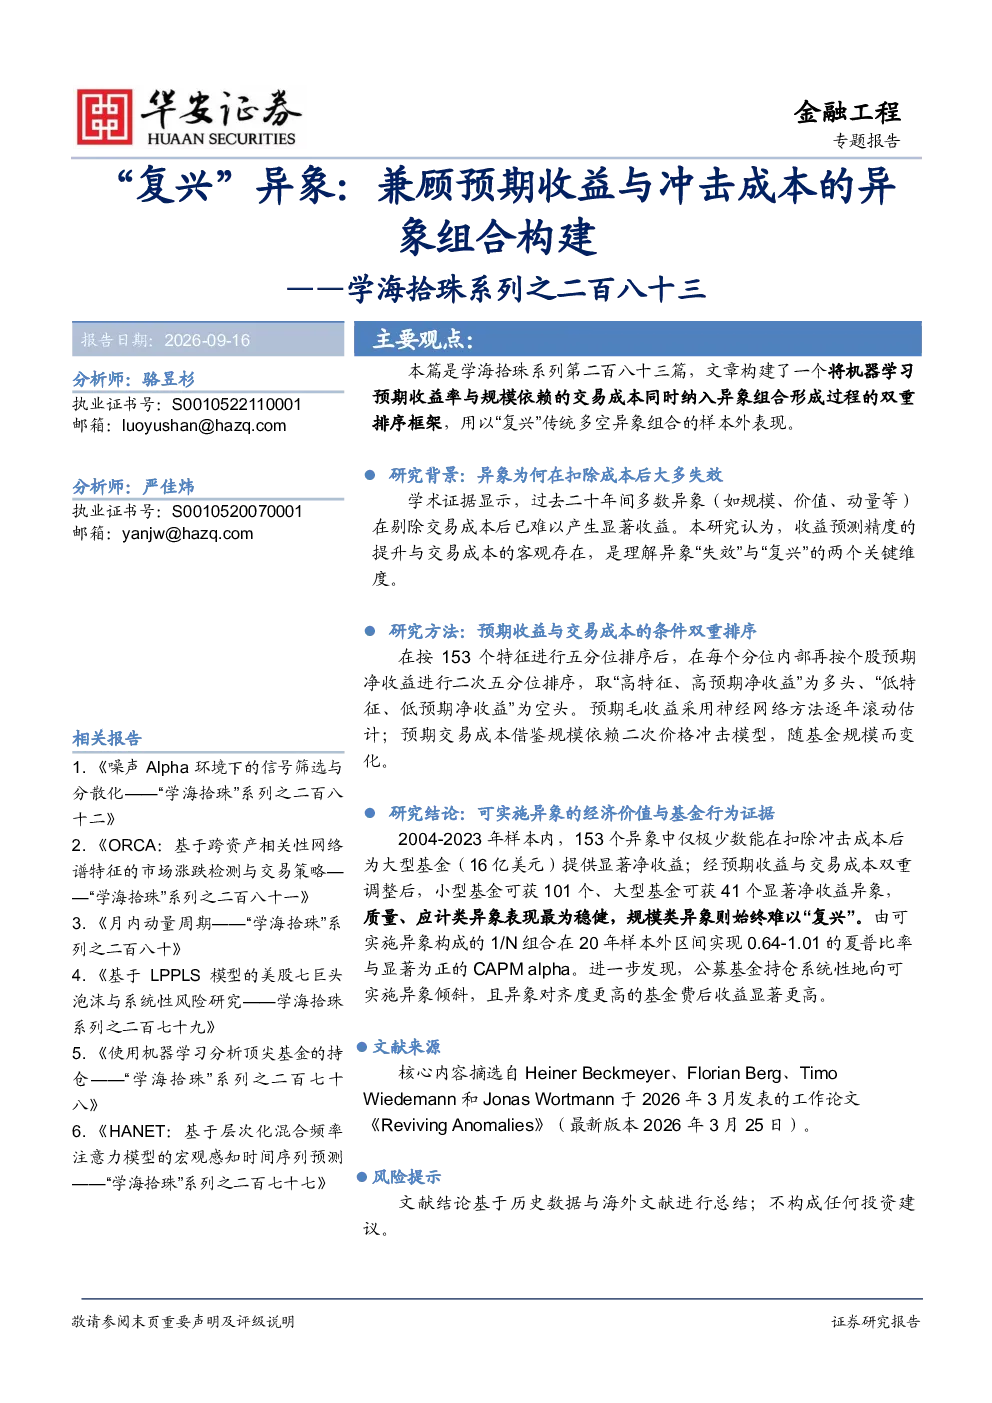
学海拾珠系列之二百八十三:“复兴”异象报告的核心内容是什么?
该报告提出“复兴”标准多空异象组合构建框架,通过双重排序框架将个股预期收益与交易成本同时纳入组合构建,发现调整后质量类和应计类异象为不同规模基金创造有意义的投资机会。
文化传媒行业异象投资趋势如何?
报告指出可实施异象能为不同规模的基金创造投资机会,公募基金系统性地向可实施异象倾斜,远离不可实施异象,反映行业投资行为与报告框架相一致。
报告重点分析了哪些方向?
报告重点分析了如何通过预期收益与交易成本双重调整识别真正可获取的收益异象,并构建了可实施异象组合,发现其对不同规模基金均有显著价值。
当前市场对异象投资的现状如何?
市场显示多数经典收益异象在扣除交易成本后难以产生显著收益,但调整后可实施异象能为不同规模基金创造投资机会,公募基金行为验证了该结论的有效性。
投资该领域需注意哪些风险?
需注意交易成本对异象收益的显著影响,以及不同规模基金对可实施异象的偏好差异,需谨慎评估自身投资规模与异象匹配度,避免盲目跟风。
你可能感兴趣
学海拾珠系列之二百五十二:市场参与者的交易与异象及未来收益的关联
华安证券2025-10-23
“学海拾珠”系列之十二:基金重仓持股季末的收益反转异象
华安证券2020-09-28
“学海拾珠”系列之一百一十二:股票短线交易与收益异象
华安证券2022-10-19
“学海拾珠”系列之一百零五:隐藏在日历异象背后的市值效应
华安证券2022-08-17
“学海拾珠”系列之一百零二:“聪明钱”、“糊涂钱”与资本市场异象
华安证券2022-07-27
“学海拾珠”系列之一百九十二:Beta异象对基金业绩的影响
华安证券2024-06-13
学海拾珠系列之二百二十五:贝塔异象的波动性之谜
华安证券2025-02-26
“学海拾珠”系列之九十三:如何构建更稳健的风险平价投资组合?
华安证券2022-05-25
“学海拾珠”系列之二百三十六:基于层级动量的投资组合构建
华安证券2025-05-21
“学海拾珠”系列之一百七十二:低风险组合构建:基于下行风险的缩放策略
华安证券2023-12-28