猜你想问
这份研报的核心内容是什么?
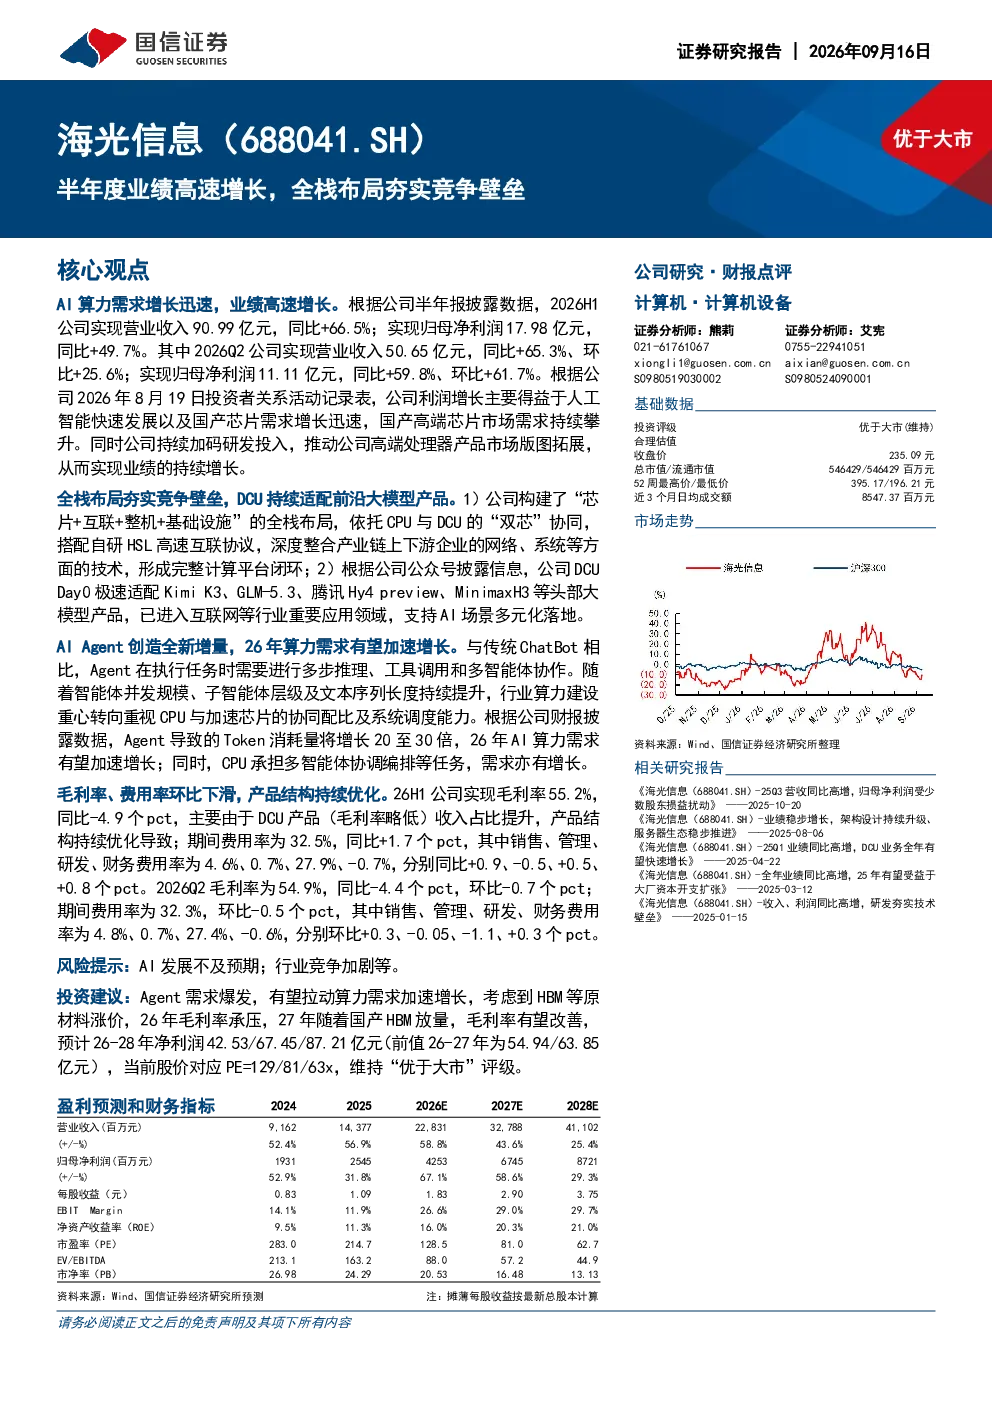
这份研报的核心内容是分析海光信息2026年上半年的业绩高速增长,主要得益于人工智能的快速发展和国产芯片需求的增长。报告指出,利润增长主要源于人工智能的快速发展以及国产高端芯片市场需求持续攀升,同时公司持续加码研发投入,推动高端处理器产品市场版图拓展。此外,报告还详细介绍了公司的全栈布局策略,包括芯片、互联、整机和基础设施的整合,以及DCU产品在头部大模型产品中的应用情况。
人工智能行业的发展趋势如何?
根据研报,人工智能行业的发展趋势显示AI算力需求有望加速增长,特别是Agent导致的Token消耗量将增长20至30倍。与传统ChatBot相比,Agent在执行任务时需要进行多步推理、工具调用和多智能体协作,这使得行业算力建设重心转向重视CPU与加速芯片的协同配比及系统调度能力。CPU在多智能体协调编排等任务中承担重要角色,需求亦有增长。
研报重点分析了哪些方向?
研报重点分析了海光信息的全栈布局,包括芯片、互联、整机和基础设施的整合,以及依托CPU与DCU的“双芯”协同和自研HSL高速互联协议,深度整合产业链上下游企业技术,形成完整计算平台闭环。此外,报告还分析了DCU产品在KimiK3、GLM-5.3等头部大模型产品中的应用,以及公司在互联网等行业的重要应用领域。
当前市场对AI算力的现状如何?
根据研报,当前市场对AI算力的现状是行业算力建设重心转向重视CPU与加速芯片的协同配比及系统调度能力。Agent的出现导致Token消耗量大幅增长,对算力提出了更高要求。CPU在多智能体协调编排等任务中需求增长,而DCU则持续适配头部大模型产品,进入互联网等行业重要应用领域。这表明市场对高性能、高效率的AI算力需求正在加速增长。
研报提到了哪些风险提示?
研报提到了AI发展不及预期和行业竞争加剧等风险提示。AI技术的发展具有不确定性,如果AI发展不及预期,可能会影响相关企业的业绩和市场份额。此外,行业竞争加剧也可能导致企业面临更大的市场压力,需要不断提升技术实力和产品竞争力以应对挑战。