登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
业绩爆发式增长,小型化战略与上游布局构筑竞争新壁垒
2026-04-28
中泰证券
Marco.M
业绩概况
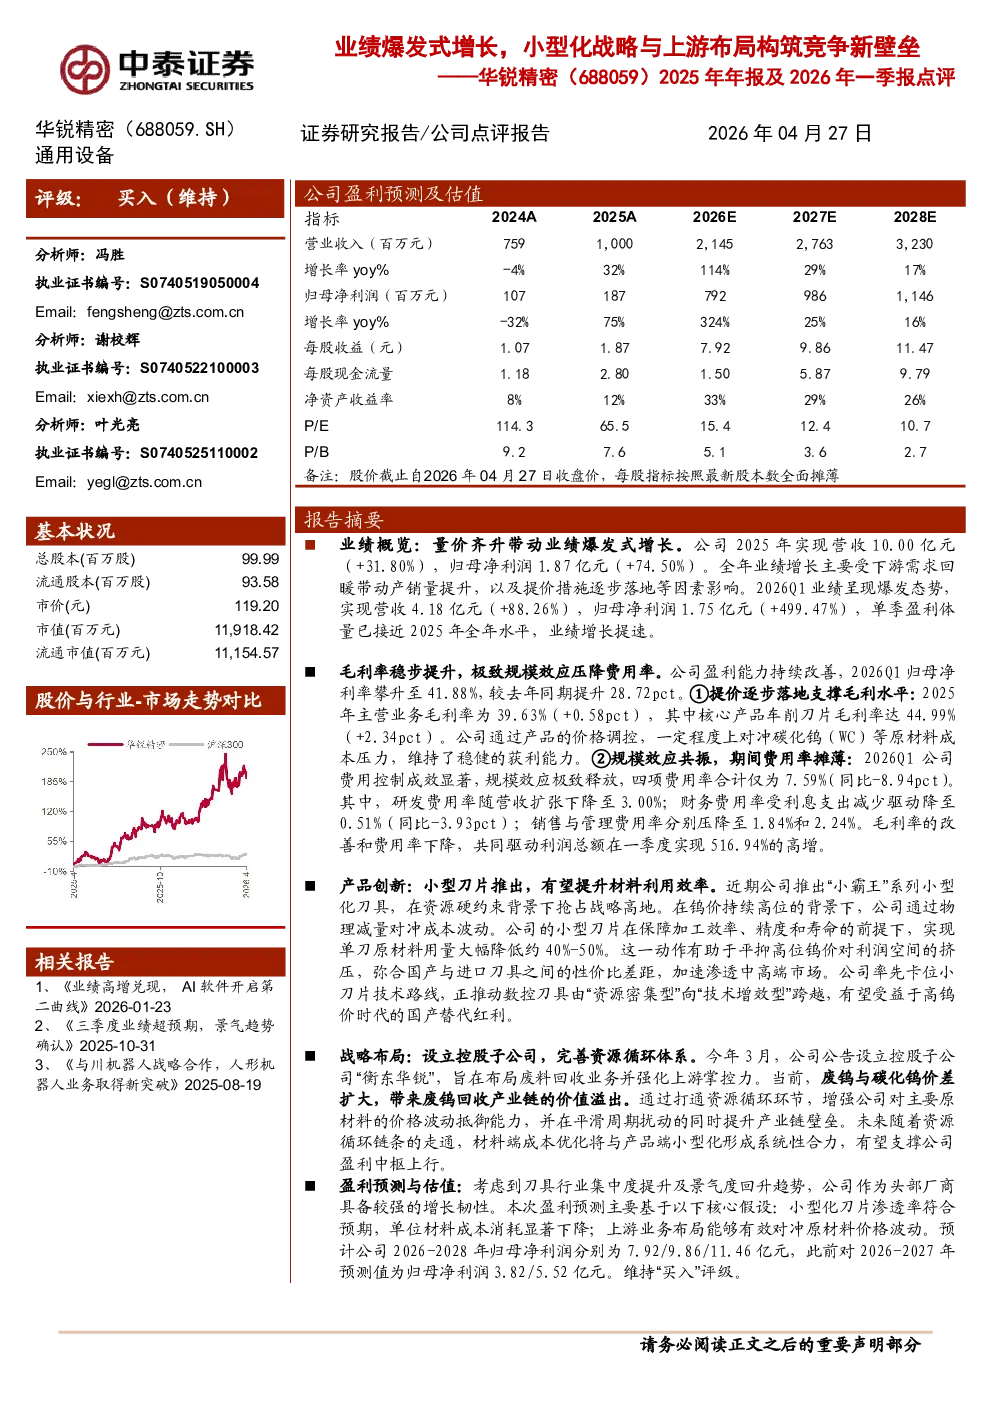
2025年公司实现营收10.00亿元(+31.80%),归母净利润1.87亿元(+74.50%),主要受下游需求回暖和提价措施推动。
2026Q1业绩爆发式增长,营收4.18亿元(+88.26%),归母净利润1.75亿元(+499.47%),单季盈利已接近2025年全年水平。
盈利能力
2026Q1归母净利率达41.88%,较去年同期提升28.72pct。
2025年主营业务毛利率为39.63%(+0.58pct),核心产品车削刀片毛利率达44.99%(+2.34pct),提价对冲原材料成本压力。
2026Q1费用率合计仅为7.59%(同比-8.94pct),其中研发费用率3.00%,财务费用率0.51%,销售与管理费用率分别为1.84%和2.24%。
产品创新
推出“小霸王”系列小型化刀具,单刀原材料用量降低40%-50%,在保障性能前提下降低成本。
该举措有助于平抑高位钨价影响,弥合国产与进口刀具性价比差距,加速中高端市场渗透。
小型刀片技术路线领先,推动数控刀具由“资源密集型”向“技术增效型”转型,受益国产替代红利。
战略布局
设立控股子公司“衡东华锐”,布局废料回收业务,强化上游掌控力。
废钨与碳化钨价差扩大,打通资源循环环节可增强原材料价格波动抵御能力。
资源循环链条走通后,材料端成本优化与产品端小型化将形成合力,支撑盈利中枢上行。
盈利预测与估值
预计2026-2028年归母净利润分别为7.92/9.86/11.46亿元(此前预测2026-2027年为3.82/5.52亿元)。
维持“买入”评级,核心假设包括小型化刀片渗透率符合预期、单位材料成本显著下降、上游业务有效对冲原材料价格波动。
风险提示
小型化刀片市场接受度不及预期、上游业务进展不及预期、下游需求不及预期、原材料价格剧烈波动风险。
你可能感兴趣
2022年中报点评:业绩增长符合预期,产业链布局构筑竞争壁垒
医药生物
民生证券
2022-08-15
与诺华和山德士签订战略协议,未来爆发式增长可期
医药生物
华创证券
2011-02-09
八大业务齐增长,研发与产能优势构筑竞争壁垒
信达证券
2022-08-26
陈培新-爆发式API增长下国信证券的API治理探索与实践
金融
2024 第22届 GOPS 全球运维大会暨 XOps 技术创新峰会 · 深圳站
2024-05-13
业绩爆发式增长,持续布局跨境电商综合生态圈
商贸零售
太平洋证券
2016-04-22
业绩爆发式增长,积极布局海外市场
电气设备
太平洋证券
2016-07-14
东芯股份 26Q2业绩爆发式增长 加速存算联一体化布局
未知机构
2026-08-22
【明德生物:Q1业绩爆发式增长,凭借多检测方式和海内外布局,业绩
未知机构
2022-04-14
公司动态点评:业绩符合预期,智慧医疗爆发式增长,布局雄安值得期待
信息技术
长城证券
2017-08-02
国内龙头一纸协议拿到高端PCB入场券,分析师测算2026年PCB上游高端基材需求将迎来爆发式增长,大陆玩家绝佳的导入契机已至;优必选WalkerS2演示全球首创的自主换电技术及搬运功能
未知机构
2026-01-06