猜你想问
这份研报的核心内容是什么?
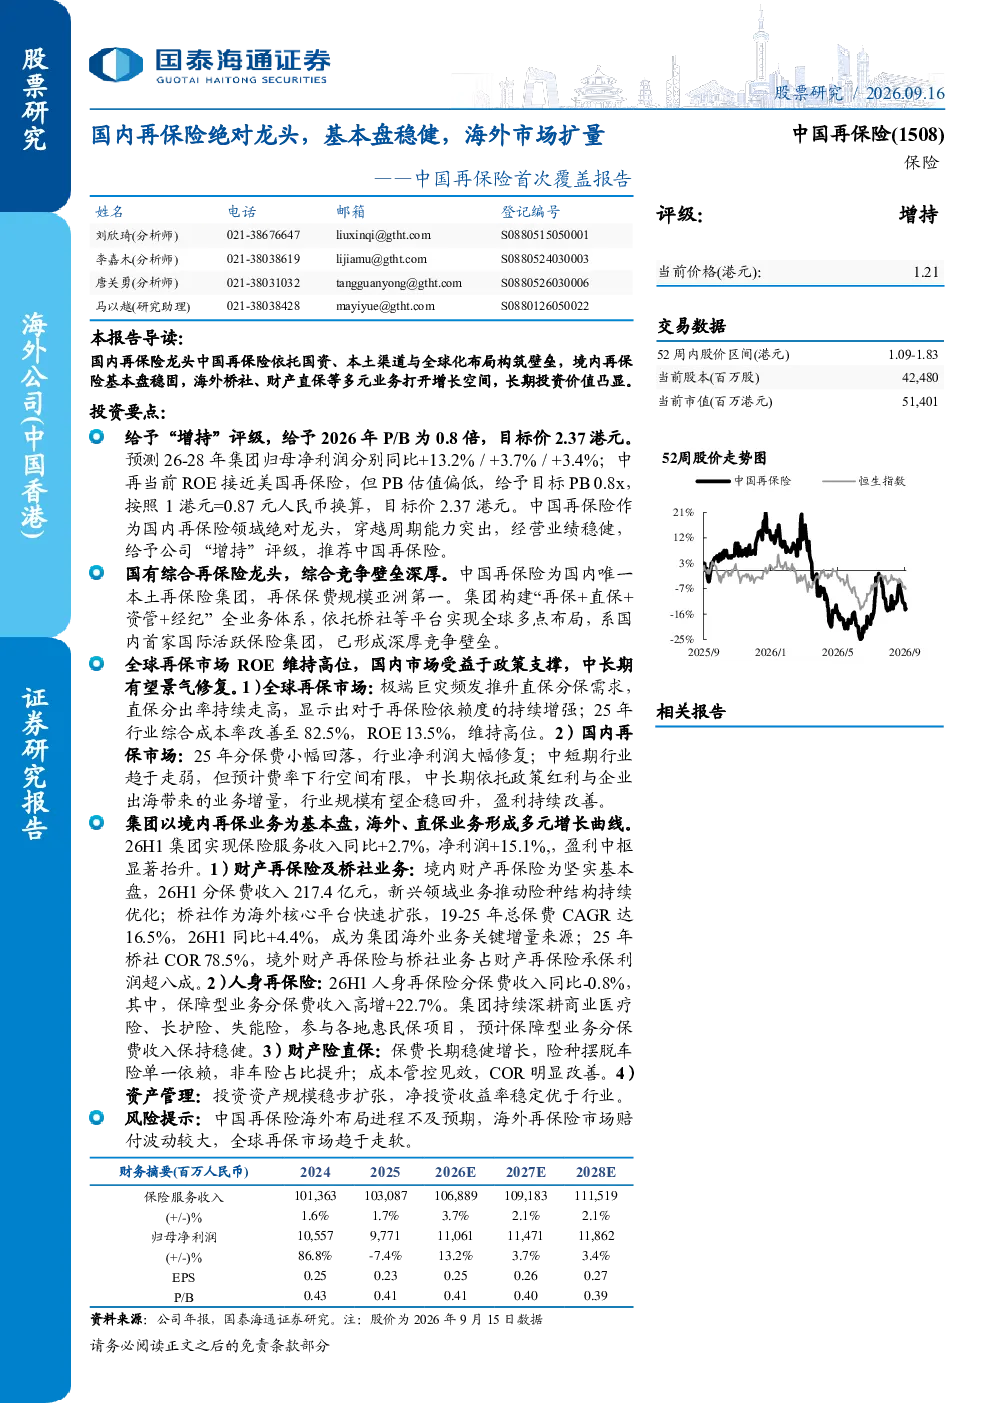
本报告聚焦中国再保险作为国内再保险领域的绝对龙头地位,分析其依托国资背景、本土渠道和全球化布局构筑的竞争壁垒。报告指出,境内再保险业务是其坚实的基本盘,而海外桥社和财产直保业务则打开了多元增长空间。报告详细阐述了集团在财产再保险、人身再保险、财产险直保和资产管理等业务板块的表现,以及其在市场中的竞争优势和政策支持。
国内再保险行业的发展趋势如何?
国内再保险行业受益于政策支撑,中长期有望景气修复。极端巨灾频发推升直保分保需求,直保分出率持续走高,显示对再保险依赖度增强。全球再保险市场ROE维持高位,国内市场同样展现出增长潜力。中国再保险作为行业龙头,在境内再保险市场占据核心地位,同时积极拓展海外市场,通过桥社和直保业务实现多元化发展。
报告重点分析了哪些业务方向?
报告重点分析了中国再保险的境内再保险业务、海外桥社业务和财产直保业务。境内再保险业务是集团的基本盘,26H1分保费收入217.4亿元,新兴领域业务推动险种结构持续优化。海外桥社业务作为关键增量来源,19-25年总保费CAGR达16.5%,26H1同比+4.4%,COR 78.5%。财产直保业务保费长期稳健增长,险种摆脱车险单一依赖,非车险占比提升。
当前再保险市场的现状如何?
当前再保险市场展现出稳健的发展态势。全球再保险市场ROE维持高位,国内市场受益于政策支撑,中长期景气修复可期。极端巨灾事件频发,推升了直保分保需求,直保分出率持续走高,表明市场对再保险的依赖度增强。中国再保险凭借其市场地位和业务布局,在境内市场占据领先地位,同时积极拓展海外市场,实现多元化增长。
研报提到了哪些风险提示?
研报提示了中国再保险面临的风险,包括海外布局进程不及预期、海外再保险市场赔付波动较大以及全球再保险市场趋于走软等。海外业务扩张可能面临市场环境和政策变化带来的不确定性,海外再保险市场的赔付波动可能影响集团业绩稳定性,全球再保险市场的走软可能影响行业整体盈利能力。