猜你想问
镍行业最新宏观政策有哪些变化?
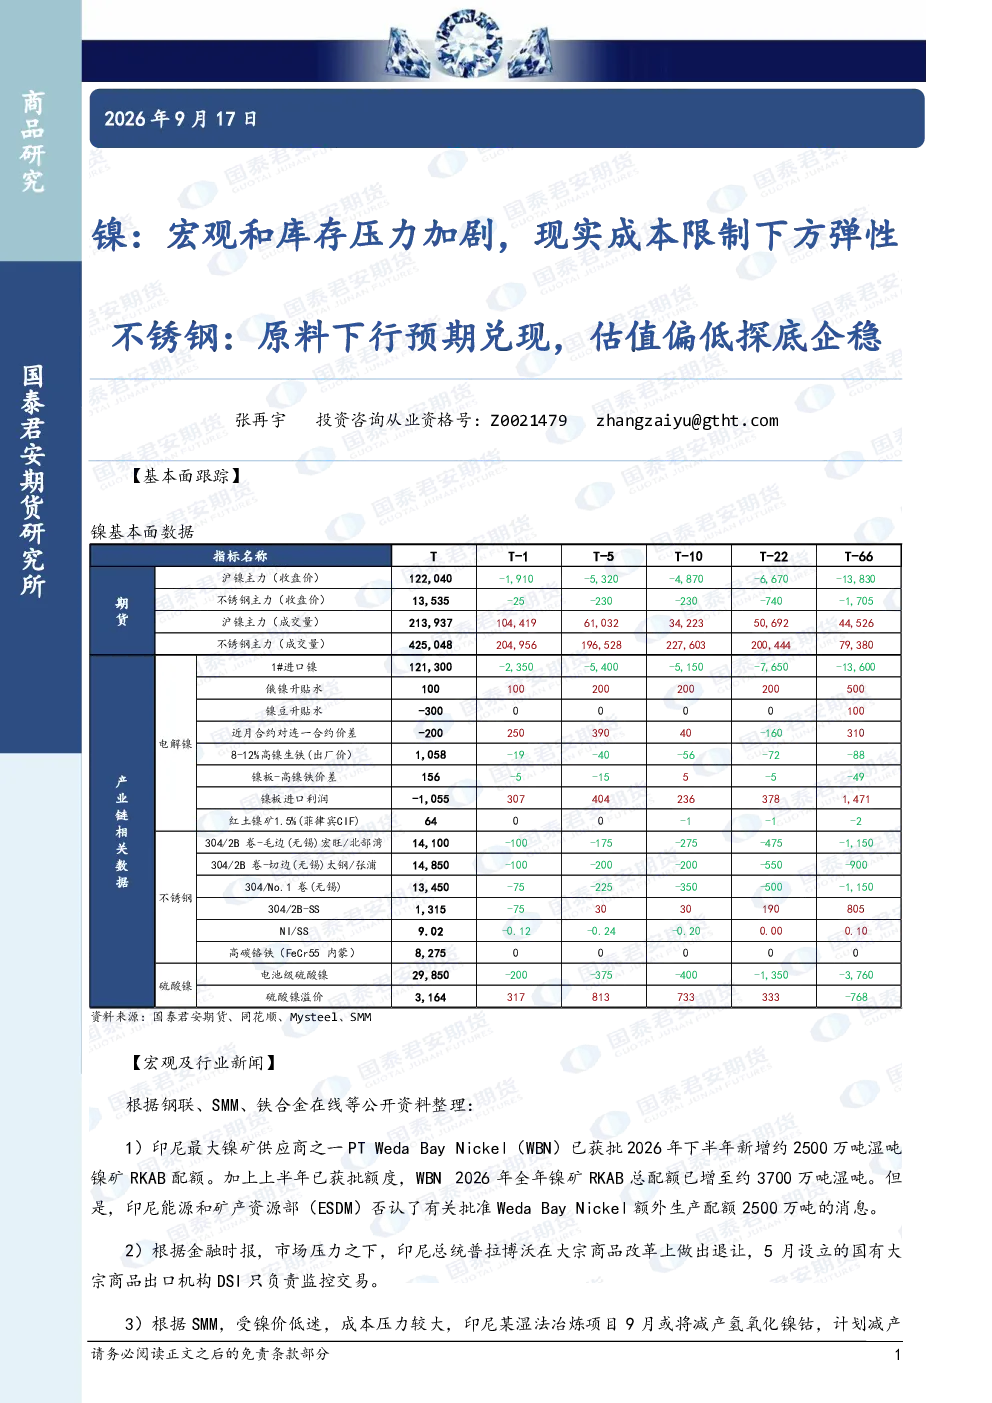
印尼近期在镍矿政策方面有重要调整,2026年全年RKAB总配额增至约3700万吨湿吨,但印尼能源和矿产资源部否认了额外配额2500万吨的消息。印尼总统普拉博沃在大宗商品改革上有所退让,DSI仅负责监控交易。此外,印尼某湿法冶炼项目因镍价低迷、成本压力,计划9月减产氢氧化镍钴约30%。印尼2027年矿产和煤炭行业RKAB编制制度维持年度报告机制,申请将于10月开放。这些政策变化对镍行业产生重要影响,需要持续关注印尼的政策动向及其对全球镍供应的影响。
镍和不锈钢当前库存情况如何?
9月11日,中国精炼镍库存减少476吨至123159吨,仓单库存减少1754吨至97549吨,现货库存增加1278吨至22840吨,保税区库存持平至2770吨。LME镍仓单库存增加3552吨至274320吨。SMM硫酸镍、前驱体、三元材料库存天数分别为8、11.4、7.3天。镍铁全产业链库存周环比+1.0至12.5万吨,月度环比+27%。8月SMM不锈钢厂库161万吨,月同/环比+4%/+3%;9月11日SMM不锈钢社会库存环比持稳至92.6万吨;钢联不锈钢社会总库存115.14万吨,周环比下降0.55%(冷轧库存下降1.29%,热轧库存上升0.37%)。库存数据反映出镍和不锈钢市场供需关系的变化,需要结合库存天数和库存变动趋势进行综合分析。
镍行业未来发展趋势是什么?
从当前政策环境和市场供需情况来看,镍行业未来发展趋势将受到多方面因素影响。印尼的政策调整对镍供应有重要影响,全球镍矿供应格局可能发生变化。镍铁和不锈钢库存的变动反映了下游需求的变化,需要关注不锈钢行业开工率和市场需求情况。此外,镍价低迷导致部分冶炼项目减产,短期内镍供应可能受到限制。长期来看,镍行业的发展趋势将取决于全球宏观经济环境、新能源行业需求以及镍资源供应格局的变化。投资者需要关注这些趋势,以便更好地把握行业机会。
当前镍和不锈钢市场处于什么状态?
当前镍和不锈钢市场处于供需关系调整阶段。镍方面,宏观政策变化和库存变动对市场产生重要影响,印尼的政策调整可能导致镍供应增加,但短期内镍价仍受到成本限制。不锈钢方面,库存数据显示社会库存环比持稳,但厂库和部分库存品种有所增加,反映出下游需求有所放缓。镍和不锈钢市场整体处于震荡调整阶段,需要关注宏观经济环境、下游行业需求以及镍资源供应情况的变化。投资者需要谨慎评估市场风险,结合自身投资策略进行决策。
镍行业投资需要关注哪些风险?
镍行业投资需要关注多方面风险。首先,印尼的政策变化可能对镍供应产生重大影响,政策不确定性可能导致镍价波动。其次,镍铁和不锈钢库存的变动反映了下游需求的变化,需求放缓可能导致镍价下跌。此外,镍价低迷导致部分冶炼项目减产,供应受限可能加剧市场紧张。投资者还需要关注全球宏观经济环境的变化,经济下行压力可能影响下游行业需求。此外,镍资源供应格局的变化也可能对镍价产生影响。投资者需要全面评估这些风险,谨慎进行投资决策。