猜你想问
镍行业最新行情如何?
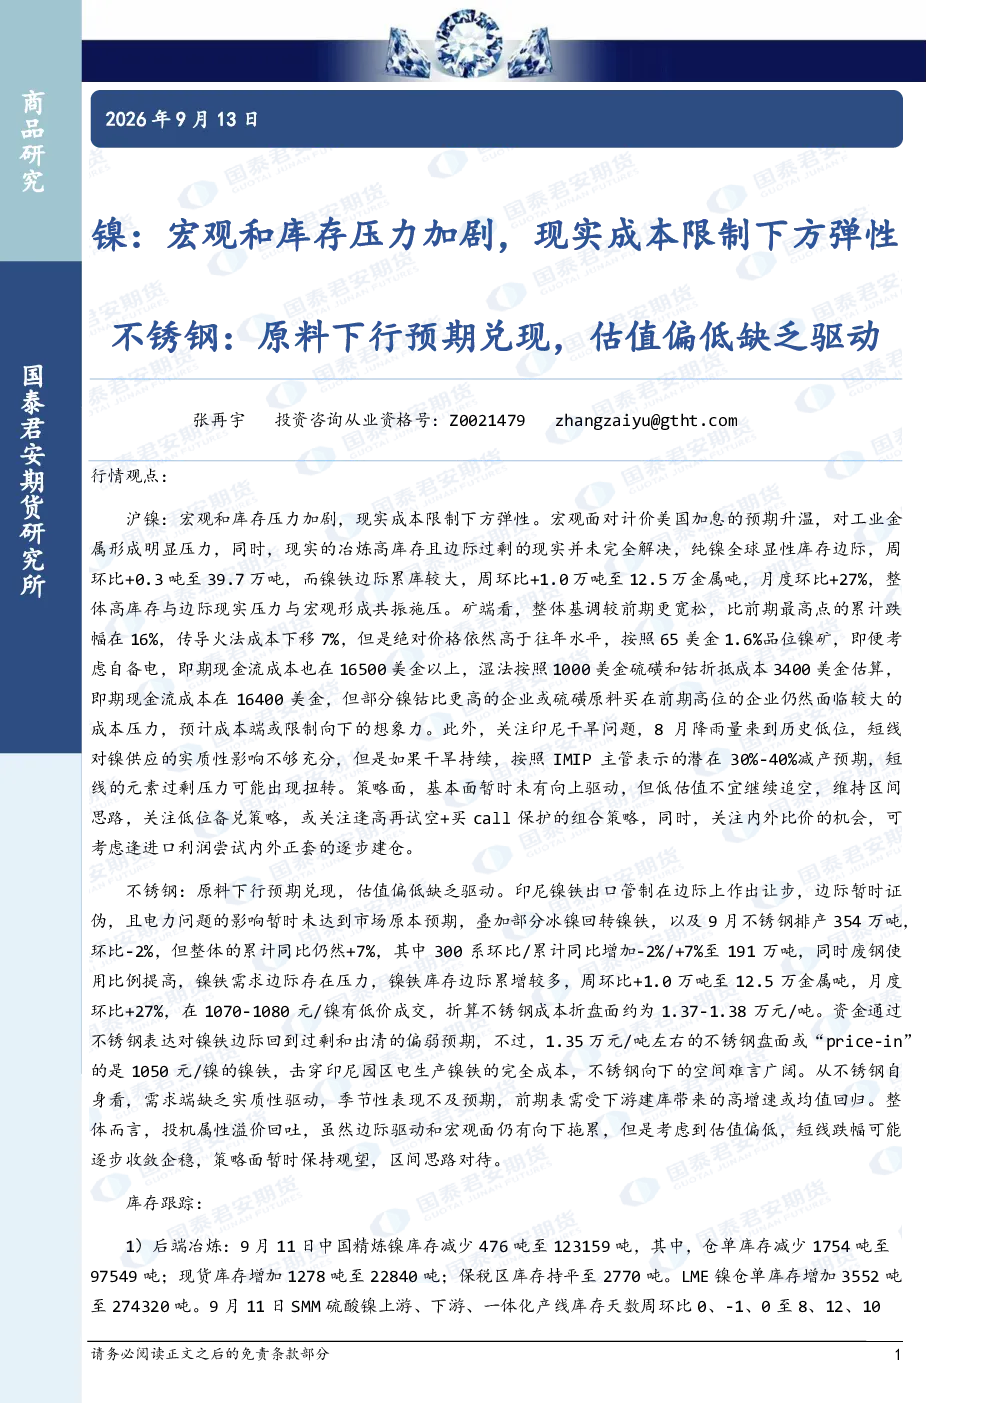
宏观加息预期对工业金属形成压力,冶炼高库存和边际过剩加剧库存压力,纯镍全球显性库存增加,镍铁需求边际存在压力。矿端成本虽下移但绝对价格高于往年,印尼干旱可能影响供应。建议关注基本面向上驱动,维持区间操作,尝试低位备兑策略或逢高试空加买call保护组合,关注内外比价机会。
不锈钢行业发展趋势如何?
印尼镍铁出口管制边际让步,电力问题影响未达预期,冰镍回转镍铁和排产压力导致镍铁需求边际压力。不锈钢成本折盘面估值偏低缺乏驱动,需求端缺乏实质性驱动,季节性表现不及预期,整体投机溢价回吐。建议维持区间思路,暂时保持观望。
报告重点分析了哪些方向?
报告重点分析了沪镍和不锈钢的行情观点、库存跟踪、市场消息、核心数据和研究结论。沪镍受宏观和库存压力影响,下方弹性受限;不锈钢估值偏低缺乏驱动,短期跌幅可能收敛企稳。报告还提供了相关市场数据和风险提示。
当前镍市场现状如何?
当前镍市场面临宏观加息预期升温、冶炼高库存和边际过剩加剧库存压力,纯镍全球显性库存增加,镍铁需求边际存在压力。矿端成本下移但绝对价格高于往年,部分企业成本压力较大,印尼干旱可能影响供应。建议关注基本面变化,维持区间思路。
研报有哪些风险提示?
研报提示沪镍受宏观和库存压力影响,下方弹性受限,镍铁和不锈钢库存增加,印尼镍铁出口管制边际让步,电力问题影响未达预期,冰镍回转镍铁和排产压力导致镍铁需求边际压力。建议关注基本面变化,维持区间操作,暂时保持观望。
你可能感兴趣
镍:宏观和库存压力加剧,现实成本限制下方弹性 不锈钢:原料下行预期兑现,估值偏低缺乏驱动
国泰君安证券2026-09-14
不锈钢:原料下行预期兑现,估值偏低缺乏驱动:镍:宏观和库存压力加剧,现实成本限制下方弹性
国泰君安证券2026-09-15
不锈钢:原料下行预期兑现,估值偏低缺乏驱动:镍:宏观和库存压力加剧,现实成本限制下方弹性
国泰君安证券2026-09-16
镍:宏观和库存压力加剧,现实成本限制下方弹性 不锈钢:原料下行预期兑现,估值偏低缺乏驱动
国泰君安证券2026-09-15
不锈钢:原料下行预期兑现,估值偏低探底企稳:镍:宏观和库存压力加剧,现实成本限制下方弹性
国泰君安证券2026-09-17
镍:宏观和库存压力加剧,现实成本限制下方弹性 不锈钢:原料下行预期兑现,估值偏低探底企稳
国泰君安证券2026-09-17
镍:成本支撑与弱现实博弈,震荡区间收窄 不锈钢:原料下行计价饱满,估值偏低缺乏驱动
国泰君安证券2026-09-11
镍:成本支撑与弱现实博弈,震荡区间收窄 不锈钢:原料下行计价饱满,估值偏低缺乏驱动
国泰君安证券2026-09-09
镍:成本支撑与弱现实博弈,震荡区间收窄 不锈钢:原料下行计价饱满,估值偏低缺乏驱动
国泰君安证券2026-09-08
镍:成本支撑与弱现实博弈,震荡区间收窄 不锈钢:原料下行计价饱满,估值偏低缺乏驱动
国泰君安证券2026-09-06