猜你想问
这份研报主要分析了什么内容?
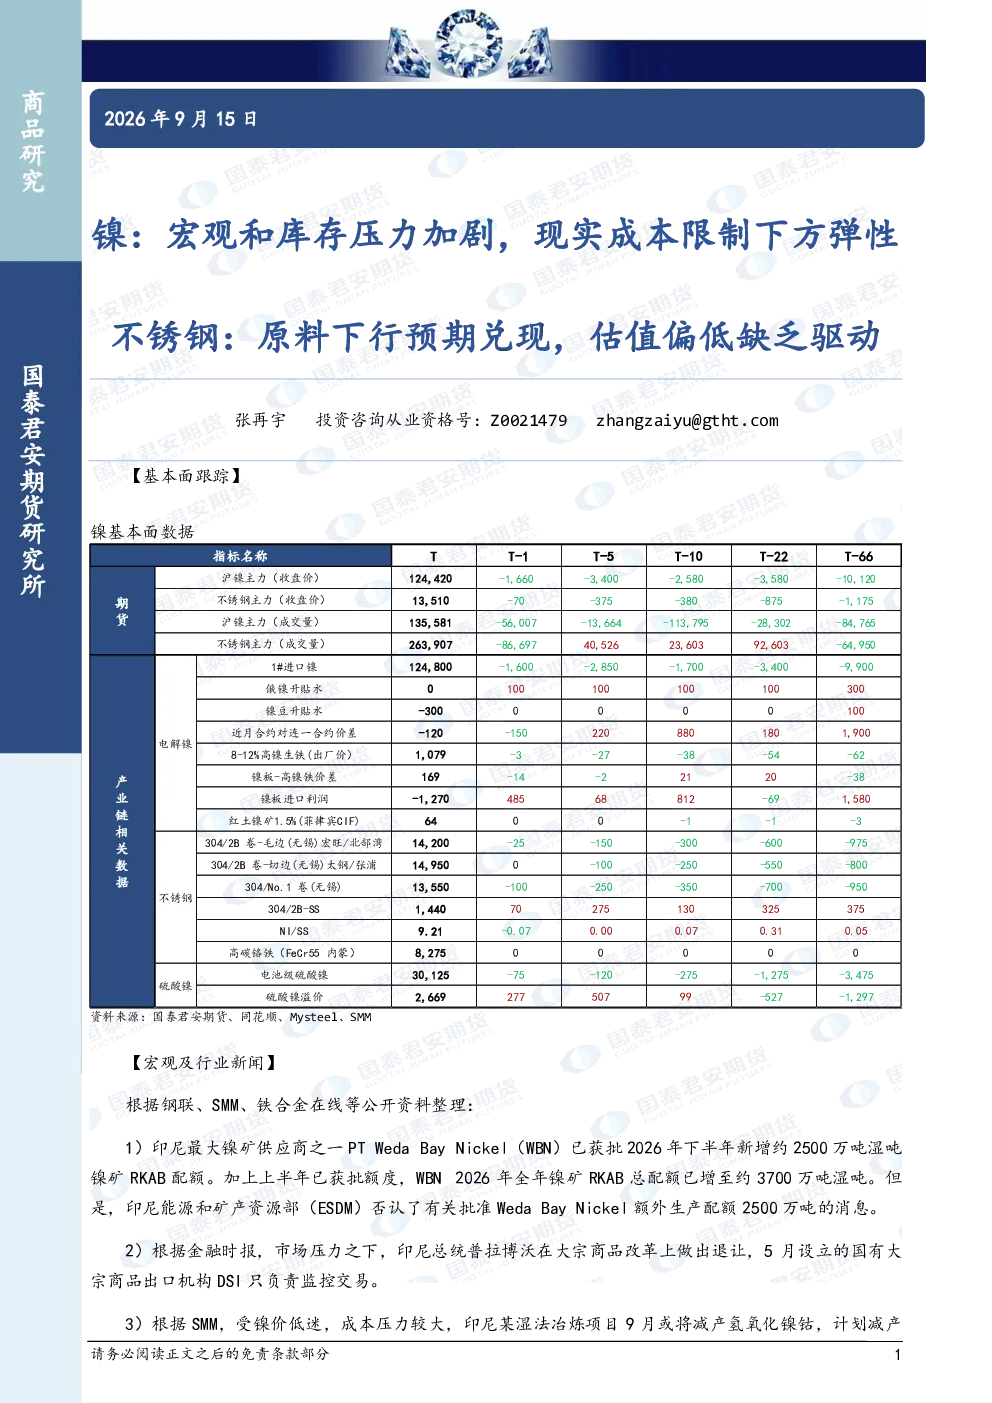
这份研报主要分析了不锈钢和镍两个品种的市场情况。对于不锈钢,报告指出原料(镍铁)库存增加,下行预期兑现,但估值偏低缺乏驱动因素。对于镍,报告强调了宏观压力(印尼政策不确定性)和库存累积(LME仓单增加,国内精炼镍库存微降但硫酸镍库存天数延长)加剧,同时现实成本限制了其下方弹性。研报结合了宏观新闻、库存数据等多维度信息进行综合分析。
不锈钢和镍行业的发展趋势如何?
不锈钢行业的发展趋势受原料镍价格影响较大。当前镍铁库存增加,原料成本端下行预期兑现,但不锈钢自身估值偏低,缺乏明确的驱动因素,市场表现较为平淡。镍行业则面临宏观压力和库存累积的双重挑战。印尼政策的不确定性增加了市场风险,同时LME镍仓单库存增加,国内精炼镍库存虽微降但硫酸镍库存天数延长,显示库存压力仍在累积。这些因素共同限制了镍价的下方空间。
研报重点分析了哪些方向?
研报重点分析了不锈钢和镍两个品种的供需关系和库存动态。对于不锈钢,报告关注了镍铁等原料的库存变化及其对不锈钢成本和价格的影响,指出原料端下行预期已兑现但估值缺乏驱动。对于镍,报告深入分析了宏观政策(特别是印尼的政策变化)对镍价的影响,同时跟踪了LME和国内精炼镍库存,以及硫酸镍等前驱体的库存天数,揭示了库存累积对镍价下方的制约作用。此外,报告还考察了镍铁和不锈钢的社会库存情况,以全面评估市场供需格局。
当前市场对不锈钢和镍的判断是什么?
当前市场对不锈钢和镍的判断呈现分化态势。不锈钢方面,市场普遍认为原料成本端存在下行预期,镍铁库存增加印证了这一点,但不锈钢自身估值偏低,缺乏有效的需求或价格上涨的驱动因素,整体市场表现较为疲软。镍方面,市场面临宏观压力和库存累积的双重挑战。印尼政策的不确定性增加了市场风险,而LME镍仓单库存的增加以及国内精炼镍库存微降但硫酸镍库存天数延长,都表明库存压力仍在累积,这些因素限制了镍价的下方空间,市场整体承压明显。
研报提示了哪些风险?
研报提示的主要风险集中在镍品种上。首先,印尼政策的不确定性是关键风险因素,任何政策变动都可能对镍价产生重大影响。其次,库存累积风险,特别是LME镍仓单库存的增加以及国内硫酸镍库存天数的延长,显示镍市存在较强的库存压力,这可能限制镍价的上涨空间。此外,镍铁库存的增加也反映了不锈钢产业链的库存压力,可能间接影响镍的需求和价格。这些因素共同构成了镍市场的主要风险点,需要投资者密切关注。