猜你想问
2026年8月社零数据同比增速是多少?环比变化情况如何?
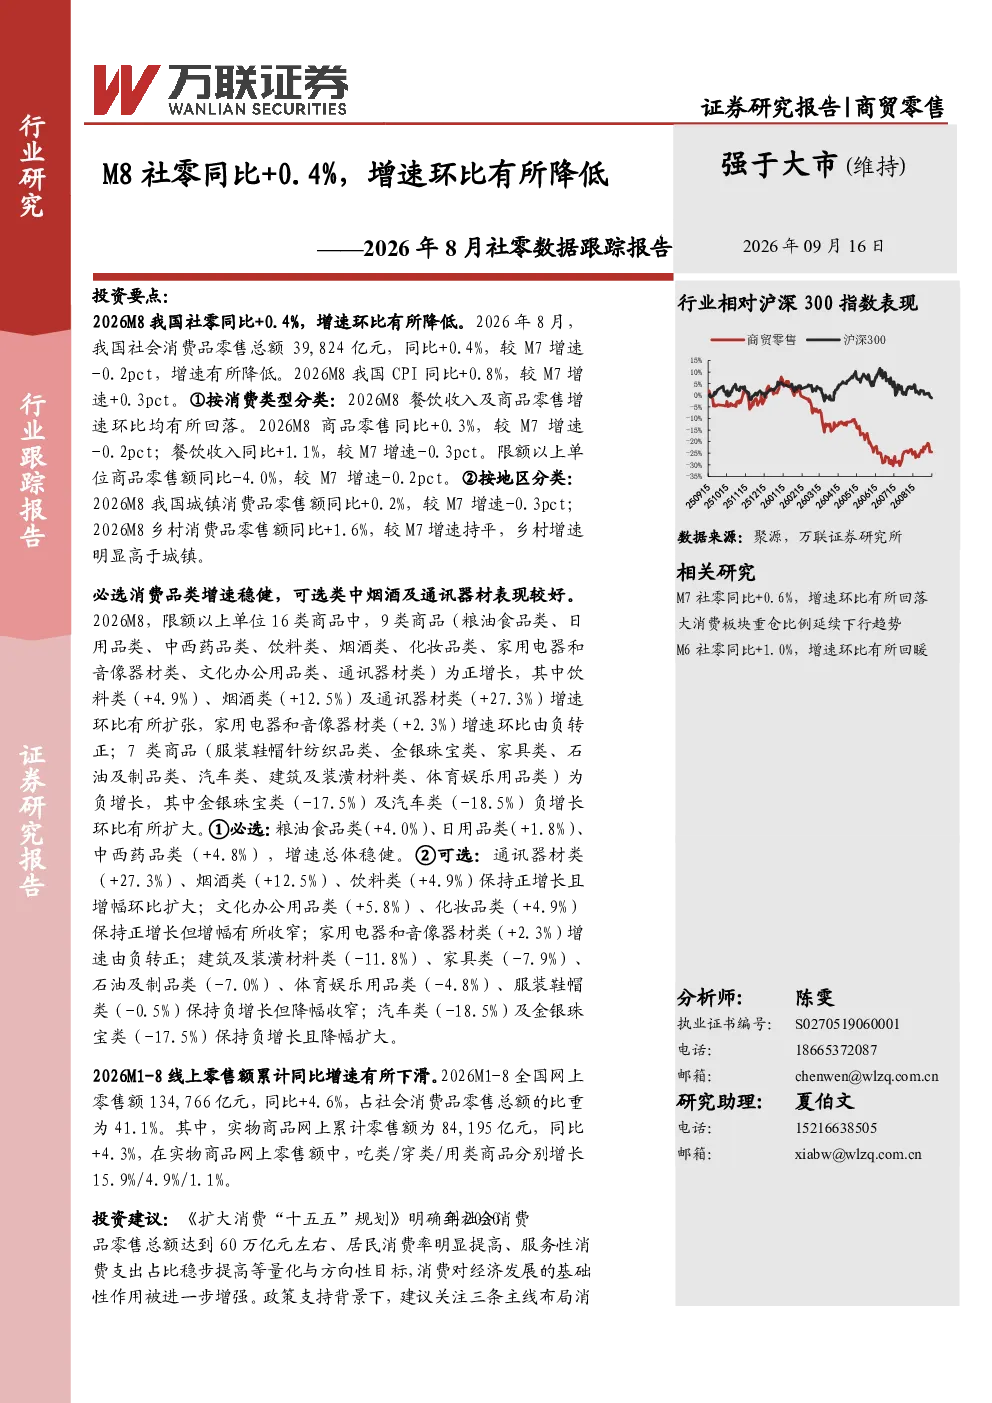
2026年8月我国社会消费品零售总额同比增速为+0.4%,环比回落0.2个百分点。CPI同比+0.8%,较上月提升0.3个百分点。商品零售同比+0.3%,环比回落0.2个百分点;餐饮收入同比+1.1%,环比回落0.3个百分点。限额以上单位商品零售额同比-4.0%,环比回落0.2个百分点。城镇消费品零售额同比+0.2%,环比回落0.3个百分点;乡村消费品零售额同比+1.6%,环比持平。
餐饮收入和商品零售的具体表现如何?
餐饮收入同比+1.1%,环比回落0.3个百分点,显示餐饮消费有所降温但仍是亮点。商品零售同比+0.3%,环比回落0.2个百分点,整体消费需求温和。限额以上单位商品零售额同比-4.0%,环比回落0.2个百分点,显示高端消费仍显疲软。乡村消费品零售额同比+1.6%,环比持平,乡村市场增速明显高于城镇,反映农村消费潜力持续释放。
细分品类中哪些表现突出?哪些需要关注?
必选消费中粮油食品类(+4.0%)、日用品类(+1.8%)、中西药品类(+4.8%)表现稳健。可选消费中通讯器材类(+27.3%)、烟酒类(+12.5%)、饮料类(+4.9%)保持正增长且增幅环比扩大。文化办公用品类(+5.8%)、化妆品类(+4.9%)保持正增长但增幅有所收窄。家用电器和音像器材类(+2.3%)增速由负转正。汽车类(-18.5%)及金银珠宝类(-17.5%)保持负增长且降幅扩大,反映消费信心仍需提振。
网上零售额的增长情况及结构特点是什么?
2026年1-8月全国网上零售额同比+4.6%,占社会消费品零售总额的比重为41.1%,线上消费占比持续提升。实物商品网上零售额同比+4.3%,吃类商品增长15.9%,穿类商品增长4.9%,用类商品增长1.1%,显示线上消费结构持续优化,服务消费和必需品消费仍是主要增长动力。
报告提示的主要风险有哪些?
报告提示的主要风险包括政策力度不及预期风险,可能影响消费刺激效果;消费复苏不及预期风险,当前消费需求仍显不足;宏观经济增长不及预期风险,可能传导至消费领域。需关注经济基本面变化对消费信心的潜在影响,以及政策托底力度是否有效。